Wiseclerk bietet Auxmoney Anlegern Schätzung der Rendite ihrer P2P Kredite Anlage-Portfolios

Die Statistikseite Wiseclerk.com bietet registrierten Nutzern nun erweiterte Analysemöglichkeiten. Vollautomatisch wird auf Basis von bestimmten Annahmen eine Simulation der Zahlungsströme für beliebige Auxmoney* Kreditportfolios erstellt.

Daraus wird mit einer Methodik, die der im Artikel ‚Rendite des Invests in P2P Kredite mit Excel Funktion XIRR berechnen‚ gleicht, eine geschätzte Rendite berechnet. In der Grundeinstellung ist das eine „Rendite bis jetzt“, die also nur betrachtet, was ist vom Beginn der Geldanlage bis zum heutigen Datum passiert. Es ist jedoch möglich individuell Anpassungen vorzunehmen, und so auch Szenarien zu prognostizieren à la: „Was würde es für meinen Anlageerfolg bedeuten, wenn ich damit rechnen müsste nur 95% statt 100% der Restforderungen aus Krediten, die bereits in Zahlungsverzug sind, wieder zu bekommen, also 5% der offenen Restforderungen dieser Kredite sofort als uneinbringlich abzuschreiben“.

Somit kann jeder Auxmoney Anleger ohne Taschenrechner auf einen Blick sehen, wie gut seine Anlage-Strategie bisher aufgeht.

Für mein Anlageportfolio errechnet sich übrigens im Moment eine geschätzte Rendite bis jetzt von 5,1%. Ein zufriedenstellender Wert, von dem ich aber fürchte, dass ich ihn nicht halten werden kann, da ich zur Zeit 3 Kredite habe, die in Zahlungsverzug sind.

Wen die Details und Annahmen zur Methodik der Berechnung interessieren, der findet sie hier.

Rendite des Invests in P2P Kredite mit Excel Funktion XIRR berechnen

Die Berechnung der Rendite die das angelegte Kapital erwirtschaftet ist für die meisten Anleger aufgrund verschiedenen einzelnen Annuitätendarlehen die dann laufen zu komplex um sie selbst durchzuführen. Entweder berechnet der Marktplatz die Rendite und zeigt sie dem Benutzer an oder der Anleger bedient sich externer Tools.

Eine relativ einfache Möglichkeit bietet Excel mit der XIRR Funktion. Dabei wird die Rendite des eingesetzen Kapitals einfach anhand der Ein- und Auszahlungen ermittelt. Das schöne daran ist, dass es unabhängig vom Gebührenmodell des konkreten Marktplatzes funktioniert – also nicht die Gebührenstruktur in Excel nachgebildet werden muss, sondern lediglich die Zahlungsströme erfasst werden müssen.

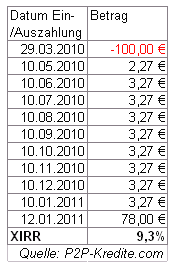
Ein Beispiel soll das veranschaulichen. Ein Anleger investiert 100 Euro in einen Kredit mit 11% Nominalzins und 36 Monaten Laufzeit. Das Geld zahlt er am 29.03.2010 ein. Wie links dargestellt werden in Excel alle Ein- und Auszahlungen nach Datum geordnet erfasst. Einzahlungen sind dabei als negative Betrag einzutragen, Auszahlungen als positiver Betrag. Die erste Rückzahlung am 10.05.2010 ist dabei geringer als die folgenden, da Gebühren anfielen. Als letzte Zeile wird mit dem heutigen Datum der noch nicht getilgte Restbetrag des laufenden Kredites (im Beispiel 78 Euro) zuzüglich eines eventuellen Guthabens an nicht investiertem eingezahlten Kapital auf dem Anlegerkonto eingetragen. Die Rendite wird nun mit der XIRR-Funktion von Excel berechnet. Die Formel in dem Beispiel lautet

=XIRR(C12:C22;B12:B22;)

Dabei steht in dem blauen Teil der Zellbereich in dem die Termine eingetragen sind und in dem grünen Teil der Bereich in dem die Beträge stehen. In dem Beispiel ist das Ergebnis 9,3% erheblich niedriger als der Nominalzins von 11%. Das liegt zum größten Teil an der berücksichtigten Gebühr in der ersten Rate. Daneben spielen noch die Termine der Zahlungen eine Rolle.

Natürlich können Anleger so nicht nur die Rendite des Invests in einen einzelnen Kredit berechnen, sondern die ihres gesamten Portfolios an P2P Krediten. Dazu werden die Ein- und Auszahlungen vom Girokonto erfasst. Den nicht getilgten Restbetrag aller Kredite findet man bei Smava* unter Mein smava > Mein Anleger-Konto > Vertragsdetails in der Tabellenspalte Tilgung noch erwartet den Summenwert ganz unten. Für Auxmoney* Investments ist diese Methode aber nicht sinnvoll einsetzbar, da das aktuell nicht getilgte Restkapital im CreditConnect Interface nicht als Summe über alle Kredite angezeigt wird sondern nur für jeden einzelnen Kredit.

Wen der Hintergrund zur XIRR Funktion interessiert: Diese berechnet den internen Zinsfuß.

Kurze Rundfrage an alle Anleger: Ermittelt jemand seine Rendite bereits regelmäßig mittels Excel XIRR Formel?

Smava ändert Reihenfolge nach der Gebotsassistenten auf Kredite bieten

Smava* hat (mit Wirkung zum 10. Januar) die Regel geändert, die bestimmt welcher Anleger mit seinem Gebotsassistenten zurerst zum Zug kommt bei neuen passenden Krediten.

Bisher galt, dass zuerst der älteste Gebotsassistent zum Zug kommt. Das bevorteilte natürlich die Anleger die schon lange Smava nutzen. Ab jetzt kommt zuerst der Gebotsassistent zum Zug der die niedrigste erwartete Mindestrendite hat. Nähere Erläuterungen gibt Smava im Blog. Im Prinzip eine richtige und sinnvolle Änderung.

Allerdings gibt es dadurch einen Anreiz für Anleger Gebotsassistenten mit niedrigeren Geboten einzurichten und dies wird die bereits jetzt niedrigen Renditen für Anleger noch weiter senken. Der positive Effekt wird hoffentlich sein, dass mit sinkenden Zinsen die Nachfrage nach Krediten endlich mal deutlich steigt.

Ich selbst investiere derzeit bei Smava nicht, weil die Rendite für Neuanlagen aus meiner Sicht nicht attraktiv ist. Und durch diese Änderung wird sich daran auch nichts ändern. Was meinen Sie zu der Änderung? Sagen Sie uns Ihre Meinung im Forum.

Frauenförderung oder Product Placement?

Kiva hat sich mit Dermalogica zusammengetan und heute mit joinFITE.org eine neue Seite für Mikrokredite ins Leben gerufen (aufrufbar auch in deutscher Sprache).

Ziel ist die Vergabe von Mikrokrediten an Kleinunternehmerinnen in 56 Ländern. Die Seite ist im wesentlichen ein Kiva-Klon – auch die Abwicklung der Kredite erfolgt durch Kiva.

Der neue Aspekt ist, dass Kiva sich mit Dermalogica, einem Anbieter von Hautpflege-Produkten zusammen getan hat. Dieser druckt auf 5 ausgewählte Produkte zukünftig Gutschein-Codes. Diese Gutschein-Codes können auf der Webseite eingelöst werden und tragen dann 1 US$ zur Finanzierung der Kredite bei.

Ist das nun eine begrüßenswerte Entwicklung, da durch die Partnerschaft mehr Menschen auf das Konzept Mikrokredite aufmerksam gemacht werden? Oder ein Product Placement bei dem das positive Image von Mikrokrediten und Kiva auf Produkmarken transferiert werden soll? Kritiker könnten hier den Einstieg in die kommerzialisierte Werbevermarktung von P2P Mikrokredit Sites wie Kiva sehen (Kiva selbst ist ein non-profit).

Wenn bei der Auswahl der Partner verantwortlich vorgegangen wird, könnte Kiva ähnliche Partnerschaften auch mit anderen Markenanbietern schließen.  Dies ist allerdings eine sensible Gradwanderung (vgl. auch In Bed with the Enemy – Kiva and the Chevron Grant).

Wie ist Ihre Meinung?

P2P Kredite Jahresrückblick 2010

Nachfolgend die wichtigsten Ereignisse und Nachrichten zum Thema P2P Kredite im Jahresrückblick auf das Jahr 2009:

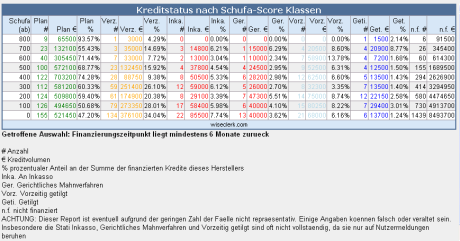
Auswertung des Status der Auxmoney Kredite nach Schufa-Score

Im Forum wird häufig diskutiert wie aussagekräftig der Schufa-Score ist. Viele Kreditnehmer sagen, sie könnten sich ihren schlechten Score gar nicht erklären. Für die Smava* Kredite ist aber schon lange belegt, dass die Schufa-Score Klassen trennscharf die Ausfallwahrscheinlichkeit prognostizieren. Je schlechter der Schufascore desto wahrscheinlicher ist auch, dass der Smava Kredit nicht zurückgezahlt wird.

Bezüglich Auxmoney* hingegen haben im Forum einige Anleger ihren subjektiven Eindruck geschildert, dass sie viele Ausfälle von Krediten trotz guter Schufa haben.

Zeit daher mal auszuwerten, wie es insgesamt aussieht. Auf Basis der Wiseclerk Daten habe ich dazu die Kredite nach Score Klassen zusammengefasst (Beispiel: die Zeile 700 umfasst Kredite mit Schufa Score 700 bis 799). Berücksichtigt sind dabei nur solche Kredite deren Auktionsende mindestens 6 Monate zurückliegt. Grund hierfür ist, dass die neuen Kredite das Bild verzerren würden.

Zu sehen ist, dass es schon eine Zunahme der Anteile der Kredite in Verzug oder im Inkasso bei schlechterer Schufa gibt. Dennoch gibt es Ausreißer (z.B. ab 700) aber dies mag an der geringen Anzahl der Kredite in dieser Klasse nicht repräsentativ sein.

Zu sehen ist auch, dass der Anteil der Kredite in Verzug, Inkasso oder gerichtlichem Mahnverfahren spätestens für Schufascores unter 400 prohibitiv hoch ist.

Weiterlesen

Bericht von der Smava Anlegerkonferenz

Gestern war ich auf Einladung von Smava* in Berlin auf der Smava Anlegerkonferenz. Auf der Agenda standen nach einem kurzen Rundgang durch das Büro die Themen Prozesse (z.B. Kreditprüfung), Kommunikation/Forum, Bewertung der Marktplatzsituation (z.B. Rendite, Steuern) und Vorschläge, Wünsche, Anregungen.

Mit von der Partie waren die Anleger baustein, hundertmark, pippin und blickdicht (Smava hat die eingeladenen Anleger u.a. danach ausgewählt wie lange sie schon dabei sind).

Die geführten Diskussionen fand ich sehr interessant, da aufgrund der unterschiedlichen Interessen, Meinungen und Hintergründe der beteiligten Anleger jeweils unterschiedliche Aspekte stärker in den Vordergrund rückten.
Und relativ schnell waren wir von der eigentlichen Agenda in die Fachdiskussion von Einzelfragen gedriftet, so dass bald klar wurde, dass die angesetzte Dauer von 6 Stunden knapp bemessen sein würde.

Es ist unmöglich alle in den rund 6 Stunden diskutierten Punkte wiederzugeben – zudem war ich der erste der sich verabschieden musste, da ich meinen Flieger erreichen musste – so dass ich hier nur einige wenige Stichpunkte aufführe, die ich mitgeschrieben habe:

  • Smava lässt eingereichte Dokumente durch einen Dienstleister scannen, die Smava Mitarbeiter prüfen diese dann anhand eines Leitfaden zur Kreditprüfung auf Vollständigkeit, Echtheit und Plausibilität
  • Bei der Plausibilisierung der Ausgaben wird (branchenüblich) in vielen Fällen mit Pauschalen gearbeitet
  • Die Restkreditversicherung ist in vielen Fällen eingesprungen und hat gezahlt. Dies geschah immer (!) innerhalb der Frist der 40 Tage also vor Übergabe an das Inkasso
  • Im Todesfall erfährt Smava oft früh vom Tod des Kreditnehmers, da die Bank des Kreditnehmers die Rücklastschrift diesbezüglich kennzeichnet. Dies setzt aber Voraus, dass die Bank Kenntnis vom Tod des Kreditnehmers hat und das Konto sperrte.
  • Bei Verdacht auf Betrug, der nach einer internen Prüfung fortbesteht, erstattet Smava immer Anzeige (siehe auch). Die danach folgenden Schritte sind langwierig -lediglich Einstellungungen durch die Staatsanwaltschaft passieren gelegentlich zügig. Bis heute liegt kein Gerichtsurteil vor.
    Betrugsfälle können sich hinsichtlich der Punkte Identität, Gehaltsgundlagen, Nachweisen, Rückzahlungswillen/-Rückzahlungsfähigkeit ergeben
    Seit September 2010 unterrichtet Smava betroffene (sprich in den Kredit investierte) Anleger per Email über Eröffnung, Einstellung und Ausgang von Betrugsermittlungen.
  • Smava erläuterte, dass die Pools dazu beitragen, dass die Rendite der Anleger nicht so stark streut (weder nach oben noch nach unten).
  • Der Mittelwert der aktualisiert erwarteten Rendite aller Anleger betrug bisher 4,9%, der Median 4,8%.
  • Smava wird das Branding nochmal ändern. Weg von ‚Direkt Kredit‘ hin zu Kreditmarktplatz.

Wie schon im Forum drehte sich ein Teil der Diskussionen um die Fragen Trennschärfe des Schufa-Score und Vor- und Nachteile der Pools ohne dass hier wirklich neue Positionen/Erkenntnisse zu Tage traten.

Es wird einen Post im Smava Blog sowie ggf. Eindrücke der anderen Teilnehmer im Forum geben, die vielleicht mehr Details bieten können, als meine Stichpunkte oben.

Vielen Dank an alle Teilnehmer für den interessanten Nachmittag und an Smava für die Organisation der Veranstaltung und die Einladung.

Hinweis: Im P2P-Banking Blog werde ich demnächst eher generisch betrachten welche Methoden P2P Kreditmarktplätze haben um Kundenfeedback zu sammeln und zu nutzen.

Mehr Zweitmärkte für P2P Kredite im Ausland

International führen immer mehr P2P Kreditmarktplätze einen Zweitmarkt ein. Nachdem diese Möglichkeit schon länger bei Zopa Italien und bei Lending Club und Prosper in den USA besteht, führen jetzt in kurzer Folge mit Fundingcircle, Zopa (Artikel) und Yes-Secure (Artikel) drei englische Marktplätze dieses Feature ein.

Was ist ein Zweitmarkt für P2P Kredite?

Bei vielen P2P Kredit Marktplätzen herrscht ein Ungleichgewicht. Kreditnehmer können (oft ohne Gebühren) ihre Kredite jederzeit vorzeitig tilgen. Anleger haben diese Möglichkeit nicht. Sie sind über die Laufzeit der Kredite und damit jahrelang gebunden, haben also (ähnlich wie bei anderen Anlagen wie z.B. Festgeld) keine Möglichkeit im Notfall schnell wieder an ihr Geld zu gelangen.

Genau dieses Problem adressieren Zweitmärkte für P2P Kredite (engl. secondary market). Sie erlauben einen Verkauf der P2P Kredit Anteile an einen anderen Anleger.

Welche Gestaltungsmöglichkeiten bestehen für den Zweitmarkt?

Während Zopa UK sich darauf beschränkt quasi eine Ausstiegsmöglichkeit zum Nennwert zu schaffen, bieten andere Anbieter die Möglichkeit Kreditanteile mit Auf- oder Abschlag anzubieten und in einer Auktion meistbietend weiterzuverkaufen. Desweiteren nimmt der Marktplatz über die Gebühren und die Regeln, welche Kredite gehandelt werden dürfen Einfluss (z.B. keine Kredite, die jemals in Verzug waren).

Was sollten Anleger beachten?

Zweitmärkte erhöhen das den Anlegern zur Verfügung stehende Handlungsspektrum beträchtlich. Ähnlich wie an der Börse können Kreditanteile gekauft und verkauft werden. Kürzere Haltefristen werden möglich. Die Komplexität der Renditeberechnung steigt durch mögliche Ab- und Aufschläge bei der Veräusserung erheblich. Dies ist ein Grund warum Zopa UK relativ enge Rahmenbedingungen für den Handel gesetzt hat. Zitat:  „…is not designed to tinker with a loan book – in particular we wanted to avoid a scenario in which an experienced lender could cash out of some loans at the expense of an inexperienced lender.“

Gibt es bei den deutschen P2P Kredit Plattformen Zweitmärkte?

Bisher nicht. Weder Smava* noch Auxmoney* haben einen Zweitmarkt. Es gibt auch keine Anzeichen dafür, dass sich dies ändern wird.

Ältere Artikel zum Thema: