Symbid im Praxistest – erste Erfahrungen

Im gestrigen Artikel ‚Ab 20 Euro in ein Startup investieren und Unternehmensanteile erhalten‚ hatte ich Symbid* vorgestellt.

Natürlich habe ich Symbid* dann auch ausprobieren wollen. In diesem Artikel geht es um die Erfahrungen, die ich im Praxis-Test mit Anmeldung, Kontoaufladung und Auswahl und Durchführung des Invests bei Symbid gemacht habe.

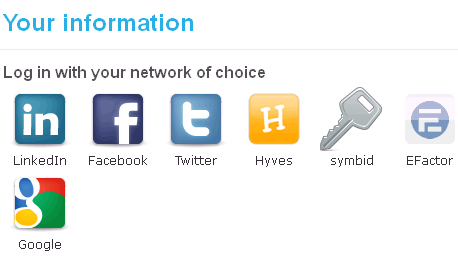
Große Teile der Website kann man auch ohne Registrierung durchstöbern. Zur Registrierung gelangt man u.a. über den „Join Symbid“ Button. Statt dem erwarteten Formular für die Anmeldung kommt dort folgender Screen:

Für mich war nicht gerade auf den ersten Blick ersichtlich, dass ich auf den Schlüssel mit der Bezeichnung „symbid“ klicken muss, um zum Registrierungsformular zu gelangen (ich wollte kein Twitter oder Facebook-Login). Im Registrierungsformular dann die Hürde das es kein Feld für Land gibt (hab ich mit „Remagen, Germany“ im Feld Stadt gelöst).

Nach der Registrierung konnte ich dann mein Profil bearbeiten. Geld einzahlen war relativ problemlos. Man fordert zuerst einen Security-Code an. Wenn dieses Email kommt, enthält es einen Link mit dem man eine PIN anlegen kann.

Damit kann man dann Geld auf das Symbid Nutzerkonto hochladen („Upgrade Balance“) und zwar in 20 Euro Schritten, da 20 Euro die minimale Einheit für ein Invest sind.

Weiterlesen

Ab 20 Euro in ein Startup investieren und Unternehmensanteile erhalten

Boten P2P-Kredite erstmals jedem die Möglichkeit für Kleinbeträge Kredite zu vergeben, so kommt nun ein neuer Trend. Sogenannte P2P Equity Marktplätze bieten nun jedem die Möglichkeit Kleinbeträge in Startups und junge Unternehmen zu investieren und dafür Unternehmensanteile zu erhalten.

Einer der Vorreiter ist der niederländische Marktplatz Symbid*. Unternehmensgründer können dort ihr Vorhaben vorstellen (mit Geschäftsplan, Videos, Informationen) und interessierte Investoren können dann investieren. Dabei bedient nicht ein einzelner Investor das ganze Kapitalgesuch, vielmehr finanzieren viele Investoren per Crowdfunding. Das Minimum liegt dabei bei lediglich 20 Euro.

Auch deutsche Anleger können investieren

Die Site steht zwar derzeit nur niederländischen Unternehmensgründer/Startups offen – auf Investorenseite gibt es aber keinerlei Beschränkungen, d.h. auch deutsche Anleger können investieren. Allerdings ist die Website derzeit nur in englischer Sprache verfügbar.

Wie funktioniert das für Anleger?

Im ersten Schritt registriert man sich kostenlos* online. Als nächstes können die User online in den Ideen stöbern und sich die kennzeichnen (follow) die interessant sind und beobachtet werden sollen. Um tatsächlich zu investieren, ist die Aufladung des Kontos erforderlich – Symbid berechnet 2,5% Gebühren. Gebote werden einzelnen Ideen zugeordnet, können aber solange die Finanzierung nicht vollständig ist auch noch auf andere Ideen verschoben werden. Ist das Kapitalgesuch einer Idee vollständig investiert, sorgt Symbid dafür, dass über einen Notar die Gesellschaftsanteile registriert werden und das Kapital an den Unternehmer fließt. Dabei sind alle Investoren in diese Idee gemeinsam Gesellschafter einer neu gegründeten BV (Gesellschaft mit beschränkter Haftung niederländischen Rechts), diese hält dann wiederum den Anteil am Startup. Klingt kompliziert? Ich werde in den nächsten Tagen und Wochen mal versuchsweise ein kleines Investment tätigen und hier im Blog drüber berichten.

Die Chancen und die Risiken

Symbid wirbt natürlich mit Vergleichen wie profitabel es für Investoren gewesen wäre hätten sie frühzeitig in Twitter, Facebook oder Microsoft investieren können. Das Versprechen ist quasi jeder könne als VC agieren. Zu beachten ist aber, dass Symbid die vorgestellten Unternehmen(sideen) nicht vorab prüft (weder auf Tragfähigkeit des Geschäftskonzept, noch Erfahrung der Gründer, noch sonstiges). Selbst wenn die Idee gut und der Businessplan solide ist, ist davon auszugehen, dass ein großer Anteil der Startup es im harten Wettbewerb am Markt nicht schafft sich durchzusetzen.

Hier gilt es also Erfahrungen zu sammeln, welche Ergebnisse mit Unternehmensbeteiligungen über Symbid tatsächlich zu erzielen sind.

Was meinen Sie zu Symbid? Schreiben Sie Ihre Meinung im Forum.

Weiterlesen

Schweiz: P2P-Kreditmarktplatz Cashare veröffentlicht Ausfallzahlen

Der Schweizer Marktplatz für P2P-Kredite Cashare* hat erstmals eine Gesamtstatistik der Kreditausfälle seit dem Launch im Jahr 2008 veröffentlicht.

Die Tabelle zeigt in der ersten Spalte das Jahr und in der zweiten Spalte den prozentuale Anteil der Darlehensnehmer, die vom Inkassounternehmen übernommen werden mussten und dementsprechend konkrete Zahlungsausfälle darstellen.

Cashare schreibt dazu:

Die Statistik zeigt an, dass es uns gelungen ist die Zahlungsausfälle ab Ende 2010 zu senken. Diese Senkung ist darauf zurück zu führen, dass wir mit einem dritten Anbieter von Bonitätsdaten die Informationsgrundlage verbessern konnten und laufend die neusten Erkenntnisse in die Beurteilung einfliessen lassen. Beim Rating A ist uns dies in der Vergangenheit bestmöglich gelungen und beim Rating B konnten wir uns massiv steigern. Beim Rating C haben wir ebenfalls Verbesserungen eingeführt und das Rating wird noch weiter verfeinert werden.

Eine andere ganz wichtige Erkenntnis liegt darin, dass eine ausgewogene und umfangreiche Diversifikation absolut wichtig und unabdingbar sind. Mit einem Mindestbetrag von CHF 200 ist dies auch bereits für kleinere Vermögen sehr gut zu erreichen. Wir wollen aber auch nochmals darauf hinweisen, dass es etwas Disziplin benötigt. Leider ist es zur Zeit so, dass die Anzahl an aktiven Auktionen begrenzt ist. Dies liegt einerseits an der Bekanntheit von Cashare und andererseits auch Prüfungsverfahren von Cashare, wo eine Mindestbonität erreicht werden muss für die Aktivierung.

Studie: Weibliche Investoren in P2P-Kredite nicht risikoscheuer als Männliche

Anhand von Daten der Nutzung des P2P-Kreditmarktplatzes Smava* wurde jetzt die These wiederlegt Frauen seien bei der Geldanlage dort risikoaverser als Männer. In der Studie „Does Gender Affect the Risk Propensity of Retail Investors? Evidence from the Largest German Market for Peer-to-Peer Lending„, die durch die Europäische Kommission finanziell gefördert wurde, hat die Autorin Nataliya Barasinska das Anlageverhalten bei Smava nach geschlechtern differenziert auf Basis von Daten von März 2007 bis März 2010 analysiert.

Frauen sind als Anleger in der Minderheit agieren aber nicht anders als Männer

Frauen sind zwar bei Smava als Anleger selten – nur 10% der Anleger sind weiblich – die Studie kommt aber zu dem Ergebnis, dass es keine Unterschiede zwischen weiblichen und männlichen Anleger bei der Auswahl der Kredite nach Risikoeinschätzungen/-wahrnehmungen gibt.

4 Jahre Kredite von Privat an Privat in Deutschland

Vor 4 Jahren hat Smava* begonnen im Internet Kredite von Privat an Privat zu ermöglichen. Trotz stetigem Wachstum haben P2P Kredite (kurz für Privat zu Privat Kredite) in Deutschland anders als die Vorbilder in England und USA den Durchbruch noch nicht erreicht.

Gerade bei der Gewinnung von Kreditnehmern tut sich Smava nicht leicht, zu kommunizieren, warum es vorteilhafter ist den Kredit über Smava aufzunehmen, statt von einer Bank. Dabei hatte Smava – im Gegensatz zu Konkurrent Auxmoney* – bisher sehr positive Presse. Die Abwicklungsprozesse bei Smava funktionieren relativ reibungslos. Allerdings lagen die Kreditausfallraten in den 4 Jahren deutlich höher als von Smava beim Start prognostiziert. Die Anleger haben zwar in der Regel immer noch ein sehr gutes Geschäft gemacht, die tatsächliche Rendite wurde gegenüber der prognostizierten Rendite durch die Ausfälle aber geschmälert.

Und die Poolmechanismen bewirken, dass selbst wenn Smava besser bei der Prüfung der Kreditanträge selektiert, die Ausfälle aus der Vergangenheit über die Poolquote über Monate und Jahre hinweg nachwirken.

Von der Profitablität ist Smava auch noch weit entfernt. Die letzten verfügbaren Geschäftszahlen weisen für das Jahr 2009 einen Verlust von 2.111.041 Euro aus.

Es wird interessant sein zu verfolgen wie Smava und Kredite von Privat an Privat sich entwickeln. Natürlich werde ich weiter hier im Blog über meine Smava Erfahrungen berichten. Und viele andere tun dies ja im Forum.

In USA und UK stehen P2P Kredite vor der Erreichung der Massentauglichkeit

P2P Kredite stellen eine Innovation dar, die naturgemäß zunächst von Trendsettern und Neugierigen wahrgenommen und ausprobiert werden. In den USA und in England werden aber nun breitere Bevölkerungsschichten mit den P2P Kreditmarktplätzen erreicht. Nach den Innovators und den Early Adoptern entdeckt nun auch die Early Majority diese Möglichkeit der Kreditvergabe für sich.

So hat in den USA Lending Club* bereits 233 Millionen Dollar an Krediten finanziert. Und während es für die ersten 100 Mio. 34 Monate gedauert hat, wurden die nächsten 100 Mio. Kredite innerhalb von nur 9 Monaten finanziert. Aktuell kommen pro Monat rund 16 Mio. US$ neue Kredite hinzu. Und das, obwohl weiterhin rund 90% aller Kreditanträge abgelehnt werden.

Zopa* in England bringt es immerhin auf ein Kreditneuvolumen von rund 5 Millionen Pfund pro Monat (insgesamt ca 125 Mio. Pfund seit 2005). Und auch Zopa’s Mitbewerber Ratesetter und Funding Circle wachsen schnell. Auch Ratesetter teilte auf Anfrage mit, dass rund 87% der Kreditanträge abgelehnt werden.

Bei Lending Club nutzen rund 60% der Kreditnehmer die P2P Kredite zur Umschuldung von Schulden aus ihren Kreditkartenverträgen. Dass es hierzu in Deutschland keinen vom Volumen und Zinsdifferenz vergleichbaren Anwendungsfall gibt, könnte ein Grund sein, warum sich Smava* und Auxmoney* mit dem Wachstum deutlich schwerer tun als die Anbieter in den USA und England.

(Quelle der Abbildung: Wikipedia)

Smava zur Deklaration von Invests in Smava Kredite in der Steuererklärung

Smava* hat sich jetzt erstmals positioniert wie aus Unternehmenssicht die Geldanlagen bei Smava steuerlich zu behandeln seien:

Erträge aus smava Geldanlagen sind als „Einkünfte aus Kapitalvermögen“ steuerpflichtig. Sie werden zu dem Teil besteuert, der den Freibetrag von 801 EUR (bei Verheirateten 1.602 EUR) übersteigt. Seit Einführung der Abgeltungssteuer 2009 beträgt der Steuersatz 25 Prozent (plus Solidaritätszuschlag und ggf. Kirchensteuer).

Die smava Ertragsübersichten dienen als Hilfestellung für die persönliche Steuererklärung. Sie geben einen tabellarischen Überblick über erzielte Erträge aus der smava Geldanlage. Die Erträge bestehen aus Zinsen und dem Kapitalergebnis. Das Kapitalergebnis ist die Summe der von Anlegern gezahlten Poolausgleichszahlungen und der von Kreditnehmern ggf. nicht geleisteten Kapitalrückzahlungen.

Zinsen sowie Gewinne aus Kapitalforderungen gehören zu „Einkünften aus Kapitalvermögen“ und sind zu versteuern. Deshalb ist u.E. auch ein negatives Kapitalergebnis zu versteuern. Zusammenfassend sehen wir den nach Abzug eines negativen Kapitalergebnisses verbleibenden Gewinn aus Zinsen als die maßgebliche Größe für die Besteuerung der Einkünfte aus smava Geldanlagen an.

Smava weist in dem Post darauf hin, dass es sich um die Unternehmensmeinung handelt und nicht um eine steuerberatende Leistung.

Um die praktische und theoretische Seite zum Thema Versteuerung & Finanzamt geht es z.B. auch in diesen beiden Forum-Threads: 1, 2.

In dem Artikel wird auch noch mal deutlich, dass der Poolmechanismus recht wirksam vor Verlusten schützt. Bisher haben 99,4% der Anleger positive Erträge erzielt.

Neue Kapitalrunde bei Smava – bestehende VCs erhöhen Anteil

Smava* hat neues Kapital von seinen Investoren im Austausch gegen mehr Anteile bekommen.

Hauptanteilseigentümer sind nun die Venture Capital Firmen Earlybird mit 56% der Anteile (vorher 39%) und Neuhaus Partners mit 17% (vorher 12,5%).

Erneut investiert haben daneben auch noch die bisherigen Investoren Oliver Jung, Newborn Consulting Network und Stefan Glänzer.

Die ursprünglichen Gründer Alexander Artopé, Sebastian Rieschel und Eckart Vierkant halten mit zusammen weniger als 8% nur noch eine kleine Minderheit der Geschäftsanteile.

Notwendig wurde diese neue Kapitalrunde vor allem um die Marketinganstrengungen zur Gewinnung neuer Kunden aufrecht erhalten zu können. Insbesondere die Kosten für die Gewinnung neuer Kreditnehmer sind aufgrund des harten Wettbewerbes hoch. Im Rahmen von Vertriebspartnerschaften zahlt Smava teilweise Provisionen von über 1% der Kreditsumme an Vermittler (z.B Makler).

Smava wächst weiter, konnte die Wachstumsrate in den letzten Monaten aber nicht mehr weiter steigern. Sie stagniert seit Monaten bei ca. 2 Millionen Euro Neukreditvolumen pro Monat (Grafik).