Ein Blick hinter die Kulissen – mein Kreditportfolio bei Fellow Finance

Dies ist ein Beitrag von Nikolay im Rahmen des P2P Kredite Schreibwettbewerb 2019

In meinem dritten und letzten Artikel des Schreibwettbewerbs, analysiere ich die konkreten Risiken einer Anlage in P2P-Kredite am Beispiel meines Portfolios bei Fellow Finance*. Ich bin seit Februar 2018 auf Fellow Finance investiert und sammle seit April 2018 tagesgenaue Daten über meine Anlagen in finnische und polnische Konsumentenkredite.

Finnische Konsumentenkredite

Ich investiere seit 1. Februar 2018 auf Fellow Finance in finnische Konsumentenkredite. Insgesamt habe ich bisher in 247 Kredite investiert, von denen 95 aktiv sind, 127 zurückgezahlt wurden, 5 in das Inkasso gingen und 20 auf dem Zweitmarkt verkauft wurden. Der durchschnittliche Zins lag bei 11,4% und der interne Zinsfuß, laut Fellow Finance, bei 8.5%.

Meine Kredite verteilen sich wie folgt auf die Risikoklassen:

5: 46 aktiv / 30 zurückgezahlt / 0 Inkasso / 1 verkauft (1 weiterhin aktiv)
4: 36 aktiv / 49 zurückgezahlt / 1 Inkasso / 3 verkauft (3 weiterhin aktiv)
3: 11 aktiv / 36 zurückgezahlt / 1 Inkasso / 9 verkauft (7 weiterhin aktiv, 2 Inkasso)
2: 1 aktiv   / 11 zurückgezahlt / 3 Inkasso / 6 verkauft (3 weiterhin aktiv, 3 Inkasso)
1: 1 aktiv   / 1 zurückgezahlt   / 0 Inkasso / 1 verkauft (1 weiterhin aktiv)

Mit den zurückgezahlten Krediten habe ich im Schnitt 5% Gewinn gemacht, bei einer durchschnittlichen Haltedauer von ca. 4,4 Monaten. Bei ursprünglichen Laufzeiten zwischen 4 und 84 Monaten, lag die Haltedauer somit deutlich unter dem erwarteten Schnitt von 52 Monaten.

Die 5 Inkassokredite brachten mir einen Verlust von durchschnittlich 27% nach 6,8 Monaten (inklusive 3 Monaten Haltedauer im Verzug bis Inkasso). Diese Kredite fielen alle noch in 2018 aus, als der Inkassowert noch bei 70% lag. Seit Januar 2019 ist er auf nur noch 53% gesunken. Derweil bin ich dazu übergegangen,  überfällige Kredite konsequent auf dem Zweitmarkt zu verkaufen. Hierbei erleide ich im Schnitt zwar einen Verlust von 3,7% je Kredit, komme in Summe aber noch besser weg, als die Kredite zu halten.

Polnische Konsumentenkredite

Ich habe in der ersten Jahreshälfte 2018 ein Experiment mit 47 polnischen Krediten durchgeführt. Mysteriöserweise lag mein tatsächliches Investment je Kredit irgendwo zwischen knapp 6 EUR und knapp 25 EUR, auch wenn der Allocator einen Mindestbetrag von 25 EUR fordert. Mich hat es gefreut: mehr Kredite, mehr Diversifikation, mehr Daten. Von den 47 Krediten waren 40 der Risikoklasse 1 und 7 der Risikoklasse 2 zugeordnet. Die Verzinsung lag bei durchschnittlich 55% (3 Kredite zu 54%).

Am 20. Juli 2019 sind noch 5 Kredite aktiv, 15 sind zurückgezahlt und 27 wurden an das Inkassounternehmen verkauft. Mit einem initialen Einsatz von 350 EUR wurde bis dato ein Verlust von 91 EUR oder -26% erwirtschaftet. Laut Fellow Finance liegt mein interner Zinsfuß bei -40%. Da fragt man sich, wie kann das sein? 55% Zinsen und ich mache trotzdem Verluste?

Zunächst stellt sich heraus, daß auch die „guten“ Kreditnehmer in Polen ihre Kredite frühzeitig zurückzahlen. Dies geschieht durchschnittlich nach 4,3 Monaten (und damit fast zeitgleich mit den finnischen Frührückzahlern!?) anstatt der geplanten 12-24 Monaten. Mit diesen Krediten habe ich im Schnitt  16% Rendite gemacht.

Im Gegenzug haben 26 der 27 Inkasso-Kredite nicht einmal die Hälfte ihrer Zahlungen geleistet und 10 sogar gar keine. Im Schnitt habe ich mit diesen Krediten 50% Verlust gemacht. Diese Kredite gingen für 30% ihres Wertes an das Inkassounternehmen, d.h. die Kreditnehmer haben mir im Schnitt 20% meines Investments zurückgezahlt.

Als Anleger sehe ich mich bei den polnischen Krediten mehrfachem Gegenwind ausgesetzt.

  1. Zunächst ist zu beachten, daß die Zinszahlungen mit jeder Rate geringer werden. Je kürzer die Laufzeit des Kredites, desto höher die Tilgung und umso geringer die gezahlten Zinsen. Da polnische Kredite nur Laufzeiten von bis zu 2 Jahren haben, reduzieren sich die Zinseinnahmen deutlich. So habe ich z.B. bei einem 12-monatigen Kredit trotz nomineller Verzinsung von 55% nur Zinseinnahmen von ca. 30%.
  2. Aufgrund der hohen Ausfallrate, liegt meine Chance einen „Zurückzahler“ zu erwischen nur bei ca. 33%. Jeder Euro, der zurück fließt, hat also nur diese 33% Wahrscheinlichkeit, überhaupt Gewinn zu erwirtschaften.
  3. Schließlich liegt der Gewinn eines „Zurückzahlers“ mit 16% deutlich unter den Verlusten eines Inkassofalles mit etwa 50%.

Diese Punkte führen dazu, daß sich die Verlustspirale immer schneller dreht. Ich bin froh, nur ein kleines, überschaubares Experiment gemacht und meine Verluste so begrenzt zu haben. Mit dem Auslaufen meiner polnischen Kredite, erfreue ich mich seit Kurzem wieder eines wachsenden Anlageerfolgs.

Fazit

Ich bin mit der Entwicklung meines Investments in finnische Konsumentenkredite zufrieden. Die Rendite ist nicht übermäßig, aber doch gut genug, daß ich Fellow Finance zur Diversifikation in meinem Portfolio behalte. Aufgrund der höheren Zahlungsmoral in Finnland, sind diese Kredite, im Gegensatz zur den polnischen, profitabel.

Ich bin auch mit meinem Experiment zu den polnischen Krediten zufrieden, da ich die Verluste gut als Lehrgeld sehen kann. Ich habe einiges über das Verhalten von Kreditnehmern gelernt, was mir so im Vorfeld nicht bewusst war. Durch den geringen Einsatz, hielten sich die Verluste in Grenzen.

Abschließend bin ich froh, daß ich vor meinem Investment bei Fellow Finance in Claus P2P-Forum aus den Erfahrungen der anderen Anleger lernen konnte und nicht gleich mit einer 50:50 Allokation eingestiegen bin. Hier zeigt sich ganz klar der Wert des Forums für uns Anleger und ich kann jedem nur empfehlen, sich vor einer Geldanlage gut zu informieren und gegebenenfalls mit kleinen Experimenten zu starten, ehe größere Summen angelegt werden.

DIY Immobilienfonds für Einsteiger und Profis – Bau dir dein eigenes Crowdinvesting-Portfolio

Dies ist ein Beitrag von David im Rahmen des P2P Kredite Schreibwettbewerb 2019

Vielleicht investierst du ja im P2P Bereich bereits in Verbraucherkredite und Unternehmen, suchst jetzt aber nach Investitionen, die mehr Sicherheiten bieten. Oder du gehörst zu denen, die über 2,5 Billionen Euro an Privatvermögen unverzinst auf Tagesgeldkonten und Sparbüchern rumliegen haben, so wie es Focus online im Juni schrieb. Du weißt, dass sich an den Zinsen höchstwahrscheinlich auch in den kommenden Jahren nichts ändern wird und deswegen suchst Du nach einer Alternative für deine Geldanlage, die dir endlich mal Rendite bringt. Oder du hast dein Investorenauge bereits auf Immobilien geworfen und suchst nach einem sinnvollen Baustein für die konkrete Umsetzung deiner Anlagestrategie. In jedem Fall ist dieser Artikel etwas für dich.

Wer sein Geld in Immobilien anlegen will, stößt bei seiner Suche höchstwahrscheinlich zu allererst auf Offene Immobilienfonds (abgekürzt OIF). Diese Anlageform gibt es in Deutschland schon seit 60 Jahren und sie liegt aktuell voll im Trend: Allein im ersten Quartal dieses Jahres gab es Nettozuflüsse von rund 3 Milliarden Euro, was dazu beigetragen hat, dass die Publikumfonds Ende März ein Nettovermögen von 101,1 Milliarden Euro aufgewiesen haben. (Quelle: Statistik des Fondsverbandes BVI). Die Durchschnittsrendite offener Immofonds ist – wie die aktuelle Marktstudie von Scope Analysis zeigt – auf 3,1% geklettert und für die nächsten Jahre werden 2,5% bis 3% prognostiziert. Wieso geht dieser Beitrag jetzt nicht einfach mit einigen begeistert anmoderierten Links zu den besten OIFs zu Ende? Zum einen sind OIFs nicht so liquide wie man denken mag, da eine Mindesthaltefrist von zwei Jahren sowie eine einjährige Kündigungsfrist gilt, wenn die Anteile an die Fondsgesellschaft zurückgegeben werden. Alternativ ist der börsliche Handel möglich, bei dem die Anteilspreise jedoch Angebot und Nachfrage unterworfen sind und dementsprechend schwanken. Der Hauptgrund ist jedoch, dass mit Immobilien weit mehr Rendite möglich ist.

Und da kommt jetzt Immobilien-Crowdinvesting ins Spiel. Es winken Renditen von 5% bis 15% bei einer durchschnittlichen Laufzeit von unter 24 Monaten. Wie man anhand der Rendite schlussfolgern kann, liegt das Risiko natürlich ungleich höher als bei OIFs. Realistisch betrachtet muss man bei Schwarmfinanzierungen sogar mit dem Totalausfall von Projekten rechnen. Wie kann ich mich dagegen absichern bzw. das Risiko auf ein Minimum reduzieren? Viele Crowdinvesting-Projekte in einem gemeinsamen Fonds zu mischen, um so das Risiko zu streuen – das wär’s! DIY – „do it yourself“ oder „mach’s selber“ – liegt heute voll im Trend. Es gibt unzählige DIY Ratgeber für Einladungskarten, Wohndekoration und was-weiß-ich-noch-alles. Dieser Artikel ist ein kurzer Ratgeber für deinen DIY Immobilienfonds – bau dir dein eigenes Crowdinvesting-Portfolio!
diy immobilienfond
Abb. 1: DIY Immobilienfonds (Bilder von oben links im Uhrzeigersinn von Peter H, Pexels, giovanni gargiulo und analogicus auf Pixabay; DIY Stempel (c) Can Stock Photo / roxanabalint)

Wie weit hat sich Immobilien-Crowdinvesting als Anlageform in Europa bisher etabliert? Hier ein Steckbrief zu drei etablierten Märkten: Auf unserem heimischen Markt wurden seit 2012 für die Finanzierung von 408 Projekten insgesamt 547 Millionen Euro eingesammelt (Quelle: crowdinvest.de). In Frankreich ging es ebenfalls 2012 los und es wurden 507 Millionen Euro in 1029 Projekte investiert (Quelle: hellocrowdfunding.com). In Estland, in dem viele innovative Fintech-Unternehmen angesiedelt sind, wurden bei den beiden größten Plattformen bisher 193 Millionen Euro in 981 Projekte gesteckt (Quelle: estateguru.com *und crowdestate.eu*).

In diesen drei europäischen Märkten (Deutschland, Frankreich, Estland) wurden seit 2012 demnach mehr als 2.400 Projekte durch mehr als 1,2 Milliarden Euro mitfinanziert.

Meine eigenen Erfahrungen dazu: Anfang 2017 habe ich nach Alternativen zu OIFs gesucht, die mir eine höhere Rendite als 2 bis 3% bieten, und bin dabei auf Immobilien-Crowdinvesting gestoßen. Bisher habe ich in 182 Projekte auf 16 Plattformen mit Sitz in Deutschland, Österreich, Frankreich, Estland, Spanien und Großbritannien investiert. 105 erfolgreiche Rückzahlungen konnte ich seitdem verzeichnen. Zwei höchstwahrscheinliche Ausfälle habe ich zu beklagen – auf der insolvent gegangenen britischen Plattform Lendy – glücklicherweise mit kleinen Beträgen.

Beim Vergleich von OIFs und Immobilien-Crowdinvesting sei darauf hingewiesen, dass OIFs im Allgemeinen ihre Einnahmen hauptsächlich aus Mieten speisen, indem sie Immobilien erwerben und dann jahrelang verwalten und bewirtschaften. Crowdinvestments sind in der Mehrheit Immobilienentwicklungsprojekte, bei denen Immobilien neu gebaut oder zumindest umgebaut und dann sofort veräußert werden. Dieser Unterschied verschwimmt jedoch zunehmend, weil einige OIFs in letzter Zeit auch vermehrt Entwicklung betreiben, da kaum geeignete Objekte zum Kauf stehen. Gleichzeitig gibt es auch immer mehr Crowdinvesting-Anbieter, bei denen man sich über einen längeren Zeitraum an Bestandsimmobilien beteiligen und somit am Gewinn der Vermietung partizipieren kann.

DIY Immobilienfonds

Drei mögliche DIY Immobilienfonds / Portfolios möchte ich euch gern vorstellen. Dadurch soll veranschaulicht werden, wie Renditen von fast 10% erzielt werden können und gleichzeitig das Risiko durch Streuung über verschiedene Märkte und Plattformen reduziert werden kann – getreu dem Motto „Lege nicht alle Eier in einen Korb“ oder „Setze nicht alles auf ein Pferd“. Der Einfachheit halber wird innerhalb eines Portfolios jeweils derselbe Betrag pro Projekt investiert. Dieser Betrag entspricht dem höchsten Mindestinvest der gewählten Plattformen innerhalb des jeweiligen Portfolios. Und es wird eine Laufzeit von 24 Monaten bei allen Projekten angenommen. Nach der Erläuterung zu den drei DIY Immobilienfonds-Varianten werden die vorgeschlagenen Plattformen noch einmal tabellarisch mit einigen Basisinformationen aufgelistet.

1. Einsteiger
einsteiger portfolio
Abb. 2: Einsteiger Portfolio – Aufteilung nach Plattformen

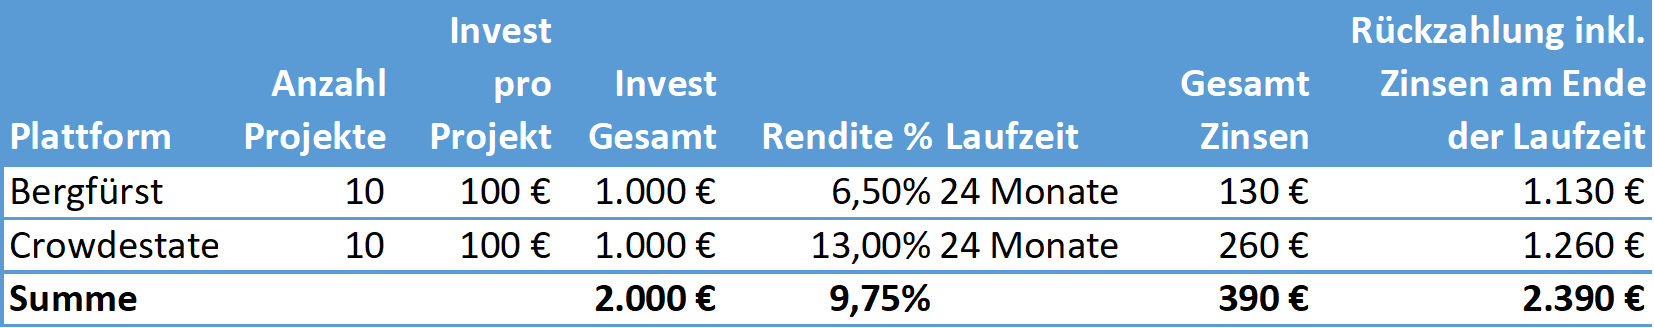
Das Einsteiger Portfolio ist für diejenigen geeignet, die erste Erfahrungen mit Immobilien-Crowdinvesting sammeln und dabei von Anfang an mit überschaubarem Zeitaufwand eine gewisse Streuung erzielen möchten. Es werden 2.000 Euro auf 20 Projekte aufgeteilt und dabei eine jährliche Rendite von 9,75% angestrebt:
einsteiger portfolio details
Abb. 3: Einsteiger Portfolio – Details

Warum werden Bergfürst* und Crowdestate* vorgeschlagen?

  • Der geringe Mindestinvest von 10 Euro (Bergfürst) und 100 Euro (Crowdestate) ermöglicht es, mit kleinen Beträgen einzusteigen
  • Es werden zwei Märkte abgedeckt – Deutschland und Estland – wobei die Plattformen zusätzlich auch Projekte in Österreich, Italien, Spanien, Lettland und Finnland anbieten
  • Beide Plattformen bieten auf ihrer Website einen Zweitmarkt, so dass Anteile auch vor dem Ablauf der Laufzeit verkauft werden können
  • Die Webseiten sind grundsätzlich auf Deutsch, abgesehen von einigen Projektdetails bei Crowdestate, die nur auf Englisch veröffentlicht werden
  • Die Zinsgutschrift erfolgt nicht erst am Ende der Laufzeit, sondern halbjährlich (Bergfürst) oder je nach Projekt monatlich, quartalsweise, halbjährlich oder jährlich (Crowdestate). Als ich mit Crowdinvesting angefangen habe, habe ich mich sehr gefreut, innerhalb von kurzer Zeit erste Zahlungen zu erhalten. Vielleicht geht es euch ebenso – dann ist diese Portfolio-Variante ein guter Ansatz.

2. Fortgeschrittene
fotgeschrittene portfolio aufetilung
Abb. 4: Fortgeschrittene Portfolio – Aufteilung nach Plattformen

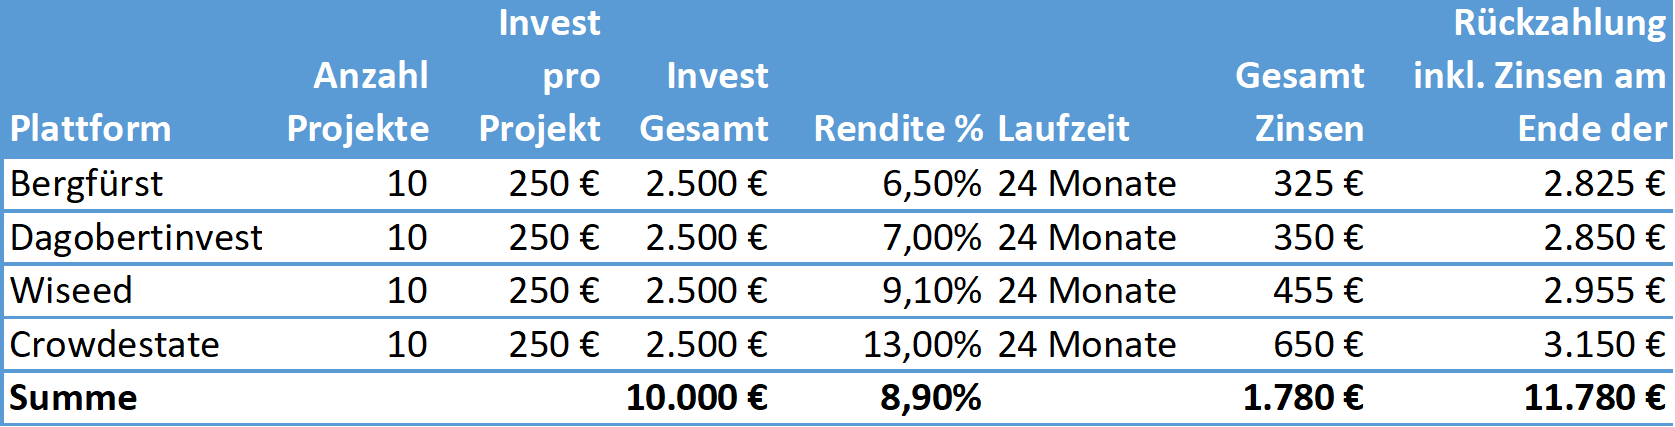
Das Fortgeschrittene Portfolio erfordert schon etwas mehr Pflegeaufwand, da die Anlagesumme über 40 Projekte auf 4 Plattformen verteilt wird. Die durchschnittliche jährliche Rendite liegt hier bei 8,90%:
fortgeschrittenes portfolio detail
Abb. 5: Fortgeschrittene Portfolio – Details

Wie kommt die Auswahl der Plattformen zustande? Zusätzlich zu den im Einsteiger-Portfolio genannten Gründen zur Auswahl von Bergfürst und Crowdestate kommen folgende hinzu:

  • Der bei den vier Plattformen höchste Mindestinvest liegt noch relativ niedrig bei 250 Euro (Dagobertinvest*). So können 10.000 Euro auf 40 Projekte aufgeteilt werden.
  • Es werden vier Märkte abgedeckt – Deutschland, Österreich, Frankreich und Estland – wobei die Plattformen zusätzlich auch Projekte in Italien, Spanien, Lettland und Finnland anbieten
  • Dagobertinvest *ist Marktführer in Österreich
  • Wiseed ist Branchenprimus in Frankreich und bietet gleichzeitig den niedrigsten Mindestinvest der französischen Portale (siehe auch Tabelle weiter unten)

Diese Variante mag für diejenigen interessant sein, die Immobilien zu einem festen Bestandteil ihrer Anlagestrategie machen wollen.

3. Profi
profi portfolio aufteilung
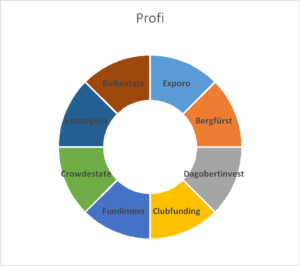
Abb. 6: Profi Portfolio – Aufteilung nach Plattformen

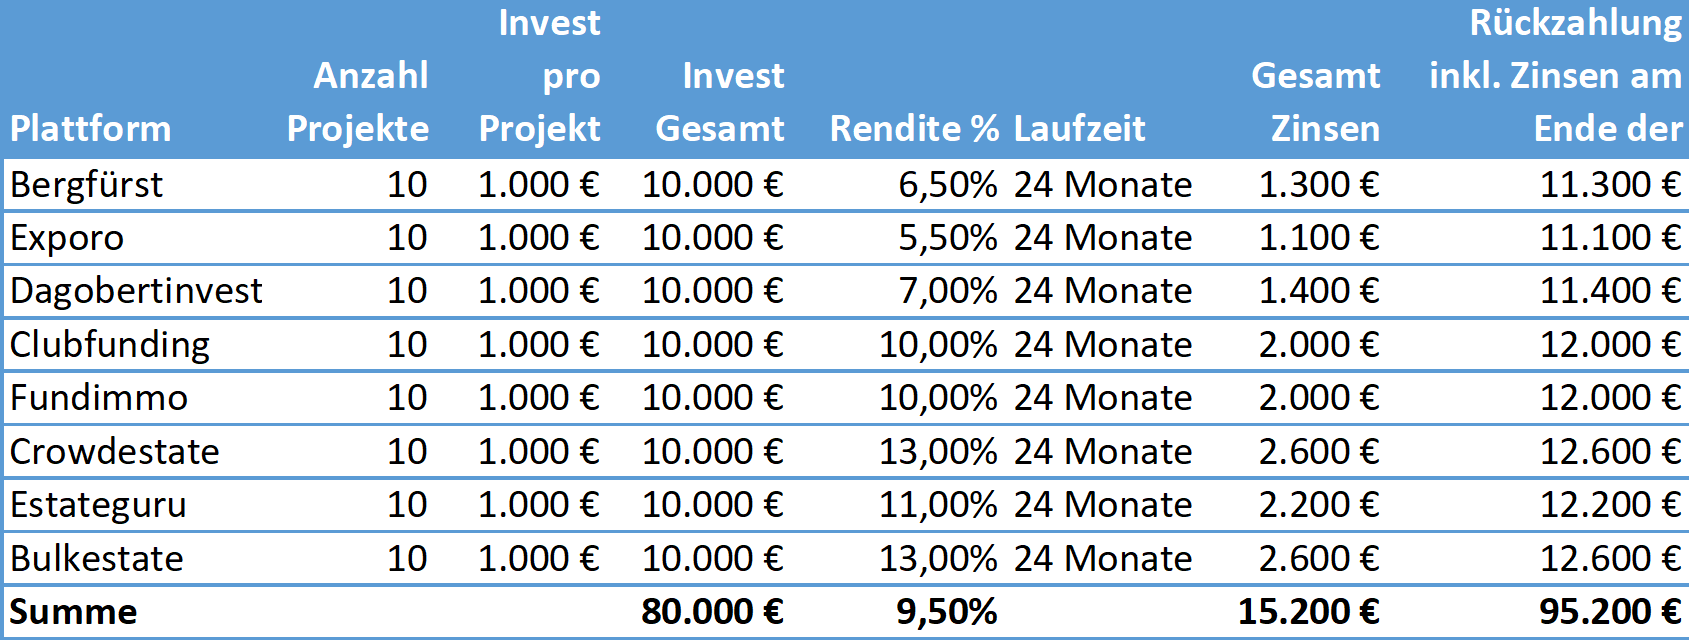
Die dritte Portfolio Variante Profi streut über 80 Projekte von 8 Anbietern. Wenn man auf so vielen unterschiedlichen Plattformen unterwegs ist, erfordert dies schon einen gewissen Zeitaufwand. Durch diese Streuung wird das Risiko jedoch signifikant reduziert und die zu erwartende Rendite liegt bei erfreulichen 9,50%:
profi portfolio afteilung detail
Abb. 7: Profi Portfolio – Details

Wie kommt die Auswahl der Plattformen zustande? Zusätzlich zu den in den beiden obigen Varianten genannten Gründen kommen folgende hinzu:

  • Es werden dieselben vier Märkte abgedeckt wie im Fortgeschrittenen Portfolio, jedoch wenn möglich auf mehrere Plattformen verteilt – Deutschland (Bergfürst*, Exporo*) , Österreich (Dagobertinvest*), Frankreich (Clubfunding, Fundimmo) und Estland (Crowdestate*, Estateguru*, Bulkestate*).
  • Die drei estnischen Plattformen bieten einen Autoinvest, der unter Vorgabe verschiedener Kriterien das verfügbare Kapital automatisch in Projekte investiert. Dies reduziert den zeitlichen Pflegeaufwand dieses Portfolios.

Wer diese Variante umsetzen möchte, benötigt einen größeren Kapitalstock, da der höchste Mindestinvest bei 1.000 Euro liegt und dieser Betrag daher als Investitionssumme bei allen Projekten verwendet wurde. Es soll dadurch illustriert werden, dass selbst größere Summen diversifiziert in Immobilien investiert werden können.

Die Portfolionamen Einsteiger, Fortschrittene, Profi zielen übrigens nicht auf den Wissenstand, die Erfahrung oder die Kompetenz des Investors ab. Es sollen lediglich verschiedene Varianten je nach Grad der Diversifizierung und dem Investitionsbetrag pro Projekt dargestellt werden. Pfeffersteuer, Salzstreuer und Gießkanne hätten auch irgendwie gepasst. Ich fand die gewählten Namen aber schon professioneller; das liegt natürlich im Auge des Betrachters 😊.

Ziel

Ziel der drei dargestellten DIY Immobilienfonds ist nicht unbedingt die 1:1 Umsetzung; obwohl das natürlich möglich ist. Es sind vielmehr Beispiel-Portfolios. Die Grundidee dabei ist, dass sich jeder Investor seinen eigenen DIY Immobilienfonds nach individuellen Kriterien zusammenstellen und dabei unter Beachtung des Mindestinvests die gewünschte Streuung über verschiedene Märkte und Plattformen realisieren kann. Die Auswahl der Plattformen, die Anzahl der Projekte pro Plattform und natürlich auch der Invest pro Projekt sind beliebig veränderbar.

Ein Portfolio „zusammenzubauen“ entspricht daher nicht so sehr dem peniblen Folgen einer Billyregal-Bauanleitung von Ikea, wo jedes Resultat identisch sein sollte, wenn man es richtig gemacht hat. Sondern es ähnelt eher dem Mischen von Farben, mit denen ein einzigartiges Gemälde entsteht. Der Ansporn soll daher sein, dein individuelles „Gemälde“ entsprechend deiner Lebenssituation, deiner Risikoneigung, dem gewünschten Investitionsvolumen und deinen Vorlieben anzufertigen.

Top-Plattformen

Die in den Portfolio-Varianten genannten 9 Plattformen gehören meiner Meinung nach zu den Top-Plattformen in Europa, obwohl es natürlich dutzende andere Anbieter gibt. Auf allen Plattformen kann man in Euro investieren, so dass Währungsrisiken vermieden werden. Außerdem werden genügend neue Projekte angeboten, so dass man seine Investitionen in einem überschaubaren Zeitrahmen unterbringen kann. Bei der Auswahl der Plattformen ist der Track Record ein elementarer Faktor für mich (siehe Punkt 2 in diesem Beitrag). Wer sich vielleicht etwas über die bei uns weniger bekannten französischen Plattformen wundert, kann in demselben Beitrag auch erfahren, aus welchen Gründen ich ein Faible dafür habe.

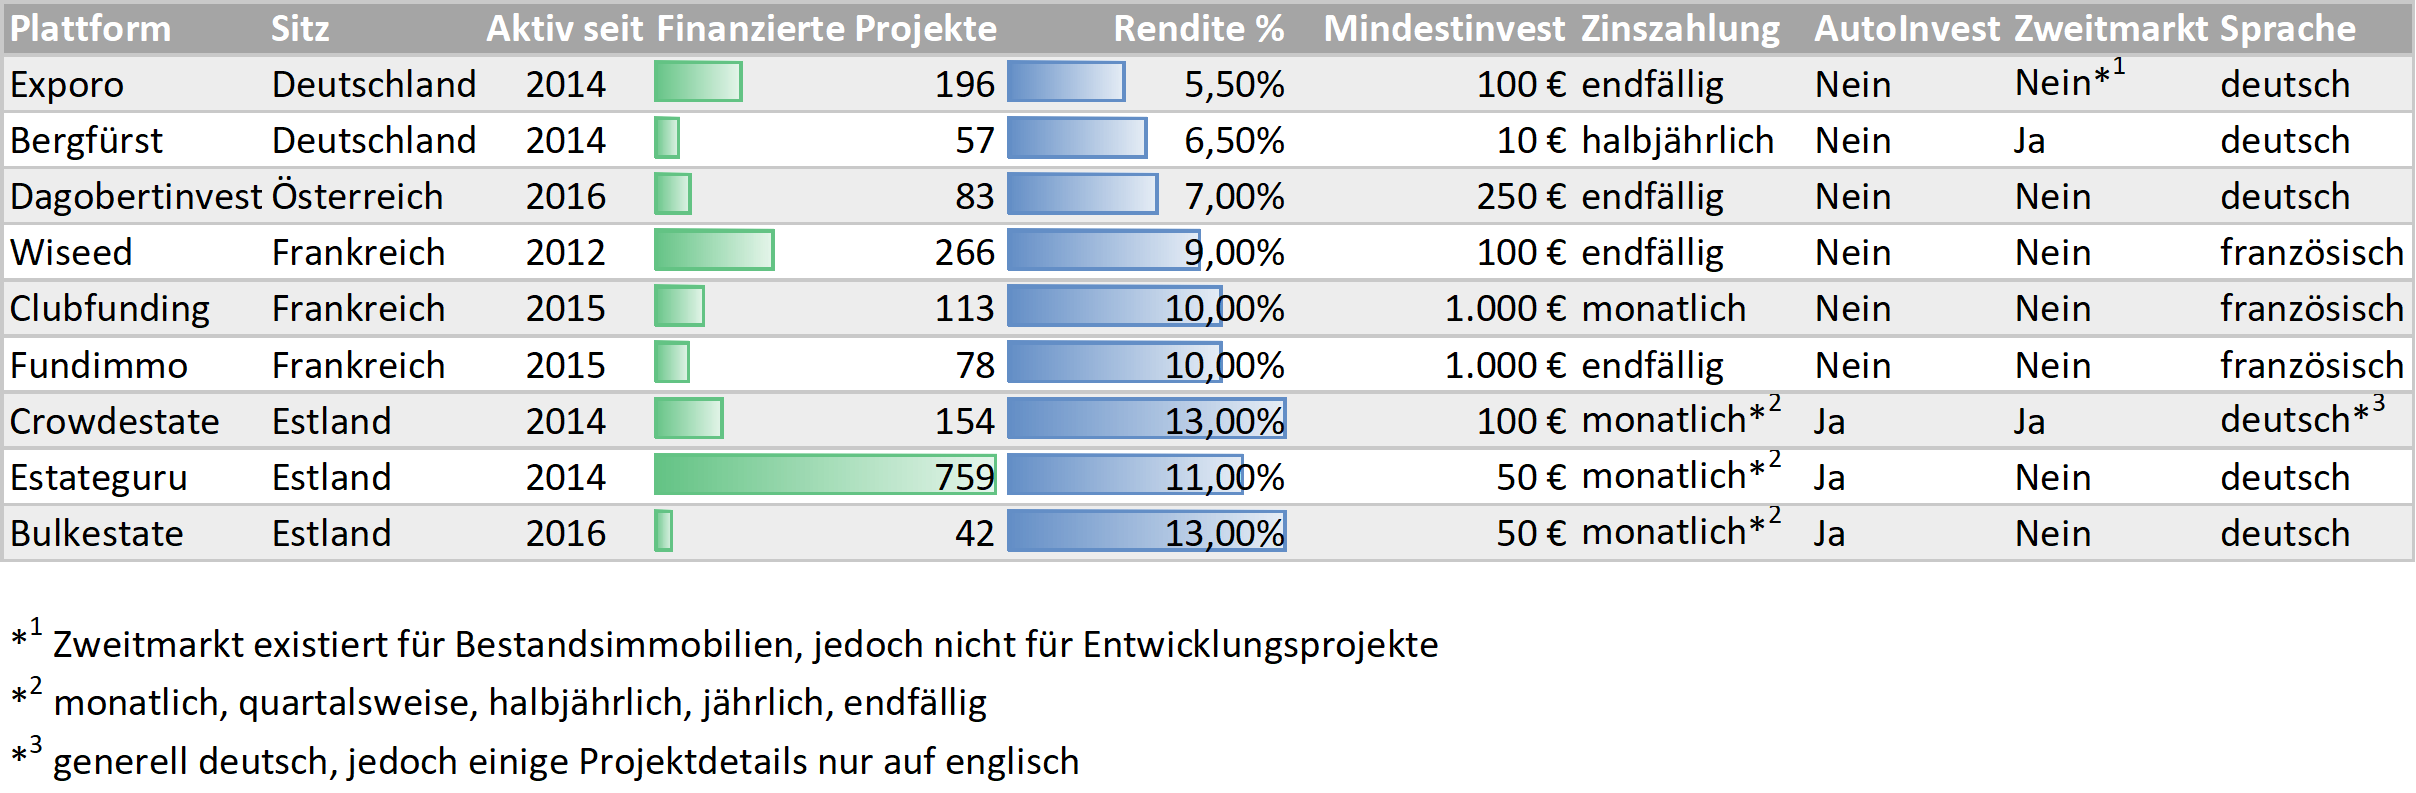
In der folgenden Tabelle werden die Plattformen mit einigen Basisinformationen dargestellt:
übersicht top immobilienplattformen europa
Abb. 8: Übersicht Immobilien Top-Plattformen in Europa

Es gibt natürlich weitere wichtige Kriterien zur Auswahl von Plattformen, über die man sich als Investor informieren sollte. Auch wenn das nicht erschöpfend in diesem Beitrag betrachtet werden kann, möchte ich noch folgende Punkte kurz erwähnen:

  • Kosten: Nur bei Wiseed fallen 0,9% Kosten pro Investment an, auf allen anderen Plattformen entstehen dem Investor keine Kosten.
  • Automatischer Steuerabzug auf Zinsen: Bei Bergfürst kann ein Freistellungsauftrag erteilt werden, wenn kein automatischer Steuerabzug auf Zinsen gewünscht ist. Die französischen Plattformen ziehen keine Steuern ab, wenn man als deutscher Investor validiert ist (Erläuterungen dazu findet ihr in diesem Artikel). Alle anderen Plattformen zahlen die Zinsen per se ohne Abzug von Steuern an den Investor aus und überlassen ihm die Deklarierung gegenüber den Finanzbehörden.
  • Finanzierungsmodell / Sicherheiten: Je nach Plattform werden unterschiedliche Finanzierungsmodelle und Sicherheiten angeboten. Es ist also empfehlenswert, sich die Plattformen genauer anzuschauen, bevor man diese als dauerhaften Baustein seiner Anlagestrategie verwendet.

Benötigter Zeitraum für die Investitionen

Bei allen drei vorgestellten Portfolio-Varianten werden ca. 3 – 6 Monate benötigt, um die gewünschte Anlagesumme vollständig unterzubringen. Wie ist das möglich? Da in jeder Variante pro Plattform jeweils dieselbe Anzahl Projekte finanziert werden, nämlich 10. Bei einem groben Durchschnitt von einem Projektangebot pro Woche auf jeder Plattform und der Annahme, dass jedes zweite Projekt als passend fürs Portfolio betrachtet und daher ausgewählt wird, werden 20 Wochen benötigt – also knapp 5 Monate.

Weiterlesen

Des Campers Fluch sind Regen und Besuch – ersteres geht noch…

Dies ist ein Beitrag von Inga im Rahmen des P2P Kredite Schreibwettbewerb 2019

Mit dieser alten Camper-Weisheit begrüße ich inzwischen Rodrigo, der allerdings zu der eher angenehmen Sorte Besuch gehört und mir diesen scherzhaft gemeinten Spruch auch nicht übel nimmt.
Rodrigo heißt eigentlich Roelof, aber da das in Spanien niemand aussprechen kann, heißt er hier Rodrigo. Rodrigo war schon überall, hat das Kapitänspatent sowie eine Restauratorenausbildung und ist zur Zeit offiziell Mitarbeiter eines Tierbestattungsinstituts. Seine Großeltern waren holländische Reedereibesitzer und als er das Überführen von Yachten an die Saudis leid war, hat er sich mit der goldenen Kreditkarte seines Großvaters nach Indien abgesetzt. Heute ist er zweiundsiebzig, hat ein künstliches Hüftgelenk und einen Herzschrittmacher. Seine geschiedene Frau schuldet ihm noch fünfhunderttausend Euro, die er aber schon abgeschrieben hat. Für sein letztes Geld und einen Bankkredit über dreitausend Euro hat er sich ein zweiundzwanzig Jahre altes Wohnmobil mit schielenden Reifen aufdrehen lassen, dem ein wahrscheinlich geschmierter Sachverständiger keine Mängel bescheinigt hat. Auf jeden Fall ist der Rahmen so verzogen, dass ein Reifen soweit nach innen gestellt ist, dass ein normales Lenken nicht möglich ist. Deswegen musste Rodrigo auf der Hinfahrt durch Frankreich auch die teure Autobahn nehmen, da er nur dort rechts und links genügend Platz zum Korrigieren seiner Fahrspur hatte. Und nun überlegt er, wie er in 3 Monaten wieder nach Deutschland kommt, da er dann einen Termin für den Austausch seines Hüftgelenks hat. Dummerweise bekommt er immer, wenn er eine Werkstatt aufsuchen will, einen akuten Gichtanfall oder sein Hund wird krank. Ursache ist wahrscheinlich die Angst, es schwarz auf weiß zu bekommen, dass er mit diesem Fahrzeug nicht mehr oder nur nach einer größeren Investition wieder fahren kann. Rodrigo ist normalerweise ein sehr umgänglicher Zeitgenosse – im Zweifelsfall hat er aber auch immer sehr schnell einen Anwalt parat, der bisher alle Angelegenheiten zu seinem Vorteil erledigt hat. So mussten schon Richter und Polizisten auf Grund seiner Anzeige ihren Schreibtisch räumen, aber auch Hausverwalter, französische Zollbeamte, GEZ-Eintreiber und Gastwirte mussten sich auf Grund seiner Intervention eine neue Existenz aufbauen. Und auch wenn sich bei seinen Erzählungen möglicherweise manchmal Realität, Fantasie und Wunschdenken etwas vermischen, so ist es doch immer unterhaltsam, ihm zuzuhören.

„Was hast du eigentlich immer Wichtiges an deinem Rechner, dass dich noch nicht einmal ein attraktiver Mann und ein kühles Bier davon wegholen können?“ frotzelt er eines Tages.
Es ist ihm bei seinen Besuchen schon aufgefallen, dass ich oftmals zu unterschiedlichen Tageszeiten vor dem Laptop sitze und auch durch ein mitgebrachtes kühles Bier nicht sofort aus dem Wohnmobil herauszulocken bin „…..komme gleich, noch 6 Minuten….“
Ich überlege, ob ich versuchen soll, ihm P2P zu erklären und ihn womöglich zu werben – es gibt gerade teilweise recht attraktive Werbeprämien – aber in Anbetracht seiner finanziellen Situation sehe ich lieber davon ab. Trotzdem versuche ich, ihm das P2P-Prinzip so gut ich kann zu erklären und er zeigt sich sehr interessiert – für den Fall, dass seine Ex-Frau ihm doch einen Teil ihrer Schulden zurückzahlen würde, Mann kann ja nie wissen….Bei dieser Gelegenheit erfahre ich auch noch ganz nebenbei, dass er den Doktortitel einer holländischen Universität besitzt, ihn aber nicht nutzt, da ihm Titel nicht wichtig sind. Promoviert hat er mit einer Arbeit über einen ziemlich unbekannten holländischen Dichter, bei dem er nach unsrer schon etwas länger währenden Bekanntschaft davon ausgehen kann, dass ich ihn nicht kenne.

Ein weiterer, neuer und unerwarteter Besuch, den ich aber auch nicht unbedingt in die Kategorie „Fluch“ einordnen würde, in dieser Woche ist Günther. Günther kommt auf dem Weg zum Sanitärgebäude immer an unserer Parzelle vorbei und grüßt auch immer freundlich, aber sonst hatten wir bisher keinen näheren Kontakt. Er fährt ein Wohnmobil im Wert eines Einfamilienhauses in guter Lage und man merkt auch an seiner Kleidung, dass er zumindest nicht jeden Euro zweimal umdrehen muss. Fairerweise muss ich allerdings sagen, dass er dies nie gezielt herausgestellt hat. Heute hat er zufällig 3 Dosen kaltes Bier dabei und fragt, ob ich einen Moment Zeit habe – er sei neulich im Gespräch mit Rodrigo auf ein Thema gekommen, das sein Interesse geweckt habe und Rodrigo habe ihn diesbezüglich auf mich verwiesen.
Zufällig habe ich wirklich gerade Zeit und nachdem die Bierdosen geöffnet sind, erzähle ich Günther lang und ausführlich alles über P2P, was mir so einfällt. Am Laptop zeige ich ihm ein paar Beispiele und er bittet mich, ihm doch per email Links mit den meiner Meinung nach interessantesten Adressen zu senden, damit er sich in Ruhe dort einlesen kann. Das erledige ich dann auch noch am gleichen Abend mit dem Hinweis, dass die wichtigste Adresse das Forum von p2p-kredite.com ist und er sich, wenn er einen oder mehrere Anbieter in die engere Wahl gezogen hat, die entsprechenden Threads dort auf jeden Fall anschauen soll, bevor er sich endgültig entscheidet.

Am nächsten Tag, ich wasche gerade mein Lieblings-T-shirt am Waschbecken für die Handwäsche, baut Christiane, die Frau von Günther, ihre kleine Schüssel mit Handwäsche neben meinem Platz auf und meint: „Du hast ja meinen Günther ganz schön verrückt gemacht. Wegen dir hat er die letzte Nacht kaum geschlafen!“ Etwas irritiert schaue ich sie an und sie lacht: „Er hat die halbe Nacht am Laptop verbracht und wohl irgendwelche Seiten studiert, die du ihm empfohlen hast.““Oh – wenn er die wirklich alle gründlich anschauen will, dann braucht das schon seine Zeit,“ entgegne ich lachend, „aber an seiner schlaflosen Nacht wollte ich nun wirklich nicht Schuld sein!“

Weiterlesen

Portfolio-Strukturierung mit P2P-Krediten

Dies ist ein Beitrag von Nikolay im Rahmen des P2P Kredite Schreibwettbewerb 2019

In meinem zweiten Artikel des Schreibwettbewerbs, möchte ich mich mit der Rolle von P2P-Krediten in Anlage-Portfolios befassen und ein paar Hinweise geben, wie man sein Portfolio sinnvoll strukturieren kann. Ich beschränke mich hierbei auf die Betrachtung des risikobehafteten Teils des Portfolios und nehme an, daß P2P-Kredite in die gleiche Risikoklasse gehören wie Aktien.

Vorweg sei angemerkt, daß es keine richtige Portfolio-Struktur gibt. Es gibt viele Positionen, die sich plausibel vertreten lassen. Unser Ziel als Anleger muss es daher sein, eine Struktur zu finden, die zu unseren Werten und Vorstellungen passt.

Aber warum überhaupt eine Portfolio-Struktur festlegen? Der wesentliche Grund liegt in meinen Augen darin, die Entscheidungsfindung zu verbessern und schließlich zu vereinfachen. Ich will mich nicht jeden Monat fragen, wo ich mein Geld investieren will, ob ich nachkaufe oder lieber verkaufe. Über die Portfolio-Struktur lege ich Regeln fest, die mir den Großteil dieser Entscheidungen abnehmen.

Ein Vergleich mit Aktien

Vergleichen wir zunächst ein paar wesentliche Eigenschaften von Aktien und P2P-Krediten. Ich selbst sehe mich als Index-Investor, weshalb ich als Vergleichswert den MSCI World Aktienindex wähle.

Rendite

Die durchschnittliche Rendite des MSCI World lag in den letzten 30 Jahren bei ca. 8% pro Jahr. Auch wenn P2P-Kredite erst seit einigen Jahren investierbar sind, rechnen wohl die meisten von uns mit einer Rendite jenseits von 8% (nach Ausfällen).

Aus Rendite-Sicht steht somit nicht zu befürchten, daß wir uns mit der Aufnahme von P2P-Krediten in unser Portfolio ebendiese verhageln. Im Gegenteil, die Aussichten für Aktien sind nach dem langen Bullenmarkt der letzten 10 Jahre eher durchwachsen, so daß P2P-Kredite möglicherweise sogar einen Rendite-Boost bewirken könnten.

Wertschwankungen

Das Risiko eines Aktien-Investments lässt sich auf verschiedene Weise messen. Ein üblicher Ansatz ist die Betrachtung der Wertschwankungen, gemessen durch die Volatilität. Diese lag für den MSCI World in den letzten 30 Jahren bei ca. 13%. Mit anderen Worten, in einem normalen Jahr lag die Rendite zwischen -5% und 21% (8% ± 13%).

Demgegenüber ist die Volatilität von P2P-Krediten deutlich gedämpft. Auf Plattformen mit Buyback liegt die Volatilität deutlich unter 1%, es geht stetig bergauf. Auf Plattformen ohne Buyback ist die Volatilität zwar deutlich höher, sie liegt z.B. bei finnischen Konsumentenkrediten auf Fellow Finance um 2%, liegt damit aber immer noch deutlich unter der Volatilität des MSCI World.

Aus Sicht der Volatilität bieten P2P-Kredite mit ihrer relativen Schwankungsarmut eine Möglichkeit, das Portfolio insgesamt zu beruhigen.

Maximaler Wertverlust

Betrachten wir abschließend den zu erwartenden maximalen Wertverlust als weiteres Risiko-Maß. Der MSCI World hatte seinen maximalen Wertverlust der letzten 30 Jahre während der Finanzkrise bis 2009 mit knapp 58%. Auf Seiten der P2P-Investments haben wir mangels Index leider keinen Vergleichswert. Wir wissen lediglich, daß jeder einzelne Anbahner pleite gehen kann und wir in dem Fall mit einem Totalverlust unseres Investments rechnen müssen.

Wenn wir annehmen, daß wir unsere P2P-Investments so breit streuen könnten, daß im schlimmsten Fall noch mindestens unser halbes Portfolio erhalten bliebe, wären wir mit den P2P-Investments nicht schlechter gestellt, als mit Aktien.

Wie ich mein eigenes Portfolio strukturiere

Will man nun P2P-Kredite in sein Portfolio aufnehmen, stellen sich zwei Fragen:

  1. Welchen Anteil meines Portfolios investiere ich in P2P-Kredite?
  2. Wie viel investiere ich in jeden einzelnen Anbahner?

Positionsgröße P2P insgesamt

Mit den obigen Ausführungen glaube ich, daß man maximal eine Gleichgewichtung von Aktien und P2P-Krediten rechtfertigen kann. Aufgrund des ungeregelten Marktes und der geringeren Diversifikation gegenüber einem Aktien-Index wie dem MSCI World, beschränke ich den P2P-Anteil in meinem eigenen Portfolio auf 25%.

Positionsgröße je Anbahner und Plattform

Ich bin für mein Portfolio zu dem Schluss gekommen, daß ich Anbahner nach Informationslage (Finanzberichte, Nachrichtenlage, „guter Ruf“) in mein Portfolio aufnehme und dann grundsätzlich eine Gleichgewichtung anstrebe. Ich habe keine Informationen, die mir ermöglichen würden, aus den Finanzdaten eines Unternehmens auf dessen Insolvenzrisiko zu schließen und somit ist es in meinen Augen auch nicht sinnvoll, die einzelnen Positionen unterschiedlich zu gewichten.

Weiterlesen

Der Tag, an dem aus dem Mintos Forum ein Life-Chat wurde …

Dies ist ein Beitrag von Inga im Rahmen des P2P Kredite Schreibwettbewerb 2019

Ein außerplanmäßiger Beitrag – eine aus der Situation heraus entstandene ganz persönliche Zusammenfassung:

Teilnehmer bis zum 21.Juni:

AndiSchmid, Bandit55555, bigbear, bigdan, Boddenfan, carnold, checkov, CLAM, Claus Lehmann, clementine, collie, Compfuzzy, dagsie, danginello, Destiny, Doso, Dreamtiem, fangri,Flat-Jack, FuxX, HaukiiBaukii, Henning, hugh, iceman999, Interessierter Investor,InvestReaper, j789, Jaka, kaph1016, Lichtensteiner, Matthias.R, Mephisto,microp2p, MintosFrank, MrP, nisse241, njal, Omicron, Ostpocke, Pee2pee,reisender1967, Rettungsschirmchen, Rick Lusitano, Roadrunner13, Rolf771,Scottyffm, SharkyDD, Sidame00, stummlfumml, TAK79, Torsten H., TTom,Twintos,Tyrus, ulfkevin, Urs1981, Wolf, 10h6 und natürlich viele Mitlesende…

(Da aus den Nicks das Geschlecht der Teilnehmer nicht ersichtlich ist und ich davon ausgehe, dass der überwiegende Teil hier männlich ist, verzichte ich auf eine gendermäßig korrekte, aber umständliche Schreibweise und verwende der Einfachheit halber die männliche Form – meine Geschlechtsgenossinnen hier mögen es mir bitte verzeihen :)

Es begann am 12. Juni – der Start der Vorgeschichte, die wir (im Moment noch ?) nicht kennen, dürfte allerdings einige Monate weiter zurückliegen:

Rettungsschirmchen postet, dass er soeben 2,5k Kuki.Pl mit 1% Abschlag ergattert hat. Und einige Minuten später, dass es jetzt Simbo und Varks mit entsprechenden Abschlägen gibt – ob jemand statt -0.1% -1% Abschlag eingegeben hat? Die aktuell im Mintos Forum Anwesenden gehen sofort auf die Mintos*-Seite, Zweitmarkt, und schauen, ob für sie auch noch etwas abfällt. Zur Freude aller sind noch jede Menge Kredite mit guten Abschlägen vorhanden und man deckt sich ein. Und als Claus dann noch postet, dass die mit -1% Abschlag gekauften Kredite umgehend zu -0.3% Abschlag wieder verkauft werden können, verbringen die Jäger und Sammler im Forum einen intensiven Nachmittag. Diverse finanzielle Reserven werden aktiviert, Tagesgeld – und Girokonten auf ein Minimum reduziert, Neuanmeldungen bei Trustly getätigt und aktuelle langlaufende Kredite bei Mintos mit leichten Abschlägen verkauft – eine solche Gelegenheit will man sich schließlich nicht entgehen lassen!

Diejenigen, die tagsüber ihre Zeit einem Arbeitgeber zur Verfügung stellen müssen, bedauern dies zutiefst und sind daher umso erfreuter, als es am späten Nachmittag noch einmal Nachschlag gibt. Erste Spekulationen, ob es womöglich einen anderen Hintergrund als ein Programmierfehler bei einem Großinvestor sein könne, tauchen auf. Aber wirkliche Sorgen macht sich niemand und so wird auch bei den sporadisch immer wieder auftauchenden Kuki.Pl zu -1% zugegriffen. Auch andere Anbieter mit geringeren, aber immer noch guten Abschlägen sind immer wieder mal auf dem Markt und man deckt sich ein. Und dann der Hammer am 18. Juni: Die meisten haben sich zu ihrem Leidwesen bereits weitestgehend eingedeckt – und nun kommen Kukis zu -1.1% auf den Markt. Und es folgen Bino, Varks und Simbo….Und dies ist der Zeitpunkt, an dem sich das Forum mehr oder weniger in einen Life-Chat verwandelt: Nahezu im Minutentakt kommen Beiträge der unterschiedlichsten Nutzer, inzwischen weniger Mitteilungen über als erfolgreich empfundene Neuinvestitionen als Ideen, Vermutungen, Spekulationen, was der Hintergrund für die immer neu auftauchenden Nachlässe sein könne. Alle Theorien/Ideen haben irgendeinen nicht logischen Aspekt und keine ist wirklich schlüssig. Bandit55555 findet heraus, dass nahezu alle Angebote von einem Investor, von 7992069, kommen. Andere finden heraus, dass er diese Kredite offensichtlich frisch auf dem Primärmarkt kauft (sie sind zum Teil erst 2 Tage alt), um sie dann mit Verlust zu verkaufen. Es wird immer mysteriöser und die tollsten Theorien tauchen auf: Steckt Mintos selbst dahinter? der zeitliche Zusammenhang mit der Einführung von Invest und Access kann doch kein Zufall sein…Sind es die Anbahner, die ihre Produkte nun auch auf dem Zweitmarkt anbieten, aus welchem Grund auch immer? Ist es einfach ein Menschenfreund, der auf diese Art etwas Geld verschenken will? An ein Versehen eines Groß-Investors glauben inzwischen nicht mehr viele, aber vielleicht wurde sein Account gehackt? Oder er hat eins der Bonus-Programme falsch verstanden? Oder ein Abkommen mit Mintos, sein Kapital nur scheibchenweise abzuziehen?Befinden wir uns gar gerade mitten in einem Life-Krimi, bei dem es um Geldwäsche geht?….

Es ist eine Gelegenheit, seiner Fantasie bei einem an sich ernsten Thema mal freien Lauf zu lassen und in dem Jagdfieber entwickelt sich eine besondere Athmosphäre der Gemeinsamkeit. Diejenigen, die auf Grund körperlicher Bedürfnisse wie Essen,Trinken oder dem Gegenteil davon mal kurz den Rechner verlassen müssen, versuchen, diese Unterbrechungen möglichst kurz zu halten und, wieder vor dem Bildschirm, schaut man zuerst, wer inzwischen etwas Neues geschrieben hat. Ein leises Gefühl der Vertrautheit stellt sich ein und von dem einen oder anderen hat man inzwischen auf Grund seiner Beiträge ein – wenn auch etwas verschwommenes – Bild im Kopf.

Weiterlesen

Auch andere Mütter haben schöne Töchter

Dies ist ein Beitrag von Inga im Rahmen des P2P Kredite Schreibwettbewerb 2019

oder frei interpretiert: Auch andere Länder bieten interessante Anlagemöglichkeiten.
Vom P2P – Prinzip überzeugt, können mich erste Dämpfer bei auxmoney* nicht von weiteren Versuchen abhalten. Ein täglicher Blick ins Forum von p2p-Kredite.com ist inzwischen zu einer festen Angewohnheit geworden und somit bin ich unter anderem auch relativ früh informiert, wenn sich eine neue Plattform etabliert. Die Erfahrung zeigt, dass es günstig sein kann, möglichst gleich in den Anfängen einer Plattform einzusteigen – oftmals ist dann noch nicht alles ganz ausgefeilt und dadurch ein „Rosinen picken“ möglich, was in der Regel später dann durch Nachbesserungen der Plattform wieder entfällt oder zumindest erschwert wird.

Bei Bondora* bin ich leider etwas spät dran, aber es lohnt sich trotzdem noch und bei Twino* steige ich dann auch gleich ziemlich hoch ein. Dort bekommt man anfänglich zum jeweiligen Stichtag die vollen monatlichen Zinsen, unabhängig vom Kaufzeitpunkt, und ich spezialisiere mich darauf, Kredite zu kaufen, bei denen die nächste Zinszahlung möglichst innerhalb der nächsten 10 Tage liegt. Den Nachbarsjungen, dem ich gerade etwas Mathe-Nachhilfe gebe, lasse ich Dreisatz und Gleichungen üben: Ein Kredit zu 12,9% bringt in 1 Monat x Euro. Wie hoch ist der tatsächliche Zinssatz, wenn er diesen Betrag schon in 10 Tagen erwirtschaftet? Und wieviele Tage bis zur Fälligkeit dürfen einem Kredit zu 14,9% verbleiben, um das gleiche Ergebnis zu erzielen? Erstelle eine Tabelle mit verschiedenen Laufzeiten und Zinssätzen……

Aber trotz Tabelle und relativ hohen Zinsgewinnen wird es mir nach einer Weile etwas mulmig im Bezug auf die Höhe meiner Investitionen bei Twino – Stichwort Diversifikation – und ich beschließe, mich dort etwas zurückzuziehen. Kurz entschlossen stelle ich sämtliche Kredite zum Verkauf. Der Verkauf läuft gut und ich ziehe an diesem Tag dreimal eine vierstellige Summe von meinem Twino-account ab. Bei der letzten Überweisung ist etwas anders und ich habe den Eindruck, da ist etwas schiefgelaufen und beantrage sie noch einmal. Eine Stunde später sehe ich dann auf meinem Kontoauszug, dass es doch geklappt hatte und der Betrag nun zweimal von meinem Twino-account auf mein Postbankkonto überwiesen wurde – und mein Kontostand bei Twino jetzt -2600 Euro zeigt.Ob es meinen Englischkenntnissen oder denen der Mitarbeiterin des Live-chats zuzuschreiben ist, dass mein Anliegen zuerst nicht erkannt wird, weiß ich jetzt nicht so genau, aber nachdem sie dann versteht, dass Twino mir quasi einen zinslosen Kredit von 2600 Euro eingeräumt hat, beginnt plötzlich eine hektische Aktivität im Hintergrund und man bittet mich inständig, doch die 2600 Euro möglichst umgehend zurück zu überweisen. Und da es bereits relativ spät am Nachmittag ist, befürchte ich, dass der IT-Verantwortliche dort an diesem Tag Überstunden machen muss. (Und irgendwann muss er dann auch die Auszahlung der Zinsen an die tatsächliche Haltedauer des Kredits anpassen.)

Auch der frühzeitige Einstieg bei finbee* lohnt sich – wobei hier der Abenteuer- und Spaßfaktor für einen user „mit Tagesfreizeit“ keine unbedeutende Rolle spielt. Das System der Unterbietungsauktion – diejenigen, die am wenigsten bieten, bekommen den Zuschlag – sorgt einige Monate für spannende Stunden. Man gibt sein Gebot ab – je nach Strategie manchmal erst zu einen möglichst hohen Zinssatz, wohl wissend, dass der wahrscheinlich unterboten wird – aber vielleicht ja auch nicht…..- und man dann rausfällt aus der Bieterliste. Und kurz vor Ende der Gebotsmöglichkeit schätzt man ein, bei welchem Prozentsatz wohl noch eine realistische Chance besteht, mit auf der Bieterliste zu bleiben, und bietet noch einmal neu – in umgekehrter Variante ja durchaus bekannt.

Natürlich kann ich auch im Urlaub nicht ganz abstinent sein und sitze in Spanien, auf einem schönen Campingplatz direkt am Meer,vor meinem Laptop, da gerade das Gebotsende für einige Kredite bei finbee bevorsteht. Plötzlich ertönt aus einem Lautsprecherwagen, der mehrmals die Straße rauf und runter fährt, eine aufgeregte Stimme. Ich verstehe nur „policia“ und „playa“ und auf unserem Campingplatz herrscht plötzlich hektische Aufruhr. Sämtliche Spanier, die Wohnwagen und Pkw’s dort stehen haben, rennen zu ihren PKW’s und verlassen den Platz. Zum Glück kann ich einen der Mitarbeiter des Platzes abfangen und der erklärt mir, dass der Camping wegen einer Tsunami-Warnung sofort geräumt werden müsse – man könne auf einen Parkplatz oberhalb ausweichen. Da wir nicht wissen, wieviel Zeit wir haben, lassen wir alles stehen und liegen und während Göga das Stromkabel entfernt und die Stützen hochklappt räume ich wenigstens noch den Laptop und was ich gerade so noch greifen kann ins Wohnmobil und schon starten wir. Die Rotweinflasche, die noch auf dem Tisch steht, ist zum Glück nur noch zu einem Viertel gefüllt, so dass sich die Flecken auf dem Fußboden in Grenzen halten und die Gläser waren auch nicht so teuer. Nach etwa 1 Stunde – die Scherben sind inzwischen zusammengekehrt,der Fleck weitestgehend beseitigt und ich will mir gerade einen Kaffee kochen – schaut Göga zufällig aus dem Fenster und meint: „Du, geh mal raus, der Campingplatzbesitzer kommt auf uns zu.“ Ich gehe raus und der freundliche Campingplatzbesitzer erklärt uns, dass alles ok sei und wir wieder runter auf den Platz kommen können. Es habe in Griechenland ein Erdbeben gegeben und man konnte die Wucht nicht einschätzen, aber die Wellen haben sich schon vor Italien gelegt…..
Bei den Krediten von finbee bin ich natürlich unterboten worden.

P2P Conference Riga – hochkondensiertes Destillat meiner Erkenntnisse

Letzten Freitag und Samstag war ich auf der P2P Conference* in Riga. Gepackte 2 Tage Präsentationen, Informationen, Gespräche, neue Leute, Fun, Klatsch und Tratsch, … . Über Konferenzen zu schreiben fällt mir immer schwer. Mein probates Mittel diesmal: 3 Tage sacken lassen und dann Mut zur Lücke. Was dann noch in Erinnerung ist, hat sich etwas strukturiert und ich kann es hier niederschreiben.

Rahmenbedingungen, Location, Ambiente

Die von Targetcircle organisierte Konferenz fand zum ersten Mal statt. Die Organisation war sehr gut und übertraf meine Erwartungen deutlich. Am ersten Tag gab es Präsentationen (Video dazu) und Stände von Plattformen. In relativ relaxter Atmosphäre konnten die geschätzt 350 bis 400 Teilnehmer sich austauschen und leckeres Catering und DJ Musik gab es zusätzlich. Die allermeisten Teilnehmer kamen aus Deutschland und dem Balitikum aber auch aus anderen Ländern waren einige angereist. Ganz überwiegend waren die Teilnehmer Repräsentanten von Plattformen, Privatanleger, Blogger und Youtuber. Abends gab es eine After Konferenzparty in einem Restaurant am Fluss. Der 2. Tag fand an einem Strand an einem See statt und es kam Urlaubsfeeling auf. Ich hab die meiste Zeit mit Gesprächen verbracht, es gab aber auch Wakeboarding, Standup Paddling und Volleyball und Boule.

P2P Conference Riga

Big News

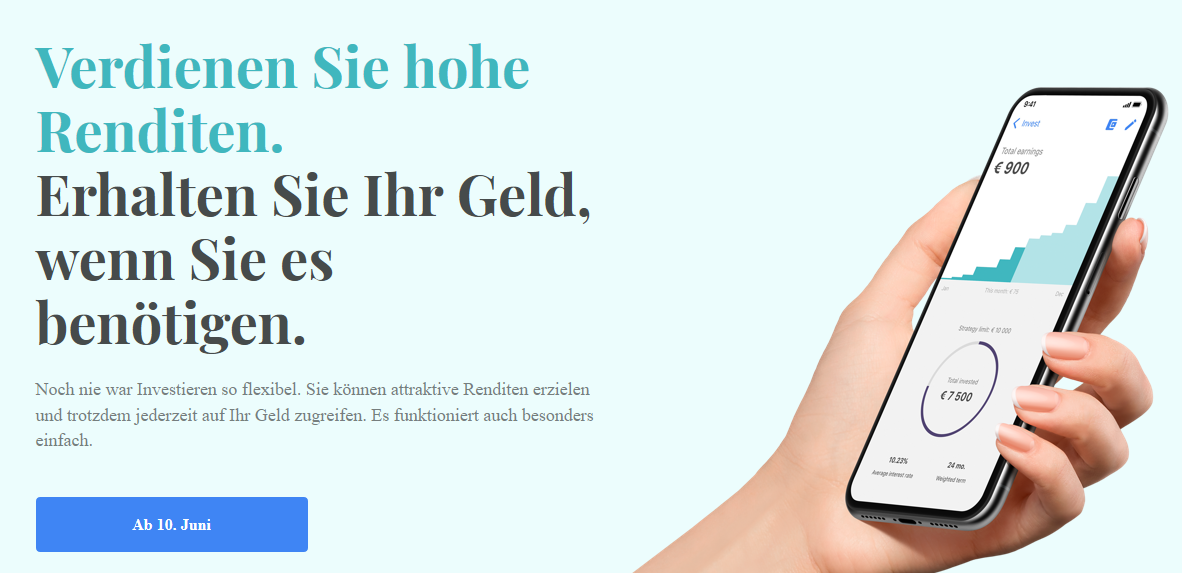
Die wichtigste Nachricht auf der Konferenz war die Ankündigung von Mintos Invest & Access. Dazu gibt es inzwischen auch schon 12 Seiten Diskussionen im Forum.

Wohin steuern die lettischen Plattformen?

Als Trend zeichnet sich ab, dass sie versuchen, sich von einem P2P Kreditmarktplatz zu einer breiter gefassten Anlageplattform zu entwickeln. Deutlich zu sehen/hören ist dies bei Mintos* und Twino*. Aber auch bei der Viasms Gruppe (Viainvest*) und Grupeer* gibt es Entwicklungen in diese Richtung. Aus Sicht der Plattformen ein logischer Schritt, denn sie haben eine erhebliche Anlegerbasis aufgebaut, die an höher verzinsten Anlageklassen interessiert ist. Und die lettische Aufsicht hat die Plattformen wohl vor die Wahl gestellt: entweder beantragt ihr eine Banklizenz oder eine als Broker. Schon mehrere Jahre wird erwartet, dass im bisher unregulierten lettischen Markt eine Regulierung eingeführt wird. Nun will die Aufsicht wohl keine „extra“ p2p spezifische Regulierung einführen, sondern die Plattformen sollen eins der beiden vorhandenen Regimes wählen. Grupeer* und Robocash* brauchen sich nicht zu entscheiden, denn sie haben ja schon den formellen Unternehmenssitz nach Irland (Grupeer) bzw. Kroatien (Robocash) verlegt.

Ob die Anleger den potentiellen Schritt zu einer breiteren Produktpalette mitgehen werden, da bin ich noch etwas skeptisch. Ob wir wirklich in einigen Jahren auch Aktien oder ETF über einen heutigen P2P Kreditmarktplatz kaufen? Allerdings habe ich vielleicht hier zu sehr die deutsche Brille auf. Für einen Anleger aus Osteuropa, der vielleicht noch wenig Erfahrungen mit Direktbanken oder Internetbrokern hat, könnte das passen.

Die Immobilienplattformen

Vertreten waren u.a. Estateguru*, Bulkestate* und Reinvest24*. Aber natürlich haben auch andere Marktplätze wie Crowdestor*, Grupeer* oder Viventor* auch sehr oft Immobilienkredite. Bei Estateguru und Reinvest24 habe ich natürlich nach dem Stand bzgl. der schon lange angekündigten Zweitmärkte nachgefragt. Kadri von Estateguru sagte mir, dass sie fast fertig wären, es liefen die letzten Tests. Der Zweitmarkt soll noch im Juni live gehen. Ob Anleger dort nur zu par oder auch mit Auf- oder Abschlägen handeln könnte sei noch nicht entschieden. Tanel von Reinvest24 erläuterte mir zusammen mit einem Kollegen, dass sie die Plattform von Grund auf neu aufgesetzt haben um die Voraussetzungen für den Zweitmarkt zu schaffen. Auch dort soll er in Kürze live gehen.

Igor von Bulkestate* führte aus, dass P2P Kreditmarktplätze gerade zur richtigen Zeit in den baltischen Markt gekommen seien. Die Banken seien so mit sich selbst beschäftigt, aufgrund von AML Problemen, dass sie für Immobilienentwickler keine wirklich Option mehr seien, denn bis zu einer Entscheidung der Bank über einen Kreditantrag können 3 Monate vergehen. Er hob insbesondere die Wachstumsraten von P2P Immobilienmärkten in den letzten Jahren im Baltikum hervor.

Bei allem Optimismus und Wachstumsplänen ist aber im Hinterkopf zu behalten, dass der Markt für (Gewerbe-)Immobilien zyklisch sehr starken Schwankungen unterliegt. Ich hab mich auf der Konferenz auch mit einem Letten unterhalten der bisher sein  Vermögen in Immobilien (nicht über P2P sondern direkt) angelegt hat. Der sagte mir, aus seiner Sicht sei der Markt nahe am Höhepunkt und er würde gern sein Immobilien veräußern und stattdessen auf andere Anlageklassen umschichten (u.a. P2P Konsumentenkredite). Ähnlich denken übrigens viele Briten über den UK Immobilienmarkt (zumindest London & Südosten).

Die Sicht der Darlehensanbahner

RigaFür mich sehr interessant war, dass Vertreter/Chefs mehrerer Mintos Darlehensanbahner anwesend waren. Mit denen hatte ich vorher keinen Kontakt. Ich hab zwei ausgefragt. Mein Eindruck ist, dass sie immer noch dabei sind zu verstehen, was sie mit dem neuen Channel machen können und wie sie ihn am Besten nutzen können. So stellt sich für sie beispielsweise die Frage, ob sie direkte Marketing (auch ausserhalb der Mintos Plattform) mit Ziel Anleger machen sollen oder das weiter ausschließlich Mintos überlassen sollen. Also quasi die Aufmerksamkeit für ihr Brand gegenüber der der vielen anderen Anbahnern auf Mintos zu erhöhen.

Ich habe auch mit 2 Kreditgebern gesprochen, die noch kein P2P machen aber überlegen, ob das zur Refinanzierung für die interessant wäre. Der eine ist seit Jahren in der Leasingfinanzierung für gebrauchte Maschinen für SMEs in der Ukraine. Seine Finanzierung bekommt er bisher von ukrainischen Banken. Für weiteres Wachstum hätte er gerne zusätzliche Finanzierungsquellen. Er erwägt seine Kredite auf Mintos zu listen, findet das aber ziemlich teuer. Die Alternative ist einen eigenen Marktplatz zu starten. Klassische Make or Buy Entscheidung also. Beides hat Vor- und Nachteile. Bei Mintos wäre direkt eine hohe Reichweite gegeben und aus meiner Sicht bessere Prognostizierbarkeit des Absatzes. Ein eigener Marktplatz hätte mehr Vorlauf, höheres Risiko hinsichtlich der Akzeptanz, andererseits böte er langfristig mehr Kontrolle und geringere Transaktionskosten.
Der zweite stand bzgl. P2P noch ganz am Anfang. Gut laufendes Geschäft mit Krediten in Pfandleihhäusern in Russland. Aber noch am Ausloten, welche Möglichkeiten P2P Marktplätze für sein Geschäft überhaupt bieten würden.

Die Sicht der Anleger

Die Anleger sind vor allem zur Konferenz gekommen um sich aus erster Hand zu informieren und um die Chance zu nutzen direkt mit Repräsentanten der Marktplätze zu reden und Fragen zu stellen. Und der Austausch mit anderen Anlegern ist sehr interessant. Wenn ich so überlege worüber wir gesprochen habe, dann fallen mir vor allem ein:

  • das neue Mintos Invest & Access Produkt und was es für die Zukunft bedeuten könnte
  • Auswahlkriterien für die Entscheidung auf welchen Marktplätzen investiert wird
  • Anlagestrategien
  • Risikobewertung und mögliche Folgen eines Ausfalls eines Marktplatzes/Anbahners

Ich fand es besonders interessant mich mit Anlegern und Bloggern aus anderen Ländern zu unterhalten und zu hören wie P2P Kredite in ihren jeweiligen Ländern wahrgenommen werden. Auch wenn P2P Kredite in Deutschland noch ziemlich unbekannt als Anlageklasse sind, in anderen Ländern (wie z.B. Portugal, Niederlande, Italien, Ungarn) werden sie noch seltener wahrgenommen oder genutzt. Und das Thema Steuern beschäftigt nicht nur deutsche P2P Anleger sondern ist auch in anderen Ländern Grund für viele Fragen. Wobei wir deutschen vom Steuersatz noch gut da stehen, in einigen Ländern fallen Steuern auf P2P Erträge zum Einkommenssteuersatz an. Besser da als wir stehen inbesondere Niederländer, Luxemburger und Bewohner einiger osteuropäischer Staaten.

An diese Stelle vielen Dank u.a. an Lars und Kolja (die das Ganze mit ihrer Idee angestossen hatten und auch moderiert haben), Sebastian, Thomas, Vincent, Angelo (und Zofia), Bernhard, Florian, Urs, Christian, Tobias, Johannes, Denny, Salvatore, Georg, Ferry, Carmen, Carlos, Aloita,  Karlis, Dawid, Trond und Heiko (für die tolle Organisation), die unzähligen Vertreter der Plattformen, mit denen ich sprach, und viele andere die ich jetzt in der Aufzählung vergessen habe.

In diesem Sinne: See you next year (spätestens) in Riga again!

p2p Conference Riga


Mintos Invest & Access – meine Meinung zum neuen Produkt – Vorteile und Nachteile

Morgen wird Mintos Invest & Access* starten. Das ist ein neues Produkt von Mintos. Eigentlich mehr eine Anlagemethode, denn an der grundlegenden Struktur bei Mintos mit den Darlehensanbahnern und den Krediten ändert sich nichts. Es geht mehr darum, wie einfach der Anleger in diese Kredite investieren kann. Der CEO hat das am Freitag auf der P2P Conference in Riga vorgestellt (Video sollte automatisch am richtigen Punkt starten, wenn nicht es ist bei 2:29:22). Ich war auch dort, hab es mir angehört und auch mit einigen anderen Anlegern die ebenfalls auf der Konferenz waren darüber gesprochen und mir meine Gedanken dazu gemacht.

Mintos Invest und Access

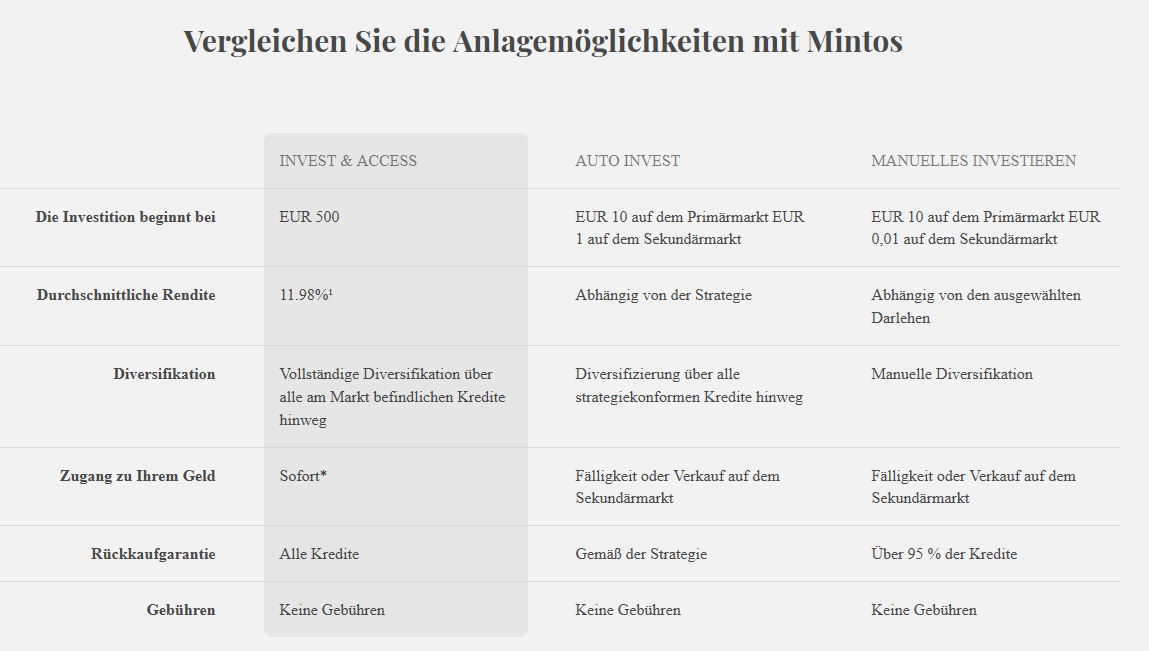
Mintos Invest und Access will es den Anlegern so leicht wie möglich machen zu investieren und dabei automatisch breit diversifiziert zu sein. Mintos bietet den Anlegern an mit wenigen Klicks zu sagen, wieviel sie inevstieren wollen, und verteilt das Geld dann automatisch so, dass das Geld über sehr viele Kredite (und Anbahner) verteilt wird und so einen gewichteten Durchschnittszins des Marktplatzes erreicht. Dabei werden nur solche Anbahner einbezogen, die schon mindestens 6 Monate auf dem Marktplatz sind und eine Rückkaufgarantie anbieten.

Mintos verspricht den Anlegern, dass sie (unter normalen Marktbedingungen) sofort ihr Geld wieder bekommen können, und auch der Ausstieg nur wenige Klicks sind, die Anleger sich also nicht um den Verkauf auf dem Sekundärmarkt kümmern müssen. Mintos will das durch einen Weiterverkauf der Kredite an andere Anleger realisieren.

Anleger können auch im neuen Produkt weiterhin sehen, in welchen Kredite sie investiert sind. Eine Übersichtseite wird die Verteilung auf Anbahner zeigen. Ein wichtiger Aspekt ist, dass Mintos Invest und Access Vorrang beim Invest haben wird. D.h. die Invest und Access Anleger werden bedient bevor die Autoinvests und manuellen Invest am Primärmarkt erfolgen.

Mintos zielt mit dem neuen Produkt darauf es supereinfach für solche Anleger zu machen, die möglichst wenig über ihr Investment nachdenken wollen und sich um die Maximierung der Rendite kümmern wollen. Es wird eine Übersichtseite zu Invest & Access geben. Dort wird der im Moment auf dem Marktplatz errechnete gewichtete Durchschnittsatz gezeigt (als ich draufschaute 11,98%), dieser wirde sich aber mit dem Marktgeschehen verändern und ist nicht garantiert.

Wichtig sind auch die Fussnoten und die Erläuterungen in den Fragen und Antworten. So ist klar gekennzeichnet, dass das ’sofort‘ bei der Auszahlung sich immer nur auf Kredite die nicht in Verzug sind, bezieht. Wenn ein Anleger aber z.B. 25% in Verzug hat (bei Mintos Buyback Krediten ein nicht unüblicher Wert), dann bedeutet dass, sofort ausgezahlt werden nur 75%, der Rest erst wenn nach spätestens 60 Tagen das Buyback greift, wenn der Kredit ausläuft, oder ggf. wenn dieser wieder im Plan ist.

Anleger können Mintos Invest & Access parallel zu ihren bisherigen invests fahren, zu beachten ist aber das Invest & Access Cash im Konto vorrangig verwendet, d.h. es ist unwahrscheinlich dass dann noch konventionelle Autoinvests des Anlegers zum Zuge kämen.

mintos invest und access vergleich

Mintos Invest & Access – Vorteile, Nachteile, meine Meinung

Das Ziel von Mintos Invest and Access ist ja offensichtlich es so einfach wie möglich zu machen und die Einstiegshürden sehr gering zu machen. Und wie Bondora Go&Grow* zeigt gibt es eine sehr hohe Nachfrage nach vereinfachten Produkten. Die Bondora Statistiken zeigen, dass im April 2019 schon 63% aller neuen Anlegergelder über Go&Grow investiert wurden (vs Portfolio Pro, Portfolio Manager oder manuell, API).

Aus der Sicht eines langjährigen Anlegers der gewillt ist, etwas mehr Zeit und Gehirnschmalz für eine höhere Rendite einzusetzen, sieht das neue Produkt nicht sehr attraktiv aus. Per Definition liefert es den gewichteten Durchschnitt als Zinssatz. Und ich verliere die Kontrolle über die Auswahl der Darlehensanbahner.

In den letzten Wochen war es kein Problem mit Autoinvests bei genügender Diverisifikation und ohne Nutzung der riskantesten Anbahner zu Zinssätzen von 13%- 14% anzulegen.Bei Nutzung des neuen Produktes würde man also auf mindestens 1 bis 2% Rendite verzichten. Siehe dazu auch ‚Würden das Psychologen über Go & Grow sagen‚.

Zu beachten ist insbesondere auch, dass das was Mintos anzeigt, der durchschnittliche Zinssatz ist (steht ja auch so da) und nicht die erwartete Rendite. Und Mintos bezieht ja alle Anbahner ein also auch die mit langer Schonfrist und solche, die keine Zinsen auf Kredite im Verzug zahlen.

Und Liquidität bietet der Sekundärmarkt den Anlegern auch bisher schon. Mit dem richtigen Preis ist alles in Minuten oder Stunden verkaufbar (auch mit wenigen Mausklicks). Und 0,2 bis vielleicht 0,6% Abschlag sind ein geringer Preis, wenn ich dafür vorher die höhere Rendite eingefahren habe.

Der einzige Anwendungsfall wo ich Invest & Access vielleicht eigenen Autoinvests vorziehen würde, wäre wenn ich nur für einen sehr begrenzten Zeitraum anlegen wollte, vielleicht bis 120 Tage.

Es gibt aus meiner Sicht 2 Gründe warum Mintos Invest und Access einführt:

  1. Den offensichtlichen: Es gibt Nachfrage nach einem einfachen produkt und die wird befriedigt
  2. Den für Anleger vermutlich nicht offensichtlichen: Es ist ein Verkaufsargument mit dem Mintos neue Darlehensanbahner, die nicht so hohe Zinsen bieten können, überzeugen kann auf den Marktplatz zu kommen. Denn bisher waren Kredite mit Zinssätzen unter dem Durchschnittszinssatz bei Mintos schwer verkäuflich. Auch die vorgefertigten Autoinvests haben da nicht so viel gebracht. Mit Invest and Access wird das anders. Da können sie neuen Originators sagen, nach 6 Monaten sind die einfach Teil des Pakets das mit Invest und Access vermarktet wird

Das bringt uns zum interessanten Punkt: Wie wird sich Invest und Access auf die Marktdynamik bei Mintos auswirken. Im Forum Thread zu Invest and Access gibtes schon mehrere Seiten Spekulationen und auch Befürchtungen, die Zinsen könnten sinken oder Anleger könnten ‚gezwungen‘ sein Invest und Access zu nutzen um zu vermeiden, dass ihr Geld unverzinst liegt, weil die Autoinvest nicht mehr genug greifen. Aus meiner Sicht ist es viel zu früh für irgendwelche Vorhersagen. Und niemand ist ‚gezwungen‘ anzulegen. Der Markt wird es richten. Sollten Anleger unzufrieden sein, ziehen sie halt Geld ab und nehmen andere Plattformen. Gab es in Phasen mit niedrigeren Mintos Zinsen in der Vergangenheit auch schon. Aber spannend ist es auf jeden Fall die Entwicklung zu beobachten.

Was meint ihr? Teil doch bitte Eure Erwartungen und Gedanken im Forum.

Es waren auch andere Blogger, sowohl deutsche als auch internationale auf der Konferenz. Der Hobbyinvestor hat hier schon seine Meinung zum neuen Produkt geschrieben. Der Finanzfisch teilt seine Einschätzung hier.