Investieren im beliebtesten Reiseland der Welt – Plattformen, Projekte, Probleme

Dies ist ein Beitrag von David im Rahmen des P2P Kredite Schreibwettbewerb 2019

Das beliebteste Reiseland der Welt mit 93,6 Millionen Besuchern in 2018 ist … Frankreich. Und das unangefochten schon seit einigen Jahren. Deutschland liegt übrigens auf Platz 8 mit 39 Millionen Touristen. Das Motto ist also: Erfolgreich investieren wo andere – und ihr selbst vielleicht auch – Urlaub machen!
Französich Polynesien
Abb. 1: Französisch-Polynesien ist ein französisches Überseegebiet – und gehört damit wirklich zu Frankreich 😊 (Bild von Julius Silver auf Pixabay)

Dieser Artikel konzentriert sich auf die 3 Ps aus dem Titel: Zuerst werden die Besonderheiten einiger französischer Crowdinvesting Plattformen und der darüber finanzierten Projekte präsentiert. Dann wird auf die Probleme und Herausforderungen für Investoren aus deutschen Landen eingegangen. Mein Ziel ist es, euch bei der Entscheidung zu helfen, ob diese Art des Investments was für euch sein kann.

Hinweis: Dies ist der Folgeartikel zu 5 überzeugende Argumente, mit denen Frankreich mein Investorenherz erobert hat, der die Pluspunkte im Allgemeinen in den Fokus gestellt hat. Alle Angaben beziehen sich ausschließlich auf Crowdinvesting in Immobilienentwicklungsprojekte und nicht auf Investitionen in Verbraucherkredite, Unternehmen oder Produkte.

1 Plattformen und Projekte

Crowdinvesting mit Schwerpunkt Immobilien existiert in Frankreich seit 2012 und es gibt mittlerweile 35 Plattformen:
PlattformenAbb. 2: Plattformen (Quelle: hellocrowdfunding.com)

Bisher wurden 978 Projekte mit einem Gesamtvolumen von 486 Mio. € finanziert und die Top-Plattformen weisen einen erstaunlich guten Track Record auf. Details dazu bitte im vorherigen Artikel nachlesen.

1.1 Rendite und Kosten

First things first: Die durchschnittliche jährliche Rendite liegt bei erfreulichen 9,7%. Wie von deutschen und baltischen Plattformen gewohnt, entstehen den Investoren generell keinerlei Kosten. Ausnahme ist Wiseed, die aktuell 0,9% des Finanzierungsbetrags einmalig in Rechnung stellen. Vereinfacht gerechnet sinkt dadurch die reale Rendite eines Projekts, das 10% jährlich über 24 Monate bietet, auf effektiv 9,55% jährlich.
Die meisten Projekte werden mit endfälliger Zins- und Kapitalrückzahlung angeboten. Es gibt aber auch Finanzierungsrunden mit monatlichen Zinszahlungen (Clubfunding) und jährlichen Tilgungen (Wiseed).

1.2 Offen für deutsche Investoren?

Kommen wir gleich zur 1. Hürde: Welche Plattformen im Nachbarstaat sind offen für deutsche Investoren? Ich habe versucht mich auf 5 Plattformen als deutscher Investor registrieren und validieren zu lassen. Geklappt hat das bei Wiseed, Clubfunding, Fundimmo und Weeximmo. Bei Anaxago war ich nicht erfolgreich, da sie zur Zeit nur französische Investoren annehmen. Dieser Beitrag basiert daher im Wesentlichen auf meinen Erfahrungen mit den 4 genannten Plattformen. Ziel ist es, einen Überblick über diese französischen Anbieter zu geben und Unterschiede zu euch wahrscheinlich eher bekannten deutschen und baltischen Plattformen herauszustellen. Dies ist daher kein Review der einzelnen Plattformen.

1.3 Registrierung und KYC („Know Your Customer“)

Die Registrierung erfolgt, so wie auf anderen Plattformen auch, mit Email und Passwort oder auch per Facebook, Google oder LinkedIn Account. Nach der Registrierung hat man Zugriff auf die detaillierten Projektdetails zu laufenden und auch abgeschlossenen Finanzierungsrunden. Investieren ist aber erst nach der Freischaltung als Investor möglich. Der Nachweis der Identität erfolgt über das Hochladen von Reisepaß oder Personalausweis, so wie man es auch von baltischen Plattformen kennt. Um den lokalen gesetzlichen Bestimmungen Genüge zu tun, müssen einige Fragen zur persönlichen finanziellen Situation und Erfahrung als Investor beantwortet werden, ähnlich der Selbstauskunft zur Depoteröffnung bei einem deutschen Finanzinstitut. Die Beantwortung kann einige Zeit in Anspruch nehmen, da man teilweise etwas recherchieren muss, um mit der Terminologie klarzukommen – es sein denn, ihr seid damit besser vertraut als ich und könnt das direkt ausfüllen. Etwas speziell ist auch der zusätzlich geforderte Nachweis des Wohnsitzes; dies kann über das Hochladen einer Strom- oder Telefonrechnung oder eines anderen Dokuments erfolgen, das von der Plattform akzeptiert wird. Danach werden die eingegebenen Daten und hochgeladenen Dokumente von Mitarbeitern überprüft und bei positivem Ausgang der Account zum Investieren kurzfristig freigeschaltet.

1.4 Investitionsprozess

Neue Projekte werden in der Regel einige Tage zuvor per Email angekündigt. Dann kann man ebenfalls per Email die detaillierten Projektinformationen anfordern, die normalerweise recht zügig zugesandt werden; oftmals als Exposé im PDF Format. Auf der Webseite werden die Projektinformationen je nach Plattform in unterschiedlicher Detailtiefe präsentiert. Zum Investitionsstart muss man sich als validierter Investor auf dem Portal anmelden und kann dann den gewünschten Investitionsbetrag eingeben und damit ein verbindliches Beteiligungsangebot abgeben. Damit sollte man sich grundsätzlich beeilen, da die Finanzierungen teilweise innerhalb von wenigen Minuten abgeschlossen sind; in anderen Fällen kann es auch einige Stunden oder Tage dauern. Diese Zeitkomponente ist auf deutschen und baltischen Portalen jedoch häufig auch nicht anders. Eine Abweichung vom teutonischen Standard ist da schon eher die eigenhändige Unterschrift, die auf einigen Portalen sowohl bei der Abgabe des Beteiligungangebots als auch bei erfolgreichem Abschluss der Finanzierung einige Tage später gefordert wird; alles natürlich online. Wenn die Finanzierung des Projekts abgeschlossen wurde, werden die Beteiligungen gezeichnet und die Investoren informiert.
So wie von Exporo, Bergfürst und Zinsland gewohnt, muss der Investitionsbetrag dann per SEPA Überweisung transferiert werden. Nur bei Wiseed erfolgt die Investition vom virtuellen Konto des Accounts, das zuvor mit entsprechendem Guthaben versorgt werden muss – ähnlich wie bei Estateguru* und Crowdestate*. Bei erfolgreichem Geldeingang bekommt der Investor eine Email-Bestätigung und kann dann den Projektstatus in seinem Account mitverfolgen.

1.5 Projektauswahl

Die zu finanzierenden Objekte sind mehrheitlich Wohnimmobilien, aber auch Objekte mit gemischten Wohn- und Gewerbe-Flächen oder auch mit rein gewerblicher Nutzung wie Bürokomplexe, Einkaufszentren, Logistikobjekte oder Hotels. Und es werden auch Grundstückserschließungen projektiert. Ich persönlich bevorzuge Projekte mit bezahlbarem Wohnraum im mittleren Preissegment. Am besten noch in einer größeren Stadt. Dazu gibt es im Nachbarland glücklicherweise etliche Angebote.

Durchschnittswerte pro Projekt:

  • Laufzeit: 16 Monate
  • Finanzierungsvolumen: 500.000 €
  • Investition pro Investor: 3.000 bis 7.000 €
  • Jährliche Rendite: 9,7%

Jede Plattform hat ihre eigene Due Diligence Prüfung, die ein Projekt erfolgreich durchlaufen muss, um zur Finanzierung freigegeben zu werden. Die Informationen zu den einzelnen Projekten empfinde ich als sehr detailliert.

Ein direkter detaillierter Vergleich von Projekten in unterschiedlichen Märkten (Frankreich, Deutschland, Baltikum) ist zugegebenermaßen schwierig. Deswegen möchte ich lediglich folgende Besonderheiten der französischen Projekte und Projektdarstellungen herausstellen:

  • Oftmals sind es erfahrene Projektentwickler, die schon seit Jahrzehnten erfolgreich Immobilienprojekte umsetzen. Es gibt Informationen zu den Schlüsselpersonen des Projektentwicklers und in vielen Fällen werden sogar die Bilanzen und Gewinn- und Verlustrechnungen (GuV) offengelegt. Es können Kurzbilanzen sein, aber auch detaillierte Bilanzen und GuVs, teilweise sogar mit Vergleich über mehrere Geschäftsjahre. Wer diese Finanzberichte versteht, bekommt hier einen wichtigen Einblick in die finanzielle Situation und Geschäftstätigkeit der letzten Jahre.
  • Ein großes Plus ist die Vorverkaufsrate, die nicht selten über 50% liegt. Dies garantiert die Verkaufserlöse und ist bei Projekten auf deutschen und baltischen Plattformen in dieser Größenordnung eher selten.
  • Projektstand: Bei vielen Projekten ist zusätzlich zu den weit fortgeschrittenen Vertriebsaktivitäten das Grundstück bereits angekauft und auch die Baugenehmigung erteilt. Eine Besonderheit gibt es bei der Baugenehmigung: wird eine Baugenehmigung (permis de construire; Abkürzung PC) erteilt, kann sie innerhalb von 2 Monaten von Dritten angefochten und innerhalb einer 3 Monatsfrist auch von Amtes wegen zurückgezogen werden. Erst eine unanfechtbare Baugenehmigung (permis de construire purgé de tout recours) gibt also Planungssicherheit. Darauf sollte man meiner Meinung nach vor der Investition achten.
  • Die Projektfinanzierung und –kalkulation wird meistens transparent ausgewiesen. Welcher Kostenanteil wird durch Eigenkapital des Projektentwicklers, Crowdfinanzierung, Vorverkaufserlöse und Bankkredite gedeckt? Wie werden die Verkaufserlöse ermittelt und mit welcher Marge wird folglich kalkuliert? Die Marge ist interessanterweise in vielen Fällen niedriger als bei unseren heimischen Angeboten. Das sind wichtige Kennzahlen zur Einschätzung des Projektrisikos.
  • Abhängig von der jeweiligen Plattform können zusätzlich zum Exposé eine Vielzahl von Dokumenten mit weitergehenden Information heruntergeladen werden; z.B. Firmenpräsentation des Projektentwicklers inkl. Auflistung der bereits realisierten Projekte, Bilanzen und Gewinn- und Verlustrechnungen der Muttergesellschaft des Projektentwicklers, Grundrisse, Außenansichten, etc.

1.6 Finanzierungsmodelle und Sicherheiten

Die Investoren zeichnen normalerweise eine Anleihe einer eigens für das Projekt geschaffenen Projektgesellschaft, einer Société Civile de Construction Vente (SCCV). Es gibt auch Modelle, die den Erwerb von Anleihen der Muttergesellschaft des Immobilienentwicklers vorsehen. Einige Plattformen fordern von der Muttergesellschaft eine gesamtschuldnerische Garantie für die Rückzahlung der Mittel über eine Garantie à Première Demande (GAPD). Zusätzlich wird das Ausfallrisiko des Auftraggebers während der Bauphase oftmals über eine Versicherungsgesellschaft oder eine Bank mittels einer Garantie Financière d’Achèvement (GFA) abgedeckt. Diese Garantien bedeuten nicht, dass es kein Risiko gibt, sie begrenzen es jedoch. Die Anleihen werden als eigenkapitalähnlich eingestuft und liegen daher im Rang hinter den Bankkrediten.
Weiterlesen

Estateguru erhält 1,3 Mio. EUR von Speedinvest

Der baltische P2P Kreditmarktplatz Estateguru* meldet ein Investment von 1,3 Mio Eur geführt durch den VC Speedinvest f. Speedinvest f ist ein Fund der auf Fintech Investments in Europa fokussiert ist.

Mit dem neuen Kapital, will der CEO Marek Pärtel die weitere Expansion in Europa vorantreiben ‚Today, EstateGuru has become the largest platform in mainland Europe, showing an average annual growth rate of 100%. Simultaneously, we have discovered excellent opportunities to further increase our market coverage and it is for this purpose that we have drafted a clear technological development plan that requires a strong partner in order to be implemented successfully.‚

Christopher Zemina, Investment Manager bei Speedinvest, sagte dazu: ‚EstateGuru is the story of a small team that has achieved extraordinary growth without much external funding. The team has executed their plans and constantly outperformed our expectations. We are determined to support the company in its next stage of growth.‚


5 überzeugende Argumente, mit denen Frankreich mein Investorenherz erobert hat

Dies ist ein Beitrag von David im Rahmen des P2P Kredite Schreibwettbewerb 2019

Um das gleich klarzustellen: Nein, ich bin kein heilloser Romantiker (meine Frau wird euch das gern mit allem Nachdruck bestätigen). Und ich bin auch kein bedingungsloser Frankreich-Fan. Aber wie ihr in diesem Artikel sehen werdet, ist unser Nachbarland aktuell ein sehr interessanter Markt für Investoren in Immobilien, an den man guten Gewissens sein Herz verlieren kann. Die Fokus-Leser („Fakten, Fakten, Fakten“) können gleich nach unten scrollen. Dort findet ihr meine Top 5 Gründe, warum ich über die Crowd in Immobilien in Frankreich investiere. Um Mißverständnissen vorzubeugen: Alle Angaben in diesem Beitrag beziehen sich ausschließlich auf Crowdinvesting in Immobilienentwicklungsprojekte und nicht auf Investitionen in Verbraucherkredite, Unternehmen oder Produkte.

EifelturmAbb. 1: Eiffelturm, Paris (Bild von Pete Linforth auf Pixabay)
Warum Frankreich?

Immobilien in Frankreich sind generell ein interessantes Thema. Der Brand in Notre Dame vor einigen Wochen war eine nationale Katastrophe und hat sofort wohlhabende Spender dazu bewegt, ungeheure Summen für die Wiederinstandsetzung zur Verfügung zu stellen. Nicht ohne Grund sind die Franzosen stolz auf ihre weltbekannten Bauwerke wie Versailles oder auch den Eiffelturm, der mit seinen 324m interessanterweise übrigens mehr als 40 Jahre lang das höchste Bauwerk der Welt war. Vielleicht habt ihr ja auch einen Miniatur-Eiffelturm als Schlüsselanhänger …

Wie kam ich darauf, mich in Frankreich nach Immobilienprojekten umzuschauen? Das ist relativ einfach: Ich wollte meine Immobilieninvestitionen breiter streuen, da ich vorher hauptsächlich in Deutschland und im Baltikum investiert war. Deutschland scheint ein sicherer Markt zu sein, dafür bietet das Baltikum weitaus höhere Renditen in einem scheinbar weniger stabilen Markt. Deswegen war ich auf der Suche nach höheren Renditen als in Deutschland, die in einem stabileren Markt als dem Baltikum generiert werden können. Ach ja – durch meine Auslandserfahrungen spreche ich auch ganz gut französisch, was sicherlich ein Vorteil bei meinen Recherchen war.

Und warum schreibe ich jetzt über Frankreich? Weil es bisher erstaunlicherweise sehr wenig Informationen dazu auf deutschen Blogs und Portalen gibt. Zu den Plattformen in Deutschland und dem Baltikum wurde schon viel geschrieben, die französischen Plattformen wurden sträflich vernachlässigt – und das soll sich jetzt ändern! :-)


Und hier kommen sie: Meine Top 5 Gründe, warum ich über die Crowd in Immobilien in Frankreich investiere:

1. Rendite

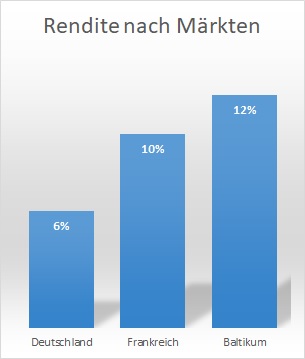
So sieht die zu erwartende Rendite im Vergleich der lokalen Märkte aus:

Rendite nach Märkten
Abb. 2: Rendite nach Märkten (in %)

Hinweis: Diese Werte sind Näherungswerte zur einfacheren Darstellbarkeit und sollen nur eine grobe Markteinschätzung wiedergeben. Im Baltikum gab es früher weitaus höhere Renditen; aktuell liegen die durchschnittlichen Renditen neuer Projekte bei den beiden Marktführern bei ca. 12% (Estateguru* 11% und Crowdestate* 13%).

10% statt 6% sind natürlich ein gewichtiges Argument! Die logische Frage: Höhere Rendite wegen höherem Risiko? Aus meiner Sicht: Nicht unbedingt! Und jetzt wird es interessant. Um das Risiko besser einschätzen zu können, sollten wir uns den bisherigen Track Record anschauen – auf zu Punkt Nr. 2!

2. Track Record

Der „Track Record“ (die „Erfolgsbilanz“) bei Schwarmfinanzierung von Immobilien ist für mich die Anzahl der vollständig zurückgezahlten Projekte im Vergleich zu den überfälligen und ausgefallenen Projekten.
Als ich Anfang 2017 mein erstes Immobilieninvestment über die Crowd in Deutschland getätigt habe, gab es gerade mal 10 zurückgezahlte Projekte auf allen Plattformen in Deutschland. Da war eine Auswertung natürlich wenig sinnvoll. Heute sind das allerdings schon Projektvolumina, mit denen man was anfangen kann.

2.1 Track Record nach Märkten

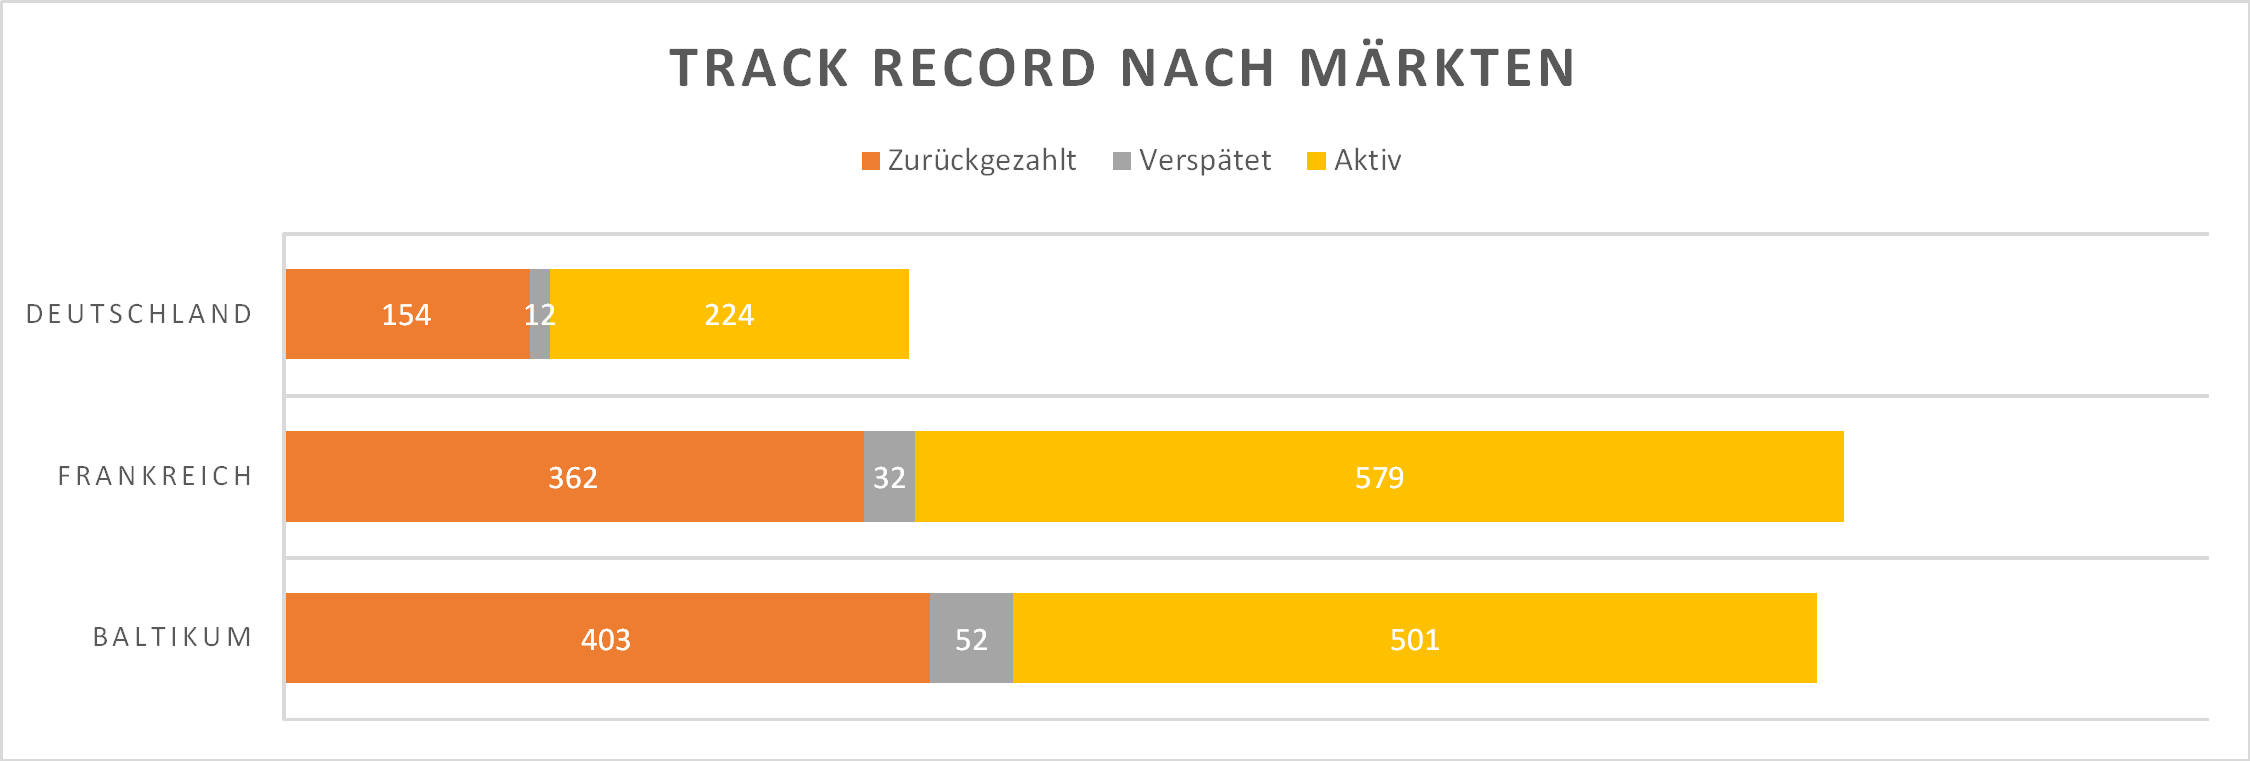
In der folgenden Übersicht seht ihr die Anzahl der aktuell bereits finanzierten Projekte in den 3 ausgewählten Märkten Deutschland, Frankreich und Baltikum. Dabei wird nach Projektstatus unterschieden: (A) Das Projekt ist vollständig mit allen Zinsen zurückgezahlt, (B) die Rückzahlung ist aktuell verspätet oder (C) das Projekt ist aktiv und im Zeitplan.

Track Record
A
bb. 3: Track Record in Anzahl Projekten nach Märkten (Deutschland, Frankreich, Baltikum).

Quellen: Deutschland Crowdinvest; Frankreich Hellocrowdfunding; Baltikum die Top-Plattformen Estateguru, Crowdestate, Bulkestate.

In Frankreich gibt es 2,5x so viele finanzierte Projekte (973 gegenüber 390) und 2,4x so viele erfolgreich abgeschlossene Projekte wie in Deutschland (362 gegenüber 154). Aber auch 2,7x so viele verspätete Projekte. Weisen 32 verspätete Projekte in Frankreich nicht auf ein höheres Ausfall-Risiko hin als die 12 in Deutschland? Nicht unbedingt, es kann sogar auf ein niedrigeres Risiko hinweisen. Warum? Die französischen Anbieter berichten transparent über verspätete und ausgefallene Projekte, während das in Deutschland nicht so offen kommuniziert wird und die Dunkelziffer entsprechend höher sein kann.

Warum wird die Kennzahl (B) „verspätet“ nicht weiter differenziert? Gute Frage! Der Indikator (B) kann sich tatsächlich auf Projekte beziehen, die einige Wochen oder Monate überfällig sind, aber auch auf Investments, die höchstwahrscheinlich oder tatsächlich ausgefallen sind. Kurz gesagt: Aufgrund der uneinheitlichen Kommunikation der einzelnen Plattformen habe ich mich für eine einzige Kennzahl „verspätet“ entschieden, um so Märkte und Plattformen einfacher miteinander vergleichen zu können.

Weil das ein für mich essentieller Punkt ist – und nicht umsonst meine Top 2 in diesem Beitrag – möchte ich diese Aussagen zur Transparenz kurz mit folgenden Fakten untermauern:

Die Statistikseiten der französischen Top-Anbieter WiSeed, Anaxago, Clubfunding und Fundimmo geben ausführliche Informationen, auch zu verspäteten Projekten. Der Track Record aller französischen Plattformen wird von Hellocrowdfunding sehr transparent dargestellt, da man dort die erfolgreich zurückgezahlten, aber auch die verspäteten und ausgefallenen Projekte pro Plattform auf einer Übersichtsseite einsehen kann.

Bei den deutschen Plattformen gibt es gar keine Statistikseiten, sondern nur grobe Informationen, so zu sehen auf der jeweiligen Homepage von Exporo*, Zinsland* und Bergfürst.  Die „Datenbank und Erfolgsmonitor für Crowdinvestments“ in Deutschland, Crowdinvest, weist aktuell 4 Projekte als „unklar“ aus, was darauf hinweist, dass diese ausgefallen sind bzw. höchstwahrscheinlich ausfallen werden. Zusätzlich weist die Datenbank 8 Projekte mit Zahlungsverzug aus; die meisten bezeichnenderweise ohne das Projekt oder die Plattform zu nennen. Die von diesen insgesamt 12 Projekten betroffenen deutschen Plattformen machen dazu entweder überhaupt keine Angaben im öffentlich zugänglichen Bereich ihres Internetauftritts, oder die Informationen sind so versteckt, dass sie potentiellen Investoren nicht sofort auffallen. Bei dieser bestenfalls als lückenhaft zu bezeichnenden Kommunikation der hiesigen Anbieter hat es mich nicht verwundert, dass nirgendwo offiziell berichtet wurde, als die endfällige Rückzahlung eines meiner Investments ca. 2 Monate später erfolgte als vereinbart.

Der Unterschied in der Transparenz auf den Märkten in Frankreich und bei uns mag in der rechtlichen Lage begründet sein. Die Erläuterungen auf Crowdinvest unter Zahlunsgverzug geben dazu einen interessanten Einblick.

Der Vollständigkeit halber sei erwähnt, dass die estnischen Plattformen Crowdestate und Estateguru den Status der Projekte detailliert ausweisen, wobei man bei Crowdestate als Investor angemeldet sein muss, um alle Details einsehen zu können.

Generell sind verspätete Rückzahlungen bei Immobilienfinanzierungen nicht ungewöhnlich, da sich der Projektablauf allein schon durch Genehmigungsverfahren verzögern kann oder kurzfristige Liquiditätsengpässe beim Projektentwickler entstehen können. Eine später als ursprünglich geplante Rückzahlung kann sich auch im Rahmen der vertraglichen Vereinbarungen befinden; als Investor sollte man sich daher die entsprechenden Kontrakte anschauen. Verspätete Zahlung bedeutet daher nicht zwangsläufig, dass das Investment ausfallgefährdet ist. 

Tatsächliche oder höchstwahrscheinliche Ausfälle mit Verlusten für die Investoren gab es in Frankreich bisher nur 2 – das sind 0,5% bei 394 ausgelaufenen Projekten. Im Vergleich dazu stehen 4 ausgefallene oder höchstwahrscheinlich ausgefallene Projekte in Deutschland – das entspricht einer Quote von 2,4% bei 166 ausgelaufenen Projekten.

Die größere Anzahl verspäteter französischer Projekte im Vergleich zu deutschen Investments muss nicht auf ein höheres Ausfall-Risiko hinweisen. Die höhere Transparenz im Nachbarland ist für mich sogar eher vertrauensbildend.

2.2 Track Record nach Plattform

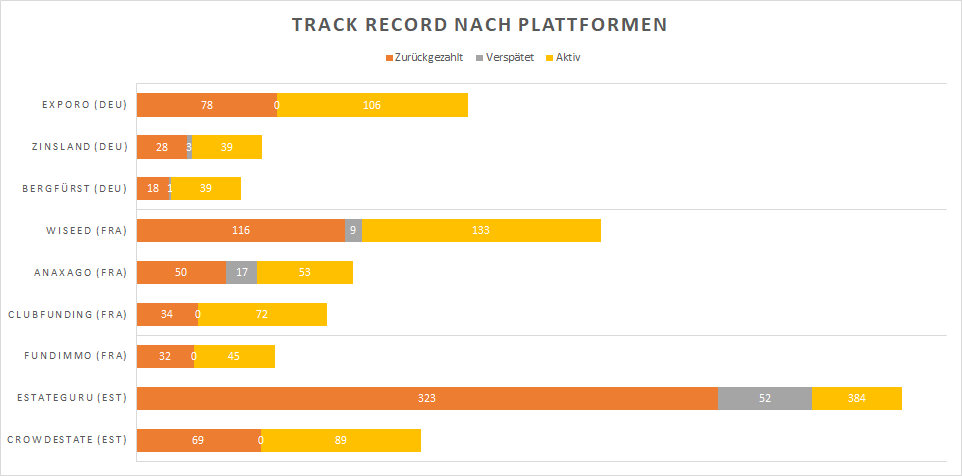
Hier kommt jetzt der Track Record von ausgewählten Plattformen (die mit den meisten zurückgezahlten Projekten pro Markt):

Track record Plattformen
Abb. 4: Track Record in Anzahl Projekten nach Plattformen in Deutschland (DEU), Frankreich (FRA) und dem Baltikum (EST für Estland)

Die verspäteten Projekte in Frankreich verteilen sich auf zwei von vier Plattformen. Verglichen mit den beiden französischen Plattformen mit „weißer Weste“ (Clubfunding und Fundimmo) hat in Deutschland nur Exporo als nationaler Branchenprimus mehr erfolgreich zurückgezahlte Projekte aufzuweisen.
Das zeigt natürlich auch deutlich, dass die Erfolgsbilanz der einzelnen Plattformen aussagekräftiger ist als die eines gesamten Marktes. Die Plattformen sind logischerweise über die gesetzlichen Regelungen und die bestehende Kreditlandschaft an ihren lokalen Markt gekoppelt, aber sie können trotzdem sehr unterschiedlich performen. Für Fußballfans ein ganz normaler Vorgang: Auch wenn die Premier League insgesamt gesehen eine höhere Qualität als die Bundesliga haben sollte, schließt das nicht aus, dass die Top-Vereine der Bundesliga besser als so manches Premier League Team sind (wenn nicht in dieser Saison, dann halt in der nächsten!). Macht Sinn, oder?

Also schauen wir uns die Top-Plattformen der einzelnen Märkte an: Aus dieser Sicht scheinen Exporo, Clubfunding, Fundimmo und Crowdestate eine gute Wahl zu sein. Und ratet mal, auf welchen Plattformen ich unterwegs bin? Richtig, auf diesen vieren. Der Vollständigkeit halber sei gesagt, dass Bergfürst auch ein Top-Anbieter für mich ist und ich deshalb dort auch investiert bin.

Ihr seht schon, dass ich etwas auf dem Punkt „Track Record“ herumreite – für mich als Investor ist dies tatsächlich ein elementarer Faktor bei der Entscheidungsfindung.

3. Marktreife und Stabilität

Der Crowdfunding-Markt von Immobilien ist seit 2012 in unserem Nachbarland aktiv und aktuell gibt es 35 Plattformen, über die bisher 973 Projekte mit einem Gesamtvolumen von 480 Mio. EUR finanziert wurden.
Seit 2014 erfolgt die staatliche Regulierung durch die Börsenaufsicht AMF (Autorité des Marchés Financiers) und die Finanzbehörde APCR (Autorité de contrôle prudentiel et de résolution) – letztere entspricht der deutschen BaFin. Dies soll zu einem günstigen Umfeld für die Entwicklung der Schwarmfinanzierung führen und gleichzeitig die Anleger schützen. In Europa wird Frankreich als Vorreiter bei der Regulierung des Crowdfunding- und Crowdinvesting-Marktes angesehen.
Frankreich steht zusammen mit Deutschland im Zentrum der Europäischen Union und gilt vielen daher als sicherer und stabiler Markt.

4. Qualität der Projekte

Frankreich ist auch deshalb eine gute Wahl, da zahlreiche qualitativ hochwertige Projekte finanziert werden. Das ist natürlich DAS Thema schlechthin – wie kann man die Qualität von Projekten einschätzen? Vergleichsportale und Blogger gewichten die vielen verschiedenen Faktoren sehr unterschiedlich. Jede Plattform hat sowieso ihr eigenes Bewertungssystem und einige legen dies für die Investoren offen. Das kann im Endergebnis dann so aussehen:

Beispiel Projektbewertung
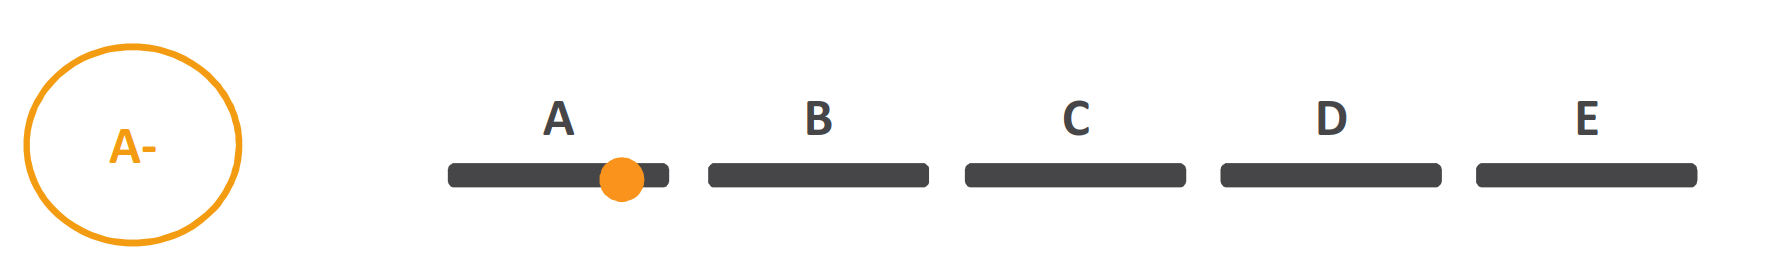
Abb. 5: Beispiel Projektbewertung von Fundimmo, die 12 Einzelkriterien in die Endnote A+ bis E- einfließen lassen

Meine persönlichen Top 5 Kriterien – ja, es sind immer Top 5 :-)

  1. Segment, Größe und Lage des Projekts – ich bevorzuge bezahlbaren Wohnraum in größeren Städten gegenüber einer Villa für 10 Mio. EUR oder einen 10.000 m² Bürokomplex in einer kleineren Stadt
  2. Erfahrung des Projektentwicklers in dem Segment und am Ort des Projekts
  3. Vorverkaufsrate
  4. Projektstand – z.B. Grundstück angekauft und Baugenehmigung unanfechtbar erteilt; evtl. mit dem Bau schon begonnen
  5. Gesamtfinanzierung des Projekts – wie viel steckt der Projektentwickler selber rein? Welcher Anteil kommt von der Crowd?

Unter diesen (subjektiv von mir favorisierten) Gesichtspunkten gibt es aus meiner Sicht auf den französischen Portalen zahlreiche qualitativ hochwertige Projekte.

5. Diversifikation

Da ich anfangs hauptsächlich in Deutschland und dem Baltikum investiert war, wollte ich regional breiter streuen. In Großbritannien habe ich das dann getan, mich aber aufgrund von Währungsrisiken und Brexit später wieder davon verabschiedet. Auch in Spanien habe ich einige Erfahrungen gesammelt, lasse aber meine aktuellen Investitionen nur noch auslaufen. Das mögen einige anders sehen, aber für mich ist Frankreich definitiv die bessere Variante um regional zu diversifizieren.


Fazit

So, das waren die 5 überzeugenden Argumente, mit denen Frankreich mein Investorenherz erobert hat:

  • Hohe Rendite
  • Guter Track Record und transparente Kommunikation
  • Hohe Marktreife und Stabilität
  • Gute Qualität der Projekte
  • Sinnvolle Diversifikation zu Deutschland / Baltikum

Alle Angaben in diesem Artikel sind natürlich meine ganz persönliche Meinung und stellen somit keine Anlageempfehlung da. Aber vielleicht gibt euch das ja einen Anstoß, euch mal mit Crowdinvestments in der Grande Nation zu beschäftigen und die Vorteile für euch zu nutzen.

Résumé: Die Top-Plattformen für Immobilien-Crowdinvestments in Frankreich bieten Zinsen fast wie im Baltikum und gleichzeitig Stabilität und Qualität vergleichbar mit Deutschland. Zusätzlich wird der Track Record transparenter als auf unserem Heimatmarkt kommuniziert, insbesondere was verspätete Projekte betrifft.

Also alles gut und jetzt alle in Frankreich investieren? Dazu sollten wir uns natürlich auch die Kehrseite der Medaille anschauen. Es gibt auch Herausforderungen für Investoren: Welche Plattformen sind für deutsche Investoren überhaupt geöffnet? Kommt man auch ohne Französisch-Kenntnisse klar? Was ist bei der Registrierung und während des Investitionsprozesses zu beachten? Deswegen bin ich schon dabei, meinen nächsten Blogartikel für Juni vorzubereiten, um dies näher zu beleuchten. Das gibt euch dann einen besseren Einblick, um zu entscheiden, ob ihr euer Investorenherz auch an Frankreich verlieren möchtet. Würde mich freuen, Euch wieder als Leser zu gewinnen. Au revoir!


P.S.: Einen großen Dank an Claus, dass er mir die Gelegenheit gibt, diesen und zwei weitere Artikel auf seinem Blog zu veröffentlichen. Da ich ein blutiger Anfänger im Schreiben von Blogartikeln bin (damit sind wir wieder bei meiner Frau, die diesen Artikel unbedingt proofreaden wollte und es auch getan hat), würde ich mich riesig über ein kurzes Feedback von euch freuen. Waren die Infos für euch relevant, verständlich und interessant? Was würde euch noch interessieren bzw. was hat eventuell gefehlt? Oder vielleicht habt ihr einen Tip für mich, was ich in den nächsten Beiträgen besser machen kann? Euch wird schon was einfallen …

Britischer P2P Kreditmarktplatz Lendy insolvent

Der britische P2P Kreditmarkt Lendy*, spezialisiert auf Kredite an Immobilienentwickler, ist insolvent. Die britische Aufsichtsbehörde FCA teilt dazu mit: „On 24 May 2019, following action taken by the FCA, Lendy Ltd, a regulated Peer-to Peer (P2P) firm, appointed Damian Webb, Phillip Rodney Sykes and Mark John Wilson of RSM Restructuring Advisory LLP as administrators. The same administrators have been appointed for two further related, but unregulated, firms: Lendy Provision Reserve Ltd; and Saving Stream Security Holding Limited. These appointments have been made by the firms, in respect of Lendy Ltd, with the consent of the FCA.„. Auch auf der Lendy Website findet sich ein Statement zur Insolvenz.

Zum Verhängnis wurden Lendy letztlich zu hohe Ausfallraten und ungenügende Inkassoerfolge.

Da alle Kredite bei Lendy mit Immobilien besichert sind, wird es wohl nicht zu einem Totalverlust kommen. Wie werthaltig die Forderungen durch Verwertung der Immobilien sind, muss sich im weiteren Verlauf noch zeigen. Ein Insolvenzverwalter wurde bereits eingesetzt (s.o.).

Die sich verschlechternde Geschäftslage auf der Plattform zeichnete sich bereits seit letztem Jahr ab. Dieses Jahr verschärfte sich die Lage dann:

  • Im Januar setzte die FCA die Firma auf eine watchlist also unter verschärfte Beobachtung
  • Im April verschärfte die FCA die Aufsichtsbedingungen „[the firm must not] in any way dispose of, deal with or diminish the value of any of its assets and must not in any way release client money without in either case the prior written consent of the authority.”„
  • Im Mai konnte Lendy erstmals die Zinszahlungen nicht fristgerecht leisten, begründete dies aber mit technischen Problemen bei der Bank. Die Zinsen wurden dann mit 2 Wochen Verspätung am 15.05. ausbezahlt
  • Einige Management Mitglieder von Lendy engagierten sich inzwischen offen in Funktionen bei anderen Firmen
  • Heute wurde zunächst der Zweitmarkthandel suspendiert bevor dann später die Insolvenz bekannt gegeben wurde

Die Entwicklung lässt sich auch im Lendy Forum gut nachvollziehen. Lendy (vormals Saving Stream) war lange eine der beliebtesten britischen Plattformen und gewann mehrere Abstimmungen unter britischen Anlegern. Auch ich hatte jahrelang dort größere Beträge investiert bis ich im Herbst 2018 das letzte Geld abzog. Viele Anleger versuchten bereits seit Monaten ihr Investment abzuziehen, konnten dies aber nicht, da der Lendy Zweitmarkt seit über einem Jahr für die meisten Kredite nahezu illiquide war, mangels Nachfrage.

Vor rund einem Jahr war bereits der britische Marktplatz Collateral gescheitert, wenn auch aus anderen Gründen. Schon früher sind mehrere Marktplätze geschlossen worden u.a. Boober, Comunitae und Trustbuddy. Anders als bei diesem dürften bei Lendy aber auch eine größere Anzahl deutsche Anleger betroffen sein.

Betroffene Lendy Anleger können nicht viel tun ausser auf die Abwicklung durch den eingesetzten Administrator zu warten. Lediglich die Sicherung von Informationen kann sinnvoll sein. In den Marktplatz einloggen und Kontostände und Transaktionen herunterladen. Im Gegensatz zu Collateral scheint aber das Risiko, dass diese Daten verloren gehen, gering zu sein.

Ich werde weiter im Forum über den Fortgang berichten.

Mintos Darlehensanbahner bewerten – so gehe ich vor

Dies ist ein Gastartikel von Michael Eberl

Mein Name ist Michael Eberl und ich beschäftige mich seit Anfang 2017 mit dem Thema P2P und bin seit Januar 2018 Investor bei Mintos*. In diesem Artikel möchte ich mein Vorgehen beim Bewerten und Auswahl der einzelnen Mintos Anbieter beschreiben.

Jedem Investor sollte klar sein, dass es sich bei P2P Lending um eine hochriskante Investmentform handelt, vergleichbar mit Junk-Bonds. Besonders bei Krediten mit Buyback-Garantie ist die Auswahl der Darlehensgeber wichtig, da hier die Gefahr des Kreditausfalls nicht vom Kreditnehmer, sondern gebündelt vom Kreditgeber abhängt. Mit einer guten Diversifikation und der Selektion von stabilen Kreditgebern kann man dieses Risiko aber etwas reduzieren.

Der Sinn dieses Artikels ist es nicht, eine Liste mit den „besten“ und „schlechtesten“ Anbietern zu präsentieren, sondern dem Leser eine Anregung zu geben, wie er nach seinen Bedürfnissen Kreditgeber bewerten und auswählen kann.

Meine Beurteilung basiert sowohl auf den von Mintos zur Verfügung gestellten Informationen als auch den Webseiten und Geschäftsberichten der einzelnen Unternehmen. Daneben fließt noch meine eigene Erfahrung und die Meinungen Anderer (u.a. aus dem P2P-Kredite.com Forum) ein.

Mein prinzipielles Vorgehen ist, dass sobald ein neuer Kreditgeber Mintos beitritt, ich überprüfe, ob der Anbieter meinen Anforderungen entspricht und sollte das Risiko im Einklang mit den angebotenen Zinsen sein, nehme ich diesen in meinen Auto Invest auf. Regelmäßig überprüfe ich, ob es Änderungen bei den Anbietern (z.B. aktuelle Bilanzen) oder Zinsen gibt und passe entsprechend meinen Auto Invest an.

Grob habe ich meine Kriterien in zwei Gruppen eingeteilt, Hardfacts und Softfacts.

Die Hardfacts beziehen sich zum größten Teil auf den Geschäftsbericht des Unternehmens:

1) Liegt ein (aktueller/vollständiger) Geschäftsbericht vor?

Für Unternehmen, denen ich mein Geld anvertrauen soll, möchte ich mindestens einen vollständigen und bestenfalls aktuellen Geschäftsbericht sehen. Positiv werte ich auch auditierte Geschäftsberichte. Ein gutes Beispiel hierfür ist Banknote, der Bericht für 2018 lag im Februar vor und wurde im April auditiert. Ein Negativbeispiel ist hingegen Sebo.md, obwohl seit Januar 2018 auf Mintos gelistet, liegt bisher nur eine Präsentation mit einem Auszug aus der Bilanz 2017 mit einem groben Überblick über die Vermögenswerte vor.

2) Eigenkapital

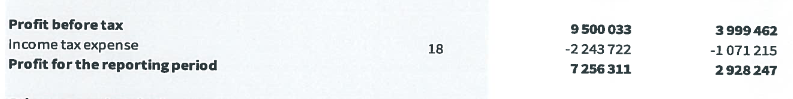
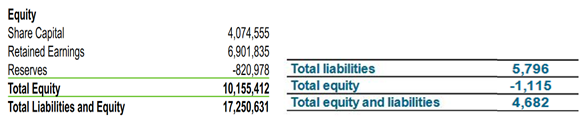
Eine hohe Eigenkapitalquote (Verhältnis Eigenkapital zu Gesamtkapital) ist notwendig, um größere Ausfälle bei den Kreditnehmern abfedern zu können.  Außerdem muss Fremdkapital häufig teuer finanziert werden und schmälert dadurch den Gewinn des Unternehmens. Ein positives Beispiel hierfür wäre zum Beispiel Kredit Pintar, die in Ihrem letzten Geschäftsbericht Eigenkapital in Höhe von 10 Millionen USD und eine Eigenkapital-Quote in Höhe von knapp 60% ausweisen. Ein negatives Beispiel ist Peachy, welches seit 9 Jahren als Unternehmen tätig ist und ein negatives Eigenkapital in Höhe von 1,1 Millionen Pfund ausweist.

Viele Eigenkapitalwerte muss man aber auch mit Vorsicht genießen, besonders bei reinen Powerpoint Präsentationen ohne entsprechende Bilanz inklusive Auditierung. Bei Dinero zum Beispiel rechnet man die Nachrangdarlehen ohne weitere Informationen zum Eigenkapital dazu und kommt somit auf hervorragende 86% Eigenkapitalquote. Rechtlich ist das nicht verboten, man kann aber leider nicht erkennen wie hoch die Quote für das „echte“ Eigenkapital ist und wie die Bedingungen für die Nachrangdarlehen aussehen. Hier ist also Vorsicht und Wachsamkeit geboten!

Bilanz
Ausschnitt aus Kredit Pintar Bilanz 2018 (links) und Peachy Bilanz 2018 (rechts)

3) Gewinn/Verlust

Um die Wirtschaftlichkeit eines Unternehmens zu bewerten, ist die Betrachtung der Gewinn und Verlustrechnung unerlässlich. Positiv zu werten sind ein hoher Gewinn im Verhältnis zu den ausgegebenen Krediten und eine Steigerung des Gewinnes/Verringerung des Verlustes im Vergleich zum vorherigen Jahr. Bei der Bewertung des Gewinns sollte aber auch beachtet werden, ob es sich um ein junges Unternehmen mit starker Expansion (z.B. Akulaku) handelt. Dabei kann die GuV Rechnung bisher noch keine gute Aussage über die Wirtschaftlichkeit geben, da viel Geld in Werbung und die Expansion in neue Länder gesteckt wird. Hier muss der potenzielle Investor eben die anderen Faktoren besser beachten (z.B. macht das Geschäftsmodell überhaupt Sinn?).

GuV Iute
Ausschnitt aus der GuV Rechnung von Iute Group

4) Group Guarantee

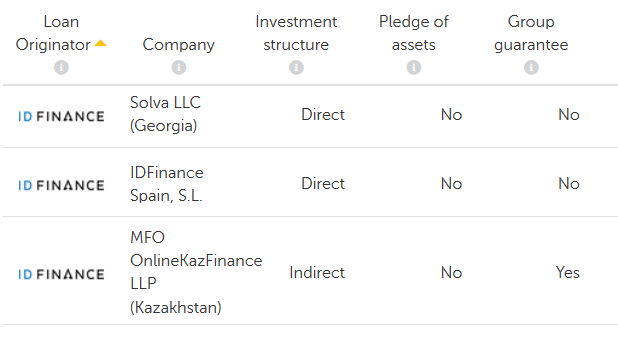
Bei den größeren Anbietern auf Mintos wird teilweise eine „group guarantee“ angeboten. Dabei haftet, vereinfacht gesagt, die übergeordnete Firma im Falle einer Insolvenz des Tochterunternehmens. Eine solche Garantie ist nach der Bilanz der Holding zu bewerten, sollte der Mutterkonzern finanziell stabil aufgestellt ist, ist diese Garantie sehr positiv zu werten (zum Beispiel „MOGO“ UCO LLC, die armenische Tochter des Mogo Konzerns). Bei GetBucks ist die finanzielle Lage der Holding nicht gut, dadurch kann auch die Gruppen Garantie nicht positiv für die einzelnen Tochterunternehmen gewertet werden. Leider ist die Vergabe der Gruppen Garantie bei Mintos sehr uneinheitlich, bei ID Finance, Mozipo und AASA besitzen nur einzelne Tochterunternehmen eine solche Garantie. Mogo bietet jetzt für alle Tochterunternehmen eine Konzerngarantie an (Siehe Beitrag). Man kann nur hoffen, dass die anderen Unternehmen sich diesem Beispiel und Ihre Garantievergabe vereinheitlichen.

Konzerngarantien ID Finance
Konzerngarantien bei ID Finance


Weiterlesen

Risiken der Anlage in P2P-Kredite

Dies ist ein Beitrag von Nikolay im Rahmen des P2P Kredite Schreibwettbewerb 2019

Zum Einstieg in den Schreibwettbewerb, möchte ich die Risiken beleuchten, denen wir uns als Anleger in P2P-Kredite aussetzen.

Doch zunächst müssen wir klären, was wir unter dem Begriff Risiko verstehen.

Risiko bedeutet, daß mehr Dinge passieren können, als tatsächlich passieren werden.
Elroy Dimson, London Business School

Das heißt nichts anderes, als daß die Zukunft ungewiss ist, viele Dinge passieren können und wir nicht wissen, was davon wirklich passieren wird.

Als Anleger setzen wir uns mit P2P-Krediten auf drei Ebenen Risiken aus:

  • auf der Ebene des Einzelkredites
  • auf Anbahnerebene (das ist die Kredit-ausgebende Stelle)
  • auf Plattformebene (das ist der Kreditmarktplatz, über den wir investieren)

Schauen wir nun, was uns als Anlegern alles passieren kann und was wir jeweils dagegen tun können.

Risiken des einzelnen Kredits

Der Kreditnehmer kann in Zahlungsschwierigkeiten geraten und somit seinen Kredit nicht mehr bedienen. In diesem Fall haben wir es mit dem Ausfallrisiko des Kredites zu tun.

Je nach Plattform und Anbahner, hat dieses Risiko unterschiedliche Relevanz für uns als Anleger:

  1. Viele Anbahner bieten in diesem Fall eine Rückkaufgarantie und nehmen uns damit das Ausfallrisiko einzelner Kredite komplett ab.
  2. Manche Plattformen bieten einen gewissen Ausfallpuffer über Sicherungsfonds oder den Verkauf überfälliger Kredite an ein Inkassounternehmen für einen Bruchteil des ausstehenden Kapitals. In diesem Fall tragen wir also nur ein partielles Ausfallrisiko.
  3. Schlimmstenfalls tragen wir das volle Ausfallrisiko und müssen damit rechnen, unser Investment komplett zu verlieren.

Da uns das Risiko in Fall 1) abgenommen wird, brauchen wir es vorerst nicht weiter zu betrachten. Es wird uns aber später noch einmal begegnen. In den Fällen 2) und 3) haben wir verschiedene Handlungsmöglichkeiten.

Zunächst können wir unser Investment auf mehrere Kredite verteilen und somit je Kredit weniger investieren und im Falle eines Ausfalls auch weniger verlieren. Das Stichwort hierzu lautet Diversifikation.

Eine weitere Handlungsoption ist es, in weniger riskante Kredite zu investieren. Anbahner ohne Rückkaufgarantie klassifizieren ihre Kredite typischerweise nach Risikoklassen, so daß man gezielt in Kredite mit einer höheren oder niederen Ausfallwahrscheinlichkeit investieren kann. Mit der Risikoklasse schwankt aber typischerweise auch die Verzinsung der Kredite, so daß wir uns gut überlegen sollten, für welche Kredite Ausfallrisiko und Verzinsung in einem gesunden Verhältnis stehen.

Sollte die Plattform über einen Zweitmarkt verfügen, können wir überfällige Kredite auch mit einem gewissen Abschlag verkaufen. Damit realisieren wir typischerweise einen kleinen Verlust in Höhe des Abschlags und übertragen das weitere Ausfallrisiko an den Aufkäufer.

Im Fall einer Krise verschärft sich unser Ausfallrisiko, da vormals wenig korrelierte Kredite plötzlich in stärkerem Maße zusammen ausfallen können (Korrelationsrisiko). Wenn wir z.B. nur in finnische Konsumentenkredite investieren, haben Kredite unterschiedlicher Risikoklassen unterschiedliche Ausfallwahrscheinlichkeiten. Wenn aber die finnische Wirtschaft eine schwere Rezession erlebt kann es sein, daß auch die besten dieser Kredite noch reihenweise ausfallen, da möglicherweise alle Kredite an Personen vergeben wurden, die von Rezessionen besonders hart getroffen werden.

In diesem Fall reicht es nicht, in viele verschiedene finnische Konsumentenkredite investiert zu haben. Stattdessen müssen wir auch schauen, daß wir über Länder und Wirtschaftsräume hinweg diversifizieren.

Das zweite große Risiko auf Ebene des Einzelkredites ist das Liquiditätsrisiko. Dieses hat verschiedene Ausprägungen:

  1. Auf Plattformen mit Zweitmarkt, gibt es keine Garantie, daß wir unsere Kredite bei Bedarf verkaufen können bzw. es ist nicht absehbar mit welchem Abschlag wir sie verkauft bekommen. In diesem Fall laufen wir also Gefahr, nicht an unser (gesamtes) Geld heranzukommen.
  2. Ein Kredit kann auch vorzeitig zurückgezahlt werden. Dies kann massive Auswirkungen auf die Profitabilität von Krediten ohne Rückkaufgarantie haben, wenn z.B. eine bestimmte Klasse von Krediten entweder vorzeitig zurück gezahlt wird oder ausfällt.
  3. Schließlich garantiert uns niemand, daß wir Rückflüsse auch wieder angelegt bekommen bzw. zu welchen Konditionen. In letzterem Fall spricht man auch vom Zinsänderungsrisiko.

In allen diesen Fällen können wir wenig tun. Größere Plattformen mit liquiden Zweitmärkten sind wahrscheinlich auch dann liquide, wenn wir unsere Kredite verkaufen wollen. Ob das aber auch im Fall einer größeren Krise oder beim Verkauf großer Investments der Fall sein wird, steht in den Sternen.

Ein letztes Risiko auf Einzelkreditebene ist das Währungsrisiko bei Investments in Fremdwährungskredite. Wechselkurse können teils stark schwanken und somit ist ungewiss, wie viel das zurückgezahlte Geld zukünftig wert sein wird. Dieses Risiko lässt sich leicht dadurch umgehen, daß man nur in Kredite investiert, die in EUR angeboten werden. Dieses Risiko zählt zu denen, die man nur bewusst eingehen sollte, wenn man Grund zu der Meinung hat, die höhere Verzinsung von Fremdwährungskrediten rechtfertige die Übernahme des Währungsrisikos.

Risiken des Anbahners

Auf Ebene des Anbahners haben wir es im Wesentlichen mit einem Risiko zu tun: dem Ausfall des Anbahners (Ausfallrisiko).

Hier kommt nun die Rückkaufgarantie zum Tragen, die uns oben das Ausfallrisiko des einzelnen Kredites abnahm. Da diese Garantie an den Anbahner gebunden ist, fällt sie auch mit dessen Ausfall. Dies hat zur Folge, daß Kredit-Diversifikation gut ist, wir aber trotzdem auch über Anbahner hinweg diversifizieren sollten.

Aber auch wenn wir in Kredite ohne Rückkaufgarantie investieren, tragen wir das Ausfallrisiko des Anbahners; denn in diesem Fall ist mehr als ungewiß, ob wir ohne diesen noch an unser Geld kommen.

Neben der Diversifikation haben wir in der Auswahl der Anbahner eine zweite Handlungsoption. Leider variiert die Informationslage sehr stark, so daß es schwer fällt, einheitliche Regeln festzulegen. Es sollte aber klar sein, daß große, etablierte Anbahner mit erfahrenem Personal ein anderes Ausfallrisiko haben, als ein junges Start-Up ohne jegliche Branchenhistorie. Für den Anfang kann man z.B. auf den Ratings von Mintos oder ExploreP2P aufbauen. Mit zunehmenden Investments, sollte man sich aber zu den einzelnen Anbahnern eine eigene Meinung bilden.

Risiken der Plattform

Auf Plattformebene haben wir es auch wieder mit dem Ausfallrisiko zu tun. Hierbei ist zu beachten, daß Anbahner-eigene Plattformen typischerweise nur Kredite eines Anbahners anbieten, während unabhängige Plattformen, wie z.B. Mintos, Kredite vieler verschiedener Anbahner anbieten. In letzterem Fall wäre der Ausfall also viel dramatischer.

Unsere Antwort auf dieses Risiko lautet abermals Diversifikation. Diese ist allerdings schwieriger umzusetzen, als die Anbahnerdiversifikation, da die Anzahl unabhängiger Plattformen deutlich geringer ist. Erschwerend kommt hinzu, daß über die finanzielle Situation der Plattformen oft noch weniger Informationen vorliegen, als über die Anbahner.

Schlußfolgerungen

Investitionen in P2P-Kredite sind keine sicheren Investments. Wir gehen Risiken ein und werden dafür mit hohen Zinsen bezahlt. Diversifikation ist unsere wichtigste Waffe im Umgang mit Risiken; über Kredite, Anbahner und Plattformen hinweg.

Man darf es mit der Diversifikation aber auch nicht übertreiben, Anbahner und Plattformen wollen sorgfältig ausgesucht werden.

In diesem ersten Artikel habe ich mich nur existentiell mit den Anlagerisiken befasst. Je nach dem, wie wir das Chance-Risiko-Verhältnis einstufen, sollten wir einen größeren oder kleineren Teil unseres Portfolios in P2P-Kredite allgemein und die ausgesuchten Anbahner und Plattformen speziell investieren. Auf die Struktur von Investment-Portfolios und die Rolle von P2P-Krediten will ich in einem nächsten Artikel eingehen.

P2P – mein Einstieg

Dies ist ein Beitrag von Inga im Rahmen des P2P Kredite Schreibwettbewerb 2019

„Hast du nicht gehört – das Essen steht auf dem Tisch!“ „Ich komm ja schon, musste nur noch kurz was abspeichern…“ Ich hab das Gefühl, dass bei uns immer zum ungünstigsten Zeitpunkt das Essen auf dem Tisch steht – meist kurz vor Ablauf einer wichtigen Auktion oder wenn ich gerade mit anderen wichtigen Dingen beschäftigt bin…

Diesmal ist es Letzteres– dabei habe ich gerade vielleicht die geniale Möglichkeit gefunden, etwas mehr als die aktuell im Schnitt angebotenen 1% Zinsen aus unserem Ersparten ‚raus zu holen. Schon seit Tagen vergleiche ich diverse Tages- und Festgeldanlagen in der Hoffnung, eine Anlagemöglichkeit zu finden, die zumindest den Werterhalt unseres Ersparten gewährleistet. Und jetzt bin ich auf Etwas gestoßen, von dem ich mich erinnere, auch im Fernsehen schon mal eine Werbung dazu gesehen zu haben: auxmoney* heißt der Anbieter und auf den ersten Blick ist das ein tolles Konzept! Man hilft Bedürftigen, die sonst kaum eine Chance haben, und gleichzeitig profitiert man mehr davon, als bei einer normalen Tages- oder Festgeldanlage. Die Information von auxmoney liest sich wirklich gut und ich speichere die Seite ab, um sie nach dem Essen nochmal gründlich zu studieren.

Beim Essen starte ich schon mal einen Versuchsballon: „…sag mal, Liebster, wie würdest du es finden, wenn wir mit unserem Ersparten anderen helfen würden, die sonst keine Chancen haben, und gleichzeitig mehr Zinsen dafür bekommen würden, als bei einer normalen Bank?“ Göga (Göttergatte) ist naturgemäß etwas skeptisch veranlagt und fragt erstmal: „Und wo ist der Haken?“ „Also – ich bin gerade dabei, mich genauer zu informieren, aber laut auxmoney ist der durchschnittliche Gewinn auf jeden Fall höher als bei einer klassischen Anlage. Und man kann wählen, wie hoch das Risiko sein soll, das man eingehen will – je mehr Risiko man akzeptiert, desto höher sind natürlich die Zinsen.“
„Hmmmm- weiß nicht…..“
Nach dem Essen gehe ich wieder an meinen Rechner, drucke einen Teil der Seite aus und lese ihm später vor: „Bei einer breiten Streuung Ihrer Geldanlage haben Sie exzellente Chancen auf beständige Top-Renditen. Das beweist unsere Erfahrung: Anleger, die in der Vergangenheit in mindestens 100 Kreditprojekte über alle Score-Klassen hinweg investierten, erzielten im Schnitt eine positive Gesamtrendite von 5,0 %. Natürlich können Sie auch weit höhere Renditen erzielen – bei entsprechend höherem Risiko.“ Und: „Diese Zahlen sind Ihre zu erwartende Durchschnittsrendite, mögliche Ausfälle sind darin schon berücksichtigt. Bei uns sehen Sie immer, was Sie wirklich bekommen.“

Einige Tage später starte ich den ersten Versuchsballon bei auxmoney: Ein junges Paar braucht für die Einrichtung des Kinderzimmers des erwarteten Babys einen Kredit – das scheint mir unterstützenswert und ich beteilige mich mit 50 Euro. Die ersten 2 Ratenzahlungen kommen pünktlich und so werde ich einige Wochen später mutig und investiere auch in andere Kredite, immer bemüht, besondere Notlagen zu unterstützen. Dass der Zweck des Kredites und die persönliche Situation des Kreditnehmers komplett erfunden sein können und nicht überprüft werden, kommt mir zu diesem Zeitpunkt nicht in den Sinn. Auch die Erweiterung der Ergotherapiepraxis in einer Kleinstadt in NRW finde ich unterstützenswert und unterstütze sie mit 100 Euro. Und da ich gerade etwas Zeit und Langeweile habe, surfe ich anschließend ein wenig im Netz und stoße dabei auf die Seite: www.p2p-kredite.com. In dem dazugehörigen Forum gibt es unter anderem auch schon einen Thread zu auxmoney und aktuell geht es dort um eine massive Reihe von Betrugsfällen. Etwas verunsichert, gebe ich jetzt spaßeshalber mal das Foto von der Ergotherapiepraxis bei Google ein und bekomme für genau das Foto als Quelle eine Praxis in London angezeigt und unter dem Namen eine tatsächlich existierende Praxis in Schleswig-Holstein. Nun werde ich stutzig und brauche erst mal einen Kaffee. So ganz verstehe ich nicht, was ich davon halten soll und lese nun die Beiträge zu den Betrugsfällen gründlich durch. Ich will es zwar nicht wirklich wahr haben – immerhin geht es um 100 Euro, die ich im Betrugsfall abschreiben müsste -, aber irgendwann kommen mir dann doch ernsthafte Bedenken und nun will ich es wissen. Krampfhaft überlege ich, wie ich herausbekommen könnte, ob dieses Objekt in der Stadt wirklich existiert. Eine Suche im Branchenbuch nach Ergotherapie bringt keinen Erfolg unter diesem Namen und um sicherzugehen – inzwischen habe ich alle Skrupel über Bord geworfen – rufe ich einfach eine andere, dort gelistete Praxis an und frage nach, ob die besagte Einrichtung dort bekannt ist– unter Kollegen sollte man sich ja kennen….Die freundliche Mitarbeiterin dort bestätigt mir, dass es in dieser Stadt nur 3 Ergotherapiepraxen gibt und dass die Beschreibung auf keine der Einrichtungen zutrifft. Und um ganz sicher zu gehen, rufe ich auch noch unter einem Vorwand bei der AOK an und man bestätigt mir auch dort, dass es keine Praxis, auf die diese Beschreibung zutrifft, in dieser Stadt gibt. Umgehend rufe ich nun bei auxmoney an und schildere die Situation und bitte darum, den Kredit nicht auszuzahlen – es geht immerhin um insgesamt über 23000 Euro. Die freundliche Dame am anderen Ende der Leitung erklärt mir jedoch, dass der Kredit gefüllt sei und zur Auszahlung zur Verfügung stehe und man angeblich nichts machen könne. Schriftlich bekomme ich dann noch folgende Antwort: „….Bitte beachten Sie, dass die Falschangabe von Daten in einem Kreditprojekt auf der Webseite von auxmoney kein strafrechtlich relevantes Verhalten darstellt. …Wir werden den Fall weiterhin überwachen und unverzüglich bei den zuständigen Ermittlungsbehörden zur Anzeige bringen, sofern die Kreditnehmerin Ihren Verpflichtungen aus dem Kreditvertrag nicht ordnungsgemäß nachkommt oder anderweitig ein Betrugsverdacht aufkommt.“

Das ist der erste Dämpfer meines Engagements in diese neue Anlageform und ich überlege, worüber ich mich mehr ärgern soll: über den Betrug, über das Verhalten von auxmoney oder über meine Naivität, mit der ich hier eingestiegen bin. Letztendlich beschließe ich, es als Lehrgeld abzuhaken, aber trotzdem soll es noch eine Weile dauern, bis ich wirklich verstanden habe, dass die Interessen eines P2P-Vermittlers nicht immer zwingend identisch sind mit denen der Anleger. Dass die Aussage: „Bei uns sehen Sie immer, was Sie wirklich bekommen“ nicht in jeder Beziehung und vor allem nicht für die Beschreibung der Kreditprojekte bei auxmoney gilt, hab ich aber jetzt schon kapiert.

Nachtrag: die erste Rate besagten Kredites hätte im August 2013 zurückgezahlt werden sollen. Im November 2017 ist der letzte Eintrag im Verlaufsprotokoll: „Die Forderung ist nicht realisierbar und wird ausgebucht. Es ist nicht mit einem Geldeingang zu rechnen. Die Inkassobearbeitung ist abgeschlossen.“ Der Status zum aktuellen Zeitpunkt (Mai 2019): Inkasso (und nicht, wie es sein müsste: ausgefallen) . Ein Schelm, wer Böses dabei denkt oder gar behauptet, so solle die Statistik geschönt und vor Ausfällen verschont werden!

Mit Fremdkapital in P2P Kredite investieren – Ziel 12% Rendite – ist das wirtschaftlich sinnvoll?

Du investierst schon in P2P Kredite und bist mit den Ergebnissen zufrieden, hast aber wenig Kapital, dass Du einsetzen kannst? Jetzt kommt Dir die Idee einen sehr günstigen Kredit* aufzunehmen (bei diesem Anbieter bekommst Du, solides Einkommen und gute Bonität vorausgesetzt, bis zu 50.000 Euro Kredit – weitere Anbieter siehe Vergleich auf der P2P Kredite Startseite). Mit den Zinsen und Tilgungen aus den P2P Krediten willst Du dann Deinen eigenen Kredit tilgen. Da z.B. das Mintos* Zinsniveau im Moment bis zu 15% p.a. hoch geht erscheint das attraktiv. Auf diesen Ansatz sind in der derzeitigen Niedrigzinsphase schon mehrere Anleger gekommen. Es ist eine der gängigen Fragen im Forum, ob sich kreditfinanzierte Anlage in P2P Kredite lohnt (z.B. hier , hier und hier diskutiert) und ob das sinnvoll ist. Die Meinung im Forum gehen dazu auseinander.

Analyse der Vorgehensweise beim Invest mit Fremdkapital in P2P Kredite

Bevor ich nun aber auf den Sinn oder Unsinn und zu Meinungen komme, erst mal ganz sachlich, wie ich vorgehen würde, wenn ich Investieren auf Kredit in P2P tatsächlich durchführen wollte. Nachdem ich den Kredit beantragt und bekommen hätte stellt sich die Frage nach der Auswahl der Plattform und Kriterien für die Kredite.

Ich würde etablierte Plattformen mit hoher Liquidität wollen. Ganz wichtig wäre auch, dass ich das Kapital schnell diversifiziert anlegen könnte. Denn wenn es Wochen dauern würde das Kapital zu investieren, müsste ich in der Zeit ja schon Zinsen für meinen Kredit zahlen. Und schließlich würde ich unter Risikoerwägungen eine Streuung über mehrere Anbieter wollen.

Konkret könnte das in der derzeitigen Marktlage z.B. so aussehen:

  1. 50% würde ich auf Mintos* investieren. 50% sind zwar ein ziemliches Klumpenrisiko was das Plattformrisiko angeht, aber ich würde über mindestens 10 Anbahner diversifizieren, so dass das Ausfallrisiko je Anbahner eingegrenzt wäre. Bei Mintos ist auch ein großer Betrag binnen 1-2 Tagen vollständig investierbar, die Zinsen sind hoch und der Zweitmarkt ist liquide. Laufzeiten würde ich von kurz bis mittel wählen.
  2. 15% würde ich auf Bondora Go&Grow* investieren. Das wäre meine Liquiditätsreserve, sollte aus irgendeinem Grund bei Mintos, der Zweitmarkt temporär nicht mehr so liquide sein. Zwar drücken die nur „6.75%“ Zinsen die Rendite aber das würde ich in Kauf nehmen
  3. 10% würde ich auf Linked Finance* investieren. Moment warum denn gerade die? Hatte ich nicht gesagt Liquidität? Die haben doch gar keinen Zweitmarkt? Und zudem eine Gebühr? Ja, aber hier steht das „etabliert“ im Vordergrund, sie sind nicht wie die anderen im Baltikum (Diversifikation) und wenn ich Kredite mit ein- oder zweijähriger Laufzeit wählen würde entstehen automatisch planbare monatliche Rückflüsse. Nachteil ist, dass es bei Linked Finance länger als bei den anderen Plattformen dauern wird, bis das initiale Kapital investiert ist.
  4. 25% würde ich auf anderen Plattformen verteilen, wie z.B. Iuvo*, dabei nicht mehr als 10% pro Plattform.

Nicht geeignet für den Zweck sind aus meiner Sicht Immobilienplattformen wie Estateguru* oder Crowdestate* (auch wenn die Rendite durchaus gut sein kann, viele der Darlehen dort sind endfällig oder die Rückzahlung verschiebt sich oft über den Plantermin). Auch nicht nehmen würde ich für diesen Ansatz ganz junge Plattformen wie z.B. Crowdestor* oder Envestio.

Ist der Invest mit Fremdkapital auf P2P Plattformen nun wirtschaftlich sinnvoll?

Nun, wenn alles nach Plan läuft, würde in dem obigen Ansatz schon eine sehr ordentliche Rendite erwirtschaftet. Die 12% aus dem Titel sind zwar – auch aufgrund meiner Plattformselektion – nicht darstellbar, aber 10% p.a. sind (nach Abzug der Kreditkosten) durchaus möglich. Die 10% sind vor Steuer, zu beachten ist das steuerlich die Kosten für den aufgenommen Kredit nicht gegen die Zinsen gegengerechnet werden können (zu Steuerfragen bitte einen Steuerberater konsultieren). Der Aufwand ist auch überschaubar. Der Kredit kann komplett digital beantragt werden und in obigem Beispiel müsste ich Accounts auf 6 Marktplätzen einrichten und managen. Das würde mich ein paar Stunden am Anfang kosten und dann vielleicht noch 1-2 Stunden pro Monat.

Ganz grob überschlagen könnte ich bei einem 50.000 Euro Kredit im ersten Jahr ca. 5.000 Euro Gewinn machen.

Meine Meinung dazu

Ich würde nie Kapital aufnehmen, um es zu investieren. Meine Erfahrungen bei der P2P Anlage habe ich allesamt durch Invest von Kapital gemacht, dass ich mir erarbeitet hatte. Die Risiken einer Finanzierung auf Pump halte ich persönlich in Relation zum Ertrag für zu groß. Was wenn es schiefgeht? Zwar ist, bei einer Verteilung wie oben beschrieben, ein Totalverlust extrem unwahrscheinlich, aber was wenn z.B. die 50%, die in Mintos investiert sind, uneinbringlich werden? Jeder Anleger sollte die persönlichen Konsequenzen im Falle eines Falles durchdenken, bevor er sich für eine solch riskante Strategie entscheidet. aus dem selben Grund bin ich auch immer sehr skeptisch, wenn ich lese, dass Anleger einen Wertpapierkredit aufnehmen um in Aktien zu investieren.

Andererseits: Wirtschaftlich sinnvoller als einen Sportwagen auf Kredit zu kaufen ist ein Invest in P2P Kredite mit Fremdkapital allemal.

Habt ihr’s schon gemacht? Teilt doch gerne Eure Erfahrungen in den Kommentaren und im Forum. Ich bin gespannt!