Kredit von Privat – Starkes Wachstum der Neukredite bei englischen P2P Kreditbörsen

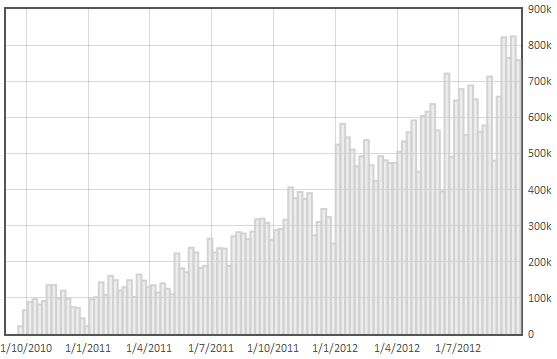
In Deutschland haben die Anbieter von P2P Krediten den Druchbruch bisher nicht geschafft. Bei Auxmoney* wächst das Volumen neuer Kredite langsam und bei Smava* sind die vermittelten Privatkredite seit längerem rückläufig. Ganz anders ist die Entwicklung in England. Nicht nur der Pionier Zopa* wächst und wächst. Auch bei der 2. „Generation“ der P2P Kreditmärkte  ist die Situation durch starkes kontinuierliches Wachstum der neuen Kreditabschlüsse geprägt.


Wöchentliches Neukreditvolumen bei Ratesetter*. Inzwischen werden Kredite von Privat im Wert fast 1 Mio. Pfund pro Woche finanziert. (Quelle: Ratesetter)

Weiterlesen

Sonderaktion: Auxmoney bietet Zertifikate befristet kostenlos an

Kreditnehmer, die einen Kredit über Auxmoney* bekommen wollen, können bis zum 12.08. von einer Sonderaktion profitieren. Mit den sogenannten „Zertifikaten“ belegt der Kreditnehmer nachgeprüfte Informationen wie z.B. Bonitätseinstufung. Für neue Kreditgesuche sind alle Zertifikate (Schufascore, CEG Ampel, Arvato Infoscore, Kfz-Zertifikat, Haushaltsrechnung und Arbeitgeberrückfrage derzeit kostenlos. Bereits laufende Kreditgesuche profitieren auch noch, denn hier können die Kreditnehmer, die noch fehlenden Zertifikate gratis zuschalten.
Statistiken bei Wiseclerk belegen, dass Kreditprojekte bei Auxmoney mit Zertifikaten eine höhere Finanzierungswahrscheinlichkeit als der Durchschnitt aller Kreditprojekte hatten.

Auxmoney führt Anlagekonten in Kooperation mit biw Bank ein

Auxmoney* hat gestern in Kooperation mit der biw Bank für Wertpapiere und Investments AG eine neue Funktionalität für Anleger ein, die Auxmoney wie folgt bewirbt:

Sichern Sie sich Ihr persönliches auxmoney-Anlagekonto. Für weniger Aufwand und mehr Überblick:

✔ Steuern Sie alle Überweisungen nur noch über ein Konto.
✔ Die komplette Transaktionsabwicklung übernimmt auxmoney für Sie.
✔ Manuelle Einzelüberweisungen entfallen.
✔ Alle Transkationen sind in einem Konto übersichtlich und transparent dargestellt.
✔ Kreditrückzahlungen und Zinsen fließen direkt auf Ihr auxmoney-Anlagekonto.
✔ Sie haben kompletten Überblick über Ihre Anlagen und Rückflüsse.

Mit dem auxmoney-Anlagekonto können Sie Ihre normalen Kontobewegungen wie Mieteinahmen, Telefonrechnungen, Gutschriften etc. zukünftig sauber von Ihren Anlagen auf auxmoney trennen. So behalten Sie einen besseren Überblick über Ihre Anlagen auf auxmoney. … Die Kosten für Post-Ident und alle administrativen Aufgaben der Kontoeröffnung trägt auxmoney. Die regelmäßig anfallenden Kontogebühren übernimmt auxmoney für Sie, wenn Sie mindestens ein Gebot pro Kalendermonat abgeben. Geben Sie in einem Kalendermonat mal kein Gebot ab, beträgt die Kontoführungsgebühr lediglich 4,90 Euro pro Monat. Weitere Kosten fallen, z.B. für Überweisungen fallen nicht an. Sie können das Konto jederzeit kündigen.

Sie befüllen Ihr auxmoney-Anlagekonto oder richten einen Sparplan ein. Geben Sie ein Gebot ab, wird der Gebotsbetrag zunächst für Sie geblockt. Bei erfolgreicher Finanzierung erfolgt die Überweisung. Wird das Projekt nicht finanziert, steht Ihnen das Geld sofort für neue Gebote zur Verfügung. Manuelle Einzelüberweisungen mit der jeweiligen Angabe der Referenznummer müssen Sie mit dem auxmoney-Anlagekonto nicht mehr vornehmen.

Nach kurzer Verwirrung bei einigen Anlegern, die das Ankündigungsemail missverstanden hatten und gemutmaßt hatten, dass das neue Anlagekonto Pflicht sei, ist nach einem Blick in die AGB und einer Rückfrage beim Support klar, dass die Nutzung des neuen Anlagekontos optional möglich ist. Wer es nicht nutzen will, kann die Gebotszahlungen weiter so abwickeln wie bisher.

Weiterlesen

Kredite von Privat an Privat – Schnellüberblick zu den wichtigsten Informationen

Sie brauchen schnelle kompakte Infos statt der detaillierten Recherchen, die dieser Blog bietet? In diesem Abschnitt finden Sie eine Übersicht der wichtigsten Infos zum Thema P2P-Kredite .
Sowohl Smava* als auch Auxmoney* sind Plattformen für Kredite von Privatpersonen (FAQ). Wenn Sie einen Kredit beantragen möchten, ist Smava* im Vergleich zu Auxmoney* i.d.R. billiger, dafür hat Smava aber höhere Anforderungen an Ihre Bonität und verlangt Einkommensnachweise. Kreditsuchenden empfehle ich die Artikel ‚7 Tipps, um bei Smava Kredit zu bekommen‚ und ‚Wie hoch ist die Wahrscheinlichkeit bei der Kreditfinanzierung bei Auxmoney‚.
Für neue Anleger sind die Informationen in ‚10 Tipps für neue Anleger in Smava Kredite‚ und ‚6 Tipps für neue Anleger in Auxmoney Kredite‚ eine gute Einführung. Ergänzend sind ggf. meine Berichte über meine Erfahrungen als Anleger bei Smava (meine Rendite dort betrug zuletzt ca. 6%) bzw meine generellen und Auxmoney Erfahrungen von Interesse.

Weiterlesen

Smava wandelt sich zum Kreditmarktplatz – zunehmend Bankkredite statt P2P Kredite

Smava* hat gerade angekündigt sich zum Kreditmarktplatz weiter zu entwickeln und das Produktangebot zu erweitern:

Heute erweitern wir unser Produktangebot für Sie
Bisher bestand das Kreditangebot des Kreditmarktplatzes nur aus dem Geld privater Anleger. Nach erfolgreichen Tests erweitern wir das Kreditangebot um führende Kreditbanken. Das bewährte smava-Eigenprodukt bleibt dabei ein wesentlicher Baustein des Kreditangebotes und bekommt den Namen „smavaprivat“. Durch die Erweiterung des Kreditangebots bietet smava ein breiteres Angebot mit günstigeren Konditionen, mehr Laufzeiten und noch mehr Vielfalt als heute – für jeden den passenden Kredit.

So funktioniert der neue Kreditmarktplatz von smava
Auf Basis einer einzigen kostenlosen Online-Abfrage erhalten Kreditinteressenten innerhalb von Sekunden passende Kreditangebote, die sowohl von privaten Anlegern als auch von Kreditbanken kommen. So erhalten Verbraucher den für sie günstigsten Kredit und sparen häufig einige hundert Euro. Gleichzeitig sparen sie Zeit, da sie nicht zu vielen verschiedenen Kreditanbietern gehen müssen. Für Anleger in smavaprivat-Kredite ändert sich nichts. Wie bisher erhalten sie ein umfangreiches Angebot an geprüften Privatkrediten in den gewohnten Bonitätsklassen und Laufzeiten.

Das Layout der Seite inklusive Logo wurde neu gestaltet. Statt wie bisher nur Kredite von Privat an Privat anzubieten (ein Bereich in dem das Neukreditvolumen bei Smava seit Mitte 2010 stagniert), werden also zukünftig auch Bankkredite vermittelt.

Was erreicht Smava damit?

Smava* verbessert die Erlössituation. Dadurch, dass mehr Angebote für den Kreditsuchenden zur Auswahl stehen (z.B. Kredite von der SWK Bank oder der Barclaycard) und diese traditionellen Produkte auch weniger erklärungsbedürftig sind als neuartige P2P Kredite, steigt die Abschlusswahrscheinlichkeit und Smava kassiert Provisionen für Angebots-/Abschlußvermittlung. Die über teure Marketingmaßnahmen akquirierte Kreditnehmernachfrage wird dadurch effizienter monetarisiert. Zudem entfällt die Notwendigkeit Angebot und Nachfrage also Anlegerwachstum und Kreditnehmerwachstum auszubalancieren. Smava kann seine Marketingaktivitäten voll auf die Gewinnung von Kreditnehmer konzentrieren.
Positiv auf der Kostenseite wirkt sich aus, dass die arbeitsintensive Prüfung der Kreditanfragen (weitgehend) entfällt, da diese nun bei der Bank erfolgt, deren Angebot vermitelt wurde.

Was passiert mit den Krediten von Privat an Privat?

Smava hat ja angekündigt weiter Kredite von Privatpersonen anzubieten. Die Frage ist nur, ob dieses Angebot auch noch aktiv weiterentwickelt wird. Hier ist ja schon in den letzten Jahren nichts mehr passiert. Meine Vermutung ist, dass Smava die Privatkredite weiter anbietet, da es Vorteile zu PR- und Marketingzwecken bietet. Die P2P Kredite erlauben Smava eine Differenzierung von anderen Kreditbrokern/Kreditvergleichseiten.

Mein Fazit

In der Situation, in der Smava sich befindet, ist diese Neuausrichtung ein folgerichtiger Schritt, der sich positiv auf die Wirtschaftlichkeit von Smava auswirken wird. Allerdings leitet Smava damit die endgültige Abkehr vom ursprünglichen Geschäftsmodell der P2P Kredite ein (Smava’s Slogan am Start war Kredite von Mensch zu Mensch ein). Statt einem Startup, dass den Finanzmarkt verändern wollte, agiert nun ein Unternehmen, dass sich nur noch in der Außendarstellung von anderen Kreditbrokern/Kreditvergleichseiten unterscheidet und dessen Geschäftsmodell der Online-Vertrieb von Finanzprodukten der Banken ist.

Zopa schließt 2011 erstmals mit Gewinn ab

Nach Geschäftszahlen, die P2P-Kredite.com vorliegen, hat Zopa das Geschäftsjahr 2011 erstmals mit einem klenen Gewinn abgeschlossen. Zopa weist für 2011 einen Gewinn von 26.143 Pfund aus (Vorjahr 2010: 392.289 Pfund Verlust). Der Umsatz lag 2011 bei rund 2,2 Mio. Pfund (Vorjahr 1,7 Mio. Pfund). Das Erreichen der Gewinnschwelle ist allerdings auch durch Sondereffekte wie Auflösung von Rückstellungen bedingt.

Weiterlesen

5 Jahre Smava Kredite – Jubiläum des P2P Kreditmarktplatzes

In wenigen Tagen ist Smava* seit 5 Jahren als Plattform für Kredite von Privat an Privat online. Seit dem Start im März 2007 wurden Kredite im Wert von über 62 Millionen Euro finanziert. Alexander Artopé und sein Team haben durch sehr gute Arbeit ganz wesentlich dazu beigetragen, P2P Kredite in Deutschland als seriöse Alternative zu Bankkrediten zu etablieren. Anleger profitierten insbesondere in der Anfangszeit von sehr guten Renditen, Kreditnehmer von Kreditkonditionen die attraktiv sind (wettbewerbsfähige Zinssätze; jederzeit vorzeitige Tilgung möglich ohne Vorfälligkeitsentschädigung). Zudem weisen Kreditgesuche, die nach einer Prüfung online gestellt werden, eine sehr hohe Finanzierungswahrscheinlichkeit auf.

Smava hat eigentlich (fast) alles richtig gemacht. Ein gutes, innovatives Produkt, sehr gutes Marketing (insbesondere PR und SEO), eine Webinterface, dass gut bedienbar ist. Folgerichtig ist Smava bis Mitte 2010 kontinuierlich gewachsen. Aber seitdem stagniert das generierte Kreditneuvolumen (Chart: Entwicklung Smava Kreditneuvolumen). Woran liegt es?  Trotz verschiedener Anpassungen in der Kundenansprache (z.B wurde aus „Kredite von Mensch zu Mensch“  „Direkt Kredit„) fällt es Smava schwer passende Kreditnehmer anzuziehen, obwohl Smava erhebliche Marketingspendings hierfür aufwendet. Zudem liegen die Ausfallraten über den ursprünglich auf Basis der Schufa-Daten prognostizierten Ausfallraten. Dies wirkt sich über das System der Anleger-Pools auf alle Anleger aus. In meiner Wahrnehmung hat Smava im Laufe der Zeit vom Ansatz der möglichst hohen Transparenz des Marktplatzes Abstriche gemacht. So finden interessierte potentielle Anleger, die wichtigen aktuellen Poolquoten nur relativ versteckt unter „Anlage-Tools“>“Statistiken“>“Performance der Anlegerpools“ und müssen dort noch auf den Link in kleiner Schrift „weitere Details einblenden“ klicken. Meine Erwartung an Transparenz ist da eine andere.

Das stagnierende Wachstum bedingt auch, dass Smava noch länger brauchen wird, um die Profitabilitätsschwelle zu erreichen. Smava hat seit dem Start mehrfach die Gebühren für Anleger und Kreditnehmer erhöht, um die Erlöse zu steigern. In der letzten Finanzierungsrunde ist mit der italienischen Privatbank Bank Sella ein Investor eingestiegen, der vermutlich im Gegensatz zu den VCs langfristig am Geschäft interessiert ist.

Wie wird sich der Markt weiterentwickeln? Smava muss einen Weg finden, mehr Kreditnehmer zu akquirieren. Im Wettbewerb über den Preis (Zinssatz) scheint dies nicht oder nur bedingt möglich. Auch der „menschliche“ Faktor (differenzierung zur unpersönlichen Bank) scheint sich außer in der Pressearbeit nicht bewährt zu haben. Bleibt vielleicht der Weg über die Geschwindigkeit der Abwicklung. Mit dem ‚Sofortkredit‘ hat Smava bereits eine Variante an den Start gebracht, die die bis zu 14-tägige Gebotsphase auf dem Marktplatz eliminiert und eine völlige Automatisierung der Gebotsphase erlaubt. Smava könnte sich noch stärker in Richtung des britischen Vorbildes Zopa entwickeln. Dort werden keine einzelnen Kreditgesuche veröffenlicht, sondern im Rahmen von ‚Markets‘ in die Kreditnehmer gleicher Bonität gruppiert werden, Angebot und Nachfrage nach Zinssätzen zusammengeführt. Zumindest im britischen Markt funktioniert dieser Ansatz sehr gut, denn auch Ratesetter, gestartet 2010, setzt auf ein Modell ohne veröffentlichte individuelle Gesuche. Und ein wirklicher Verlust wäre der Wegfall der einzelnen Kreditgesuche bei Smava aus Anlegersicht aktuell nicht. Die meisten bestehen sowieso nur aus Textbausteinen, da die Kreditnehmer sich aufgrund der hohen Finanzierungswahrscheinlichkeit nicht die Mühe machen müssen, ihr Kreditprojekt zu erläutern.

Auf jeden Fall wird die weitere Entwicklung von Smava spannend sein. Happy Birthday, Smava !!!

Interessiert wie es war, nach dem Smava Launch?

Lesen Sie die Artikel aus dem März 2007 – dem Monat in dem Smava startete.

Neues Buch von Dominik Faßbender: P2P-Kreditmärkte als Finanzintermediäre

Ich habe gestern und heute das neue Buch ‚P2P-Kreditmärkte als Finanzintermediäre‚ gelesen. Das ist eine Doktorarbeit die Dominik Faßbender an der Wirtschaftswissenschaftlichen Fakultät der Universität Basel geschrieben hat. Er analysiert sehr umfassend das Geschehen auf den deutschen P2P Kreditmarktplätzen Smava* und Auxmoney*. Das sehr umfassende Werk (314 Seiten plus umfangreichen Anhang und Literaturverzeichnis) liest sich im Vergleich zu anderen wissenschaftlichen Arbeiten relativ flüssig. Es ist zwar deutlich teurer als das Buch von Blaesi, bietet aber dafür auch deutlich mehr Tiefe und eine sehr gründliche statistische Analyse auf einer breiten Datenbasis.

Empirisch untersucht auf Basis von Befragungen von Anlegern/Kreditnehmern, sowie von Kreditrohdaten der Smava bzw. Auxmoney Marktplätze wird u.a.:

  1. die Informationsverwendung der Kreditgeber bei der Kreditsuche
  2. die Finanzierungswahrscheinlichkeit eines Kredites in Abhängigkeit von bestimmten Informationen
  3. das Kreditausfallrisiko
  4. die Nettozinsmarge für Kreditgeber nach Risikokosten

Es ist unmöglich die ganzen Detailergebnisse in einem Blogpost repräsentativ zusammenzufassen. Die folgenden Aussagen und Zitate sind von mir subjektiv ausgewählte „Appetithäppchen“.

Von großem Interesse sind die Analysen zu den Ausfallquoten (Im Buch werden solche Auxmoney Kredite als Ausfall klassifiziert, die die Mahnstufe M4 erreicht hatten, oder ans Inkasso übergeben wurden).

In der deskriptiven Analyse stellt Faßbender große Differenzen der Ausfallwahrscheinlichkeiten von Auxmoney Krediten in Abhängigkeit des Verwendungszweckes fest:

„… Dispoablösungen (11,64%) und der verwandte Verwendungszweck Kreditablösung (10,53%) bilden das untere Ende der Ausfallquoten. Dagegen fallen Kredite für Autos häufiger aus (20,9%) und auch Existenzgründungen verffügen über überdurchschnittliche Ausfallraten (18,98%) …“ (S. 178)

Statistisch mittels Regressionsanalyse belegt werden konnte für Auxmoney (neben des Kreditalters)  jedoch nur:

„… Für den P2P Kreditmarktplatz Auxmoney stellte die SCHUFA-Bonitätskategorie die einzige statistisch signifikante Information dar. Die privaten Kreditgeber berücksichtigen jedoch nur die besseren SCHUFA Bonitätskategorien bei dem Zinsaufschlag auf den risikolosen Zinssatz, sodass diesbezüglich auf eine mangelnde Risikoschätzfähigkeit der Kreditgeber auf dem Kreditmark Auxmoney geschlossen werden kann…“ (S. 311)

Bei Smava gilt:

„… die Vorgehensweise der privaten Kreditgeber bei der Ermittlung des Zinsaufschlags auf den risikolosen Zinssatz als richtig bestätigt werden … .Eine Ausnahme bildete hierbei die Information des KDF-Indikators, der von den privaten Kreditgebern als weniger wichtig wahrgenommen wurde, als dies zur Erklärung des Ausfallrisikos tatsächlich angebracht gewesen wäre…“ (S. 311)

Bei der Berechnung der zu erwartenden Renditen auf Basis eines Cashflow-Modells kommt Faßbender zu dem Ergebnis:

„… Den privaten Kreditgebern auf Smava gelang es, im Durchschnitt eine mit 2,8894% Prozentpunkten über der risikolosen Opportunität liegende jährliche Verzinsung vor Berücksichtigung von Steuern und Abgaben zu erreichen… “ (S. 312)

Erschreckend niedrig ist dagegen sein Ergebnis in dieser Hinsicht für Auxmoney. Er berechnet eine durchschnittliche jährliche Nettozinsmarge von -20,2224%. Von den betrachteten Krediten ermittelt er nur für 107 (6,86%) eine positive Nettozinsmarge nach Risikokosten und für 1.453 Kredite (93,14%) eine negative. (S. 243).

Ursächlich dafür sieht er insbesondere die sehr hohen Ausfallquoten. Als Beispiele für von ihm genannte Ausfallquoten seien hier genannt 30,40% für Kredite ohne Zertifikat (S. 180) oder „[betrug für einen] Kredit der Schufa-Bonitätskategorie A die Wahrscheinlichkeit bis zum Ende seiner regulären Kreditlaufzeit von 36 Monaten ausgefallen zu sein 74,75%.“ (S. 245). Potential sieht er falls Verbesserung der Inkassorückzahlungsquoten eintreten.

Weiterlesen