Status meines Invests in Isepankur Kredite nach 2 Monaten

Vor gut 2 Monaten habe ich begonnen bei Isepankur.com* zu investieren. Heute schreibe ich ein Update zum Status nach dieser Anfangszeit.

Ich habe 4.000 Euro über die vergangenen Wochen eingezahlt. Im Account sind 95 Euro frei verfügbar, 135 Euro sind in Geboten und warten auf Abschluss und der Großteil der Gelder nämlich 3.900 Euro ist in Krediten investiert. Meistens habe ich zwischen 10 und 35 Euro in die einzelnen Kredite investiert. Die Laufzeit der Kredite und damit der Anlagehorizont reicht von 1 bis 36 Monaten; der überwiegende Anteil ist in Krediten mit mindestens 24 Monaten Laufzeit investiert. Dabei habe ich überwiegend mit automatischen Geboten durch den Gebotsassistenten (investment profile) investiert. Dessen Nutzung ist für Anleger bei Isepankur sinnvoll bis mehr oder weniger Pflicht, denn rund zwei Drittel der Kreditgesuche werden schon in der ersten Minute der Gebotsphase durch automatische Gebote vollständig finanziert. Bei diesen besteht also nicht die Chance manuell zu bieten.
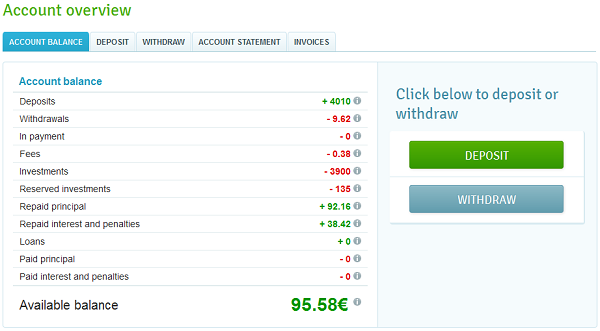

Screenshot des Account Overview

Rückzahlungen

Die meisten fälligen Rückzahlungen wurden bisher pünktlich geleistet. Einige Kreditnehmer versäumten einen Rückzahlungstermin, zahlten aber nach wenigen Stunden bzw. in den nächsten Tagen nach. Derzeit sind 3 Kredite (50 Euro oder rund 1,3% meines Portfolios) in Verzug; die Zahlungsfälligkeiten waren am 09. bzw. 10. Dezember. Zwei Kredite wurden vorzeitig nach nur einem Monat komplett getilgt (bei Isepankur zahlen Kreditnehmer hierfür keine Vorfälligkeitsentschädigung). Im Dezember sind Rückzahlungen in Höhe von 149 Euro fällig. Dieser Betrag setzt sich zusammen aus 91 Euro Tilgungen und 58 Euro Zinsen. Im Januar steigen die fälligen Rückzahlungen auf mehr als 260 Euro, da dann weitere Kredite ihren ersten monatlichen Fälligkeitstermin erreichen. Isepankur* zeigt im Dashboard den Anlegern monatliche und tägliche Forecast-Charts des Cashflows.

Weiterlesen

Neues Buch: P2P Kredite und Crowdinvesting – Chance oder Risiko für Volksbanken?

Robert Koch hat gerade seine Masterarbeit abgeschlossen und auch in Buchform ‚Crowdinvesting und Peer-to-Peer-Lending: Genossenschaftsbanking 2.0 als neue Strategie der Unternehmensfinanzierung‚ veröffentlicht. In der rund 140 Seiten umfassenden Arbeit beschreibt Koch die Phänomene P2P Kredite und Crowdinvesting und analysiert sie im Hinblick auf den Markt in Österreich. Er vergleicht die rechtlichen Rahmenbedingungen in Österreich mit denen in den USA, Großbritannien und den USA. Koch hat zudem umfangreiche Befragungen in seine Arbeit einbezogen. Befragt wurden 14 Experten, 11 Verantwortliche von (internationalen) P2P Kreditplattformen (von 60 angeschriebenen) und 17 Verantwortliche von (internationalen) Crowdfunding Plattformen (von 124 angeschriebenen). Kernfragen, die Koch beantworten will, ist welche Rolle P2P Kredite, Crowdinvesting und Crowdfunding für österreichische Genossenschaftsbanken spielen kann und ob die Marktgröße in Österreich ausreichend groß ist um eine solche Plattform zu unterhalten.

Koch kommt zu folgendem Ergebnis:

Wie sowohl die Befragung der Experten und der Führungspersönlichkeiten von Peer-to-Peer sowie Crowdfunding-Plattformen als auch die Trendanalyse eindeutig zeigen, ist die Zeit reif  für Online-Crowdlending in Österreich. Es könnte sich sogar um das Übergangsstadium, welches Václav Havel angesprochen hat, handeln, in dem sich die (Finanz-)Welt derzeit befindet.
Aufgrund der unterschiedlichen Größe der Genossenschaftsbanken ist eine einheitliche Umsetzungsstrategie schwierig.  …Eine Umsetzung sollte bei den österreichischen Genossenschaftsbanken wegen der zu bedenkenden rechtlichen Abklärungen unbedingt in Zusammenarbeit mit ihrem Rechtsverband … geschehen.
Grundsätzlich ergeht … konkret die Empfehlung an die genossenschaftlichen Banksektoren, sich diesem Thema intensiv zu widmen und die Gründung einer überregionalen oder mehrerer regionaler Plattformen anzustreben. Genossenschaftsbanking und Crowdlending stellen eine sinnvolle Symbiose dar, wobei sich Crowdlending als neues Tätigkeitsfeld ideal in die Struktur der Genossenschaftsbanken einfügen
sollte. …
Basierend auf … und aufgrund der Tatsache, dass das Kernklientel der Volksbanken die Klein- und Mittelunternehmen sind, ist die Gründung einer Crowdinvesting-Plattform zu präferieren. Erst in einem weiteren Schritt sollte die Etablierung einer Peer-to-Peer-Plattform angedacht werden.
… erscheint die Möglichkeit der Umsetzung einer Crowdinvesting bzw. später auch einer Peer-to-Peer-Plattform zukunftsfähig. Die (Finanz-)Welt um uns verändert sich gerade in Zeiten von Krisen und der schnellen Veränderungen massiv. Es liegt also an den Konstrukteuren und Lenkern in den genossenschaftlich organisierten Banksektoren, die Zeichen der Zeit zu erkennen und zukunftsweisend zu handeln.

Es wird spannend sein, zu beobachten, ob die erste P2P Kredit Plattform in Österreich von einer Bank gegründet und betrieben werden wird.

United Equity – aktuelles Beteiligungsangebot

Wie gestern schon angekündigt, möchte ich heute die Crowdinvesting-Plattform United Equity* vorstellen. Bei United Equity werden Finanzierungsangebote von Firmen vorgestellt, die dann mittels Crowdinvesting von vielen einzelnen interessierten Anlegern finanziert werden können. Im Gegensatz zu anderen Crowdinvestment-Plattformen setzt United Equity* nicht ausschließlich auf Internet-Startups, sondern will einen guten Mix mit bereits länger existierenden mittelständischen Unternehmen mit Kapitalbedarf präsentieren. Zu jedem Angebot gibt es eine Unternehmensbeschreibung und Unternehmensdaten. Startups müssen dabei einen Crowd-Rating-Prozess durchlaufen, d.h. die Nutzer (Anleger) können online darüber abstimmen, ob das Angebot in die Finanzierungsphase gelangen soll. Beispielsweise hat die Nobleproject Administration GmbH derzeit 110 Ratings (von erforderlichen 100) und eine Empfehlungsrate von 97%. Die Nutzer können dabei zu den Aspekten Geschäftsidee, Produkt&Vertrieb, Markt, USP und Finanzen abstimmen und auch kommentieren, warum sie so gestimmt haben. So erhält das Unternehmen wertvolles Feedback potentieller Anleger schon bevor die Finanzierungsphase anläuft.
In der Finanzierungsphase werden dann die Details des Investmentangebotes vorgestellt und interessierte Anleger können bis zu einem definierten Enddatum investieren. Die Mindestanlage liegt bei 100 Euro. Das Geld wird per Überweisung oder Lastschrift auf ein Treuhandkonto bei der Fidor Bank AG gezahlt. Kommt die vom Unternehmen gesuchte Beteiligungssumme zusammen, dann geht das Geld an das Unternehmen, andernfalls wird es an die Anleger zurückgezahlt. Der Beteiligungsvertrag kommt dabei immer direkt zwischen Investor und Unternehmen zustande. United Equity bietet nur die Internetplattform für die Abwicklung.

Das Gründer-Team von United Equity um die Geschäftsführer Adrian Porger und Raphael Otten verfügt über langjährige Expertise in der Unternehmensfinanzierung. Mit dabei ist u.a. Prof. Dr. Meisner der an der Rheinischen Fachhochschule Köln Allgemeine Betriebswirtschaftslehre und Finanzwirtschaft lehrt. United Equity finanziert sich über eine Provision von den Unternehmen bei erfolgreich abgeschlossener Finanzierung.

Das aktuelle Finanzierungsangebot – „in den Bagger investieren“

Das aktuell laufende Finanzierungsangebot bei United Equity ist von der Firma DOMS Kabel- und Kanalbau GmbH, die 25.000 Euro aufnehmen will um einen weiteren Bagger zu finanzieren. Das Unternehmen ist seit über 30 Jahren am Markt. Geboten werden Genussrechte mit 5 Jahren Laufzeit und einer Verzinsung von 5,5%. Die Angebotsbeschreibung enthält u.a. die Bilanzkennzahlen der letzten Jahre sowie Ratings von 5 Finanzinstituten und Auskunfteien zur Bonität der Firma.

Wie ist Ihre Meinung zu diesem Angebot auf United Equity? Diskutieren Sie mit im Forum.

Weiterlesen

Crowdinvesting vs P2P Kredite

Die meisten Leser dieses Blogs dürften inzwischen wissen, wie P2P Kredite funktionieren. Doch was ist „Crowdinvesting“ (seltener auch „P2P Equity“ genannt)? Nun auch hier finanzieren viele Anleger direkt über das Internet ohne Einschaltung einer Bank. Die Finanzierung geht dabei an eine Firma. Der große Unterschied liegt in der Art der Finanzierung. Während bei P2P Krediten Kredite über eine definierte Laufzeit zu einem vereinbarten Zins vergeben werden, geht es bei Crowdinvestments um eine Beteiligung am Unternehmens(-erfolg). Mehrere ausländische Internetplattformen vermitteln dabei tatsächliche Unternehmsanteile (vgl. frühere Artikel 1,2,3, 4). In Deutschland sind seit 2011 mehr als ein Dutzend Crowdinvestment-Plattformen gestartet. Aus praktischen und rechtlichen Gründen vermitteln diese bisher keine ‚echten‘ Unternehmensanteile, sondern bedienen sich der Instrumente der stillen Beteiligung oder der Genussrechte.

Crowdinvesting ist im Vergleich zu P2P Krediten für Anleger eine ganz andere Anlageklasse:

  1. Die Dauer der Kapitalbindung ist bei Crowdinvestments in der Regel deutlich länger als bei P2P Krediten. Zwar laufen auch P2P Kredite mehrere Jahre; als Annuitätendarlehen wird aber jeden Monat ein Teil der Kreditsumme samt Zinsen zurück gezahlt.
  2. Das Risiko ist für den Anleger schwerer einzuschätzen. Viele der Crowdinvestment-Plattformen investieren in Startups, also Unternehmen die vor kurzem gegründet wurden und einen neuen, oft noch unbekannten Markt erschließen wollen. Prognosen über die zukünftige Entwicklung dieser Firmen sind schwierig.
  3. Bei vielen Plattformen sind die Mindestanlagebeträge höher als bei P2P Krediten, dadurch ist eine Risikodiversifikation erst bei höheren Anlagebeträgen möglich.
  4. Das angebotene Beteiligungsangebot ist oft komplexer und somit schwieriger zu verstehen als P2P Kredite.

Wer sich diese Unterschiede vergegenwärtigt hat, für den können Crowdinvestments eine interessante Anlagemöglichkeit sein. Ich werde in diesem Blog zukünftig sporadisch auch über Crowdinvestment schreiben. Anfangen werde ich im nächsten Artikel aber nicht mit einem Crowdinvestmentangebot eines Startups, sondern mit dem aktuellen Finanzierungsangebot auf der Plattform United Equity*: Dort bietet eine etablierte Kanalbaufirma mit 5,5% verzinste Genussrechte, Laufzeit 5 Jahre an. Die Mindestbeteiligung beträgt 100 Euro.

P.S: Im Anleger Forum gibt es eine neue Subkategorie Crowdinvesting Forum.

Die aktuelle Situation von Crowdfunding in Deutschland

Die gerade fertiggestellte Bachelorarbeit ‚Ausprägungsformen des Crowdfundings im Bereich der alternativen Finanzierung‚ von Kai Dorner ordnet P2P Kredite (Crowdlending) nebst Crowdinvesting, Crowdsupporting und Crowddonation als Formen von Crowdfunding ein. Dorner zeigt die Motivation der Kapitalgeber sowie die Chancen und Risiken auf. Schwerpunkt ist eine Bestandsaufnahme der aktuellen Situation im deutschsprachigem Raum.

Kai Dorner hat mir die Arbeit freundlichweise übersandt mit der Genehmigung sie hier auf P2P-Kredite.com zum Download bereitzustellen.

Investieren bei Isepankur – mein Start und erste Erfahrungen

Vor rund einem Monat hat sich der estnische P2P Kreditmarktplatz Isepankur* für internationale Anleger aus der EU und der Schweiz geöffnet. Kreditnehmer sind Esten. Für Anleger gibt es keine Gebühren. Als großer Fan des P2P Kredite Konzept habe ich es direkt ausprobiert und mich angemeldet.

Der estnische P2P Kreditmarktplatz wurde bereits 2009 gelauncht und hat sich seitdem gut entwickelt. Die Benutzeroberfläche steht neben estnisch auf englisch zur Verfügung. Englische Sprachkenntnisse sind somit erforderlich um anzulegen

Vor- und Nachteile für deutsche Anleger:

  • keine Gebühren für Anleger
  • hohes Zinsniveau (im Vergleich zu den deutschen P2P Kreditmarktplätzen)
  • sehr schnelle Ein- und Auszahlungen (SEPA Überweisungen – haben bei mir nur einen Tag gedauert)
  • viele verifizierte Informationen über die Kreditnehmer (Beruf, Einkommen, weitere Schulden des Kreditnehmers, Zahlungsstörungen in der Vergangenkeit)
  • geringe Ausfallraten in Relation zu dem hohen Zinsniveau
  • sehr niedriges Mindestgebot von 5 Euro erlaubt rasche Diversifikation
  • sehr stringenter Inkassoprozess
  • detallierte Statistiken zur Performance in den letzten 2 Jahren und übersichtlicher Buchungs- und Portfoliodarstellungen
  • begrenzte Auswahl an Krediten. Der Invest größerer Anlagesummen würde somit einige Monate dauern

Vor- und Nachteile für die Kreditnehmer:

  • Das Kreditgesuch kann vollständig online erfolgen (Estland verfügt über eine fortschrittliche IT-Infrastruktur mit Signaturkarten)
  • moderate Gebühren
  • schnelle Verfügbarkeit des Betrages; das Geld steht bereits 2 Stunden nach dem erfolgreichen Auktionsende zuer Verfügung
  • nachteilig ist das im Moment hohe Zinsniveau – Isepankur nennt jedoch einen durchschnittlichen Zinsatz von 32% den Banken für vergleichbare Kredite berechnen

Los geht’s – die Anmeldung

Die Anmeldung als Anleger findet komplett online statt. Als erstes auf ‚Join for free‘ klicken und Username und Passwort wählen. Isepankur sendet nun ein Verifikationsemail. Nach der Bestätigung kommt ein Formular in das die perösnlichen Daten eingetragen werden. Anleger können wählen, ob sie Gebote durch Eingabe des Passwortes oder eine Mobile TAN bestätigen möchten.

Einzahlung von Geldern

Isepankur führt für die Anleger interne Verrechnungskonten. Vor dem ersten Gebot muss ein Guthaben eingezahlt werden. Auf das interne Verrechnungskonto werden später auch die laufenden Tilgungen und Zinsen gezahlt. Die SEPA Überweisung war von meinem Girokonto aus kostenlos. Nach einem Tag wurde das Geld auf dem Verrechnungskonto gutgeschrieben.
Bevor Gebote möglich sind, muss Isepankur die Identitätsprüfung des Anlegers abschließen. Das erfolgte bei mir am selben Tag, an dem das Geld einging, sodass ich meine ersten Anlagen tätigen konnte.

Erstes Investment

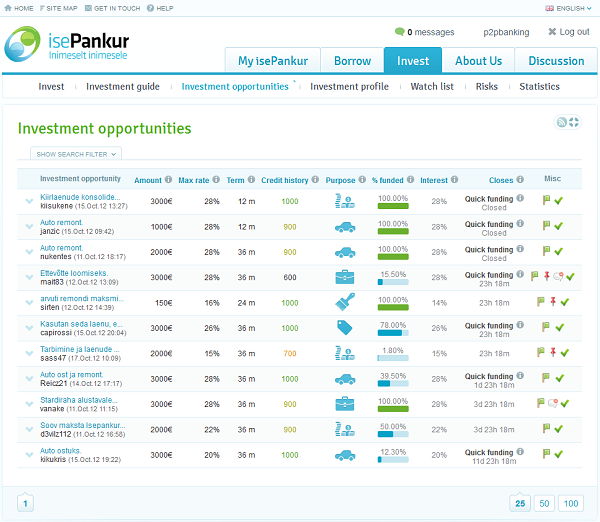
Isepankur nutzt ein Auktionsmodell. Anleger können Gebote entweder manuell oder automatisiert durch Nutzung eines Gebotsassistenten (‚investment profile‘) abgeben. Unter ‚Invest‘, ‚Investment Opportunities‘ ist die Liste der laufenden Auktionen. Es gibt zwei Arten von Kreditgesuchen: solche, die sofort enden sobald sie voll finanziert sind (‚Quick funding‘), und solche, die eine definierte Auktionsdauer laufen. Hier unterbieten sich die Anleger bei den Zinssätzen sobald der Kredit 100% der Finanzierungssumme erreicht.

Der Klick auf ein Kreditgesuch führt auf die Detailinformationen. Isepankur erlaubt nur vollbeschäftigten Kreditnehmern eine Kreditaufnahme und überprüft Einkommen und Kredithistorie.

Weiterlesen

Internationale P2P Kredite als Anlagemöglichkeit

Im Gegensatz zur Entwicklung in den USA und Großbritannien steht der Durchbruch für die deutschen P2P Kreditmarktplätze noch aus. Kreditneuvolumen und Rendite sind bei Smava im Sinkflug und die Zufriedenheit mancher Anleger mit Auxmoney lässt zu wünschen übrig (siehe Diskussionen im Forum). Anleger in Österreich haben bisher noch gar keine Möglichkeit in P2P Kredite zu investieren und auch das Angebot in der Schweiz ist sehr begrenzt.

Bieten internationale P2P Kredite eine alternative Anlagemöglichkeit?

Bisher standen nahezu alle P2P Kreditmarktplätze nur Anlegern mit Wohnsitz (oder zumindest Bankkonto) im Land des Marktplatzbetreibers offen. Deutsche können daher z.B. nicht bei Zopa, Ratesetter oder Lending Club anlegen. Dies hat hauptsächlich regulatorische aber auch abwicklungstechnische Gründe. Generell wäre eine Anlagemöglichkeit auf diesen Marktplätzen aber für einige Anleger attraktiv, da die Renditen interessant sind.

Vor gut einem Monat hat sich der estnische P2P Kreditmarktplatz Isepankur.com* für Anleger aus der EU und der Schweiz geöffnet. Ich werde in einer Artikelserie Isepankur* vorstellen und über meine Erfahrungen mit dem Invest in P2P-Kredite bei Isepankur berichten. Isepankur bietet neben einem hohen Zinsniveau einige weitere Vorteile gg. anderen Marktplätzen.

Smava bietet jetzt auch Kredite mit 84 Monaten Laufzeit an

Smava* hat heute seine Produktpalette um P2P Kredite mit 84 Monaten Laufzeit erweitert. Smava bietet nun P2P Kredite mit den Laufzeiten 36, 60 und 84 Monaten an. Ich bin skeptisch, ob viele Anleger bereit sind sich 7 Jahre zu binden – zumal Anleger, die schon länger dabei sind, miterleben mussten, dass die Poolquoten bei den 60-Monats Krediten stetig sinken. Die ersten Anleger Reaktionen in den Foren zu der Neuerung sind negativ. Auf Kreditnehmerseite dürfte das Interesse einen Kredit über 84 Monate zu bekommen eher da sein – die längere Laufzeit senkt auch den Effektivzins.