
Lendingclub erhält 10 Mio. Venture Capital

Der amerikanische Anbieter Lendingclub.com* hat 10 Mio. US$ Venture Capital erhalten. Über ihre Motivation berichten in Kurzinterviews die Investoren Canaan Partners und Norwest Venture Partner. CEO Renauld Laplanche kündigte an die 10,26 Mio. Dollar für die Expansion über die Plattform Facebook hinaus zu verwenden.

Seit dem Start vor 3 Monaten hat Lendingclub über 750.000 Dollar Kreditvolumen vermittelt. Der durchschnittliche Zinssatz der gut 5.500 Kredite lag bei 11%.


(Bonitäten und Zinssätze der Lendingclub Kredite, Quelle)

Lendingclub hat zur Zeit 21 Angestellte, nimmt knapp 3 Prozent Gebühren und hat in den ersten 3 Monaten knapp 30.000 US$ Umsatz erzielt. (Quelle: BusinessWeek)
 

Niederlande: Aufsichtsbehörde zwingt Boober zur Einstellung der Kreditvergabe

Der niederländische Service für P2P-Kredite Boober.nl* hat auf seiner Homepage die (vorrübergehende) Einstellung aller Bietaktivitäten von Anlegern auf neue Kredite mitgeteilt. Die Website bleibt aber in Betrieb und bestehende Kredite werden weiter bedient:

In tegenstelling tot wat dinsdag en woensdag is gecommuniceerd heeft Boober gisteravond na overleg met de Autoriteit Financiële Markten besloten om de krediet-bemiddelingsactiviteiten voorlopig te staken. Dit wordt geëffectueerd door uitleners voorlopig niet de mogelijkheid te geven op leningen te bieden . De site blijft gewoon beschikbaar en het besluit heeft geen enkele consequentie voor lopende leningen.

Boober betreurt de ongelukkige wijze waarop zij met de markt heeft gecommuniceerd en verwacht begin volgende week meer duidelijkheid te kunnen verschaffen.

Hintergrund ist eine Auseinandersetzung mit der niederländischen Aufsichtsbehörde AFM, die der Auffassung ist, dass Boober als Kreditvermittler genehmigungspflichtig sei. Nachdem ein Gericht der AFM Recht gab, sah sich Boober gezwungen eine Genehmigung zu beantragen und das Neugeschäft solange einzustellen. Die detaillierte Chronologie enthält noch einige Wendungen mehr. Interessante Aspekte finden sich auch in den Quellen im P2P Banking Blog.

Smava gewinnt etwas Fahrt

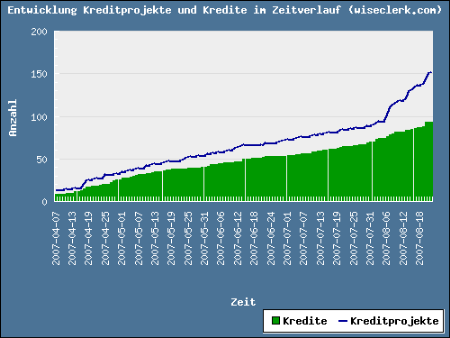
Nachdem ich in der Vergangenheit bei Smava* öfters die sehr geringe Auswahl an Kreditprojekten bemängelt hatte, ist in den letzten Tagen ein leichte Besserung zu verzeichnen. Aktuell stehen 24 offene, noch nicht finanzierte Kreditprojekte zur Auswahl, auf die Anleger bieten können.

Damit wird es auch für Anleger erstmals aufwendiger den Überblick zu behalten. Für Anleger, die ihre Kredite strikt nach Renditeaspekten auswählen wollen, ist diese Tabelle, die die offenen Kreditprojekte nach prognostizierter Nettorendite sortiert, ein zeitsparendes Tool. Allerdings sollten Anleger im Hinterkopf behalten, dass es sich nur um Prognosen auf Basis des von Smava angenommenen Risikoaufschlags handelt und die tatsächliche Entwicklung der Nettorendite davon stark abweichen kann.


(Entwicklung der Smava Kredite und Kreditprojekte – Quelle)

Weiterlesen

Smava – Rate verspätet eingegangen, damit wieder 100% Zahlungsquote

Für den Kredit, bei dem wie am 10. August gemeldet, eine Rückzahlung noch ausstand, ist die Zahlung jetzt eingegangen. Damit ist die Rückzahlungsbilanz wieder makellos. Natürlich ist rein statistisch demnächst mit weiteren Rückzahlungsverzögerungen zu rechnen.

Kreativität ja, aber nicht übertreiben

Beim Schreiben von Kreditanträgen für Smava* können Kreditnehmer natürlich Kreativität walten lassen, übertreiben sollten sie es aber nicht. Zu bedenken ist, dass es sich um Kredite mit sehr standardisierter Abwicklung handelt, die keine Sondervereinbarungen ermöglicht. So scheiterte beispielsweise heute d.core mit dem Versuch des folgenden Incentives:

Ich biete dem Kreditgeber zusätzlich zu der Verzinsung einen einmaligen Bonus von 5,0% auf die eingelegte Summe am Ende der Laufzeit (1 Monat nach letzter Rate).   

Das Kreditprojekt wurde gelöscht. Als Lösung hat d.core in einem zweiten Kreditantrag jetzt einen etwas höheren Zinssatz ohne irgendein Incentive angeboten. 

Sondervereinbarung sind nicht nur bei Smava, sondern auch bei anderen Plattformen wie z.B. Prosper und Zopa aufgrund der Standardisierung nicht möglich.

Mit den Zopa Listings nähert sich Zopa dem Prosper Modell an

Wie jetzt in einem Preview (Vorschau) bekannt wurde, plant Zopa* die Einführung von sogenannten Zopa Listings als neues Feature. Bisher waren Kreditnehmer bei Zopa ziemlich anonym und anders als bei Prosper und Smava konnten Anleger nicht gezielt einen Kreditnehmer auswählen, dem sie einen Kredit gewähren möchten.
Durch die Zopa Listings, deren Einführung Zopa für die nächsten Monate angekündigt hat, werden Kreditnehmer in der Lage sein, in Kreditanträgen ihren Kreditwunsch zu beschreiben, ihr Profil und Fotos zu veröffentlichen.

Die im Preview gezeigten Layouts zeigen z.T. eine sehr hohe Ähnlichkeit zum Design und Layout das Prosper nutzt. Auch einige Funktionalitäten, wie z.B. Questions & Answers sind ähnlich.

Rebellion der Anleger im Prosper Forum

Ende März hatte ich schon einen Post Aufstand der Nutzer im Prosper Forum geschrieben. In den letzten Tagen wäre offene Rebellion wohl zutreffender.

Im Anleger-Forum von Prosper.com* lauteten die Titel der Beiträge beispielsweise „FLASH:Prosper bans $100.000 lender„, „Prosper Mng. Living Under a Rock„, „Shooting the Messenger„, „What happens if Prosper goes under?„, „I am done lending on Prosper„, „Hello Prosper Moderator„, „Lender’s WHO are DONE with Prosper„, „My letter to Prosper“ oder „Open letter to John Witchel„.

Beklagt wird mangelnde Kommunikation, Nichtbeseitigung von gemeldeten Problemen, Ignoranz (bis hin zum Vorwurf der Arroganz) des Prosper Managements gegenüber den Wünschen der Anlieger und vor allem natürlich die mageren Renditen aufgrund sehr hoher Ausfallraten und marginaler Inkassoquoten.

Weiterlesen

Verrechnet

Wie spät es letzte Nacht schon war, sieht man daran, dass ich nicht richtig Prozente rechnen konnte. Außerdem habe ich einen F Kredit übersehen. Das Gesamtvolumen der Kredite der Stufe F bei denen Rückzahlungen fällig sind beläuft sich auf 16.000 Euro. Der betroffene Kredit hat einen Betrag von 3.000 Euro (nicht 1.500).

Inzwischen ist auch bekannt bei welchem Kredit die Zahlungsstörung aufgetreten ist. So wie es aussieht hat der Kreditnehmer die allererste Rate nicht pünktlich gezahlt.