
In einem Video Interview sagt Konrad Hummler, Teilhaber der Schweizer Privatbank Wegelin & Co, P2P Kredite könnten sich relativ schnell zur Bedrohung der Bankbilanzen entwickeln.
P2P Kreditbörsen könnten in wesentlichen Funktionen wie Losgrößentransformation, Risikotransformation und Fristentransformation die Banken ersetzen wenn sie effizientere Prozesse etablieren. Hummler sieht eine Schwäche der Großbanken in Staatsbesitz in ihrer Ineffizienz. Banken werden versuchen durch Ruf nach mehr Regulierung ihre Marktstellung zu sichern und Innovationen zu hemmen.
Warum ich meine Geldanlagen bei MYC4 nicht reinvestiere
 In den letzten Wochen habe ich bei MYC4* von den Kreditnehmern zurückgezahlte Beträge nicht mehr in neue Kredite reinvestiert, sondern das Geld zurück auf mein Bankkonto überweisen lassen.
Probleme gibt es bei MYC4 schon länger (siehe frühere Berichte vom 17.07, 25.06. und 16.10.).
Aber meine MYC4 Erfahrungen werden besonders dadurch getrübt, das eine Besserung nicht erkennbar ist.
Meine Kritikpunkte an MYC4 sind:
Wirtschaftlichkeit
Das erklärte Ziel (die Mission) von MYC4 ist „to eradicte poverty through business“. Die Kreditvergabe via MYC4 steht also nicht unter Entwicklungshilfeaspekten, sondern soll für alle Beteiligten ein profitables Geschäft sein. Dies ist bei den sehr hohen Ausfallraten zumindest momentan für die Anleger nicht erreichbar. Die Mehrheit der Anleger verliert derzeit Geld. Dies gesteht seit einigen Tagen auch MYC4 auf seiner Homepage ein:
…the net interest earnings have been –3.2% per annum encompassing defaults, currency losses and gain, late repayments and idle times for transactions….
In meinem Portfolio sieht es ähnlich schlecht aus. 124 Kredite wurden komplett zurückgezahlt, 70 Kredite sind ausgefallen (ein Teil durch Garantien abgedeckt) und 124 Kredite laufen noch. Die laufenden Kredite enthalten aber solche die in verschiedenen Stadien in Verzug sind – es ist wahrscheinlich, dass einige davon in naher Zukunft ebenfalls noch ausfallen.

Meine Smava Erfahrungen – Update Sep. 09
 Seit rund zweieinhalb Jahren vergebe ich als Anleger über Smava* Privatkredite und berichte über meine Erfahrungen damit (zuletzt: Smava Erfahrungen Stand Juni, Smava Erfahrungen Stand Februar).
Bisher bin ich mit meinem Investment bei Smava sehr zufrieden. Laut Smava Account habe ich eine aktualisierte Renditeerwartung für mein Kreditportfolio von 7,3%. Von den rund 50 Krediten, in die ich investiert habe, sind 3 ausgefallen (an ein Inkassounternehmen verkauft), 4 aktuell in Verzug und 9 wurden von den Kreditnehmern vorzeitig zurückgezahlt. Die derzeit in Verzug befindlichen Kredite haben aber gute Chancen weiter regelmäßig bedient zu werden, denn sie waren schon früher in Verzug.
Was hat sich seit dem letzten Statusbericht im Juni geändert?
Momentan ist es aufgrund der hohen Nachfrage durch Anleger fast nur möglich automatisiert durch Nutzung des Gebots-Assistenten zu bieten, denn die meisten (zumindest die attraktiven Kredite) werden innerhalb weniger Minuten komplett mit Geboten gefüllt und finanziert. Ich habe daher Gebotsassistenten für die Bonitäten A36, A60, B60 und C60 eingerichtet mit folgenden Einstellungen. Jeweils KDF 1-3. Ausgeschlossen habe ich Kunden mit Spätzahlungen in der Vergangenheit, Gewerbetreibende und die Altersklassen 18-25 sowie ab 56 Jahre. Zudem habe ich je Bonitätsstufe eine Zinsuntergrenze vorgegeben.
Derzeit biete ich nur auf die Bonitäten A36 und A-C60. Bei den schlechteren Bonitäten haben sich die Zahlungsquoten kontinuierlich so verschlechtert, dass es in Verbindung mit dem gefallenen Niveau der Smava Zinsen, für mich zur Zeit nicht attraktiv ist, Geld an Kreditnehmer mit schlechter Bonität zu verleihen.
Inzwischen zeichnet sich auch deutlich ab, dass das Ausfallrisiko bei den schlechten Bonitäten deutlich über den urspünglich zugrunde gelegten Schufa-Prognosewerten liegen wird. Sehr anschaulich wird das, wenn man die Kredite nicht kumuliert, sondern aufgeschlüsselt nach Finanzierungsmonat betrachtet (Beispiel: G-Kredite aus den Monaten April bis September 2008 sind jetzt schon zu über 30% ausgefallen).
Die E36, F36 und G36 Kredite in die ich investiert hatte, haben aber immer noch eine überdurchschnittliche Rendite von bisher ca. 8-13%, da sie zu hohen Zinsen vergeben wurden und anfangs von den noch hohen Zahlungsquoten profitierten. Im Gegensatz dazu haben meine B36 Kredite aus Mitte 2007 eine Rendite von bisher ca. 4%. Aber auch das ist immer noch höher als z.B. einen Anlage in Tagesgeld (gar nicht zu reden von Aktien) im Vergleichszeitraum.
Übrigens stehe ich nicht allein da. Fast alle Anleger die 2007 oder 2008 bei Smava* investiert haben, haben gute Renditen erzielt.
Wollen Sie Ihre Smava Erfahrungen teilen? Berichten Sie im Forum.
Wie wichtig ist der Verwendungszweck bei der Geldanlage in Privatkredite?
Der vom Kreditnehmer optional angegebene Verwendungszweck wird weder bei Smava* noch bei Auxmoney* von der Kreditbörse geprüft. Die dazu gemachten Angaben sind auch für den Kreditnehmer nicht bindend. Er kann also ohne Folgen schreiben er brauche das Geld für eine Renovierung und dann stattdessen damit in Urlaub fahren.
Daher hatte ich empfohlen, den Verwendungszweck nicht als positives Entscheidungsmerkmal für den Invest in einem Kredit, sondern nur als negatives Entscheidungskriterium gegen einen Kredit der sonst von den Parametern gut aussieht, zu verwenden. Oder zumindest bei Angaben die unplausibel erscheinen, beim Kreditnehmer Fragen zu stellen.
Der amerikanische Kreditmarktplatz Lending Club hat jetzt Auswertungen zu Ausfallraten nach Verwendungszweck veröffentlicht, die auf den Daten der letzten 2 Jahren basieren.
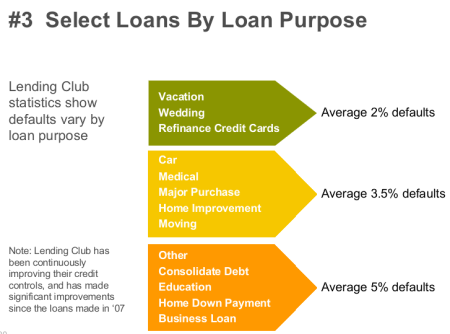
Hier sieht man, dass das Ausfallrisiko bei Lendingclub Krediten für Urlaub, Heirat, Kreditkartenumschuldung mit 2% noch nicht einmal halb so hoch war, wie bei Krediten zur Hausfinanzierung, Ausbildung oder für geschäftliche Zwecke.
Dies ist interessant da auch bei Lending Club der angegebene Verwendungszweck nicht überprüft wird.
Welche Rückschlüsse kann man daraus ziehen?
Meiner Meinung nach folgende:
- Auch wenn die Angaben zum Verwendungszweck freiwillig und nicht überprüft sind, ist anzunehmen, dass die Mehrheit der Kreditnehmer grundsätzlich korrekte den Hauptzweck korrekt angibt, und nur ggf. Einzelheiten schönt. Das zeigt sich daran, dass auch sehr negative Verwendungszwecke veröffentlicht werden – ich habe z.B. schon Tilgung von Spielschulden u. ä. gesehen
- Sind die oben genannten Kategorien auf Deutschland übertragbar?
Nein vermutlich nicht, z.B. Kreditkartenumschuldungen spielen in Deutschland eine untergeordnete Rolle. Wichtiger ist, ob zu vermuten ist, dass auch bei Smava und Auxmoney die Ausfallrisiken bei unterschiedlichen Verwendungszwecken differieren. Das ist vermutlich zu bejahen, auch wenn es noch zu wenig Daten gibt für statistisch abgesicherte Aussagen.
Bei Wiseclerk.com gibt es für Auxmoney Kredite eine Analyse ‚Kredit-Status nach Stichwort‚. Auch wenn die Datenbasis noch viel zu gering ist um längerfristige Schlüsse zu ziehen, hier einige interessante Zahlen daraus:
Von den finanzierten Krediten die in Verwendungszweck oder Finanzbericht, das Wort (oder den Wortbestandteil)
- ‚dispo‘ enthalten sind 98% im Plan (nach Volumen), der Rest in Verzug oder Inkasso
- ‚firma‘ enthalten sind 95% im Plan
- ‚Hilfe‘ enthalten sind 88% im Plan
- ‚alleinerziehend‘ enthalten sind 69% im Plan
- ‚Schulden‘ enthalten sind 91% im Plan oder getilgt
Der Durchschnittswert dürfte bei ca 94% im Plan liegen. Das ist das Auswertungsergebnis für das Wort ‚Kredit‘, dass in nahezu jeder Beschreibung enthalten sein dürfte.
Frage an die Auxmoney Anleger: Wie berücksichtigen Sie den Verwendungszweck bei der Entscheidung über Ihren Invest? Teilen Sie Ihre Strategie im Auxmoney Forum von P2P-Kredite.com mit.
Wiseclerk mit neuen Funktionen zur Auswahl der Kredite
Wiseclerk.com bietet seit kurzem weitere Funktionen die Anleger bei der Selektion der Auxmoney* Kredite, auf die sie bieten möchten, unterstützen.
In der Übersichtstabelle der offenen Kredite ist es jetzt möglich:
- Alle Kredite, die aus demselben Ort stammen, anzeigen zu lassen. Dazu auf den „O?“ Link klicken. Bei größeren Städten wie Berlin bringt das aufgrund der Fülle der Kreditnehmer, die dort wohnen nichts – aber in kleineren Orten ist es möglich damit Fälle zu entdecken, in denen der Ehepartner des Kreditsuchenden bereits einen Kredit über Auxmoney laufen hat. (Beispiel 1, Beispiel 2)
- Wenn in der Übersichtstabelle ein Link „S?“ angezeigt wird, dann bedeutet dies, dass es einen Kreditnehmer mit selben Profilnamen bei Smava gibt. Das kann Zufall sein, da die Profilnamen beliebig wählbar sind. Durch Prüfung Ort vs. Bundesland und der weiteren Angaben kann das aber weiter eingegrenzt werden. In dem Beispiel unten hat Laeufer bereits 2 Kredite in Höhe von 25.000 Euro über Smava und möchte nun einen 9.000 Euro Kredit von Auxmoney.

(Screenshot der Wiseclerk Übersichtsliste am 14.08.)
Smava Telefonkonferenz für fortgeschrittene Anleger
Gerade läuft die 2. Smava* Telefonkonferenz. Soll diesmal für Fortgeschrittene in Reaktion auf vorab eingereichte Fragen sein. Ich bin gespannt und versuche interessante Punkte live hier stichwortartig zusammenzufassen:
- Anleger wünschen sich Warnungen bei zu niedrigen Zinssätzen – Smava verspricht das noch in 2009 umzusetzen
- Aktuelle Marktsituation – Wachstum bei Anlegern noch stärker als bei Kreditnehmern
- Anlegeassistent bietet nicht – was tun? Als Antwort wird auf den Renditeslider verwiesen – darüber hinaus ist das Ranking der einzelnen Parameter der Gebots-Assistenten zu einander schwer abschätzbar
- Senkung der Mindestgebote auf unter 250 wird es nicht geben – Matching würde langsamer und für Risikostreuung reicht 250 Euro.
- Die Diskussion zu Risikomanagement gibt keine neuen Erkenntnisse – eher noch basics
- Smava hat in Einzelfällen Betrugsanzeigen gestellt – wenn Anzeichen für Betrug vorliegen – bisher ohne Ergebnisse; einige Fälle wurden eingestellt
- Verfahren für die Prüfung und Validierungen von Kreditausfällen ist konstant (keine Änderungen) – vermutlich in Reaktion auf Frage 3 meiner Fragen.
- Darstellung der Marktplatzstatistiken wird verbessert werden
- Gruppen erfüllen aus Sicht von Smava auch in Zukunft noch eine Funktion – „social communities“ mit ähnlichen Interessen
- Smava Rendite ist ca. 2,5% besser als Festgeldanlagen
- Bieten ohne vorherige Guthabenaufladung (Wunsch vieler Anleger) wird nicht kommen
- Automatische Wiederanlage wird kommen – dazu wird es einstellbar nach Wahl der Anleger statt an die Hausbank zurücküberwiesen direkt auf dem biw Konto verbleiben
- positive PR Aspekte Story aus Krediten werden besser genutzt werden
Aus dem Chat danach:
- Anleger können nicht unmittelbar erkennen, ob ein Kreditprojekt als Schnellprojekt eingestellt wurde (allenfalls indirekt aus Rückschlüssen aus den Geboten)
- Weniger als 10 Betrugsanzeigen
- Performance der Internet-Seite soll verbessert werden
- Anlage von mehr als 100.000 Euro? Nicht geplant – aber grundsätzlich denkbar.
Auch diese Telefonkonferenz fand ich nützlich – meine Fragen, die ich vorab gestellt habe, wurden beantwortet – an einigen Stellen könnte es durch noch mehr konkrete Angaben vielleicht verbessert werden.
Teilgenommen haben über 250 Anleger. Es wird weitere Telefonkonferenzen geben.
Neue Auxmoney AGB bürden Anlegern Rücklastschriftgebühren auf
 Seit heute gelten neue AGB bei Auxmoney.com*. Einige Änderungen hatte Auxmoney ja bereits vorab angekündigt. Beim Lesen der neuen AGB ist mir insbesondere folgender Punkt aufgefallen:
Etwaige vom Darlehensnehmer zu vertretende Rücklastschriftgebühren sind von ihm zu tragen. Zahlt der Darlehensnehmer diese nicht, sind sie dem Darlehensvermittler von den Anlegern zu erstatten. Im Fall mehrerer Anleger sind Rücklastschriftgebühren von den Anlegern anteilig im Verhältnis der Höhe der Teilkreditforderungen zu tragen.
Anleger tragen jetzt bei Auxmoney nicht nur das Kreditausfallrisiko, sondern bekommen bei einem Ausfall auch noch die nicht eintreibbaren Rücklastschriftgebühren aufgebürdet. Die Gebühr für eine Rücklastschrift beträgt 15 Euro. Bei einem Kredit von beispielsweise 2.000 Euro, der von 20 Anlegern mit je 100 Euro finanziert wurde, bedeutet das, dass jeder Anleger 0,75 Euro anteilige Rücklastschriftgebühren tragen muss. Klingt wenig? Ist aber knapp 1% des Anlagebetrages des einzelnen Anlegers. Vermeiden können Anleger dieses neue Risiko nicht, aber die Belastung senken: Bei Krediten über höhere Beträge, wirkt sich – bei gleicher Gebotshöhe – eine ausgefallene Rücklastschrift nicht so stark auf den Anleger aus wie bei kleineren Krediten.
EDIT (Nachtrag): Habe das gerade nochmal mit den bisherigen AGB verglichen. Ist doch keine neue Regelung. War auch schon in §11 (4) der bisherigen AGB so geregelt. Scheinbar habe ich diese Anleger unfreundliche Regelung bisher übersehen.
Klarer formuliert in den neuen AGB ist die bereits im Forum diskutierte Tatsache, dass die Bank auch bei vollständiger Finanzierung den Kredit nicht immer vergeben muss.
… übermittelt die vorgenannten Daten an eine von ihm zu wählende Bank. Diese trifft als Darlehensgeberin eine unabhängige und eigenständige Kreditentscheidung, und sie ist dementsprechend berechtigt, aber nicht verpflichtet, mit dem Kreditsuchenden einen Darlehensvertrag abzuschließen und die entsprechende Darlehensauszahlung vorzunehmen …
Seit heute steht auch die Webseite CreditConnect* für Anleger zur Verfügung. Viel mehr Übersicht für Anleger gibt es doch nicht – lediglich eine tabellarische Auflistung der Kredite und Gebote. Bei einem meiner Kredite ist dort zudem ein falscher Status aufgeführt. Obwohl der Kredit vollständig zurückgezahlt wurde, steht dort als Status „Inkasso“.
Aber da heute erst der erste Tag ist, kann sicher noch auf Verbesserungen gehofft werden.
Etwas erstaunt war ich, dass ich scheinbar weder beim Einloggen noch per Email einen Hinweis bekommen habe, dass jetzt neue AGB gelten. Hätte ich nicht aufgrund der Ankündigung gewusst, dass die heute kommen, hätte ich nicht mitgekriegt dass neue AGB gelten. Ich frage mich, ob die meisten Nutzer das wirklich mitbekommen haben.
Neu ist auch eine Suche „Automatische Suche“ unter „Übersicht“ im Account. Dort können die Nutzer Filterkriterien definieren und werden 1x am Tag über passende Kredite per Email informiert.