Noa Bank verspricht Transparenz über Verwendung der angelegten Gelder

Morgen öffnet die Noa Bank ihre Türen. Diese wirbt damit, dass die Kunden selbst mitentscheiden können wie ihre Einlagen verwendet werden. Wer zum Beispiel ein Tagesgeldkonto (derzeit zu 2,2% Zinsen) eröffnet, kann entscheiden ob die Noa Bank das in der Gesundheitsbranche, regional, in erneuerbare Energien und Naturschutz oder im Kultursektor investiert.

Die Noa Bank will gänzlich auf Kapitalmarkt- und Spekulationsgeschäfte verzichten. Stattdessen sollen Kredite an mittelständische Unternehmen vergeben werden.

100 Mio. US$ Kiva Kredite

Glückwunsch an Kiva* zur Erreichung eines eindruckvollen Meilensteins: mehr als 100 Millionen Dollar finanzierte Kredite seit dem Start. Und das Wachstum ist weiterhin stark. Allein 60 Mio. davon wurden in den letzten 12 Monaten finanziert.

Zahlen aus der Statistik-Seite von Kiva:

Gesamtkreditvolumen über Kiva $100,223,910
Anzahl Kiva Anleger: 585,070
Anzahl der Länder mit Kiva Anlegern: 185
Anzahl der Unternehmer, die einen Kredit von Kiva erhalten haben 249,619
Anzahl der Kredite, die via Kiva finanziert wurden: 142,801
Prozentsatz der Kiva Kredite, die an Frauen vergeben wurden: 82.72%
Anzahl der Kiva Field Partners (Mikrofinanzinstitutionen die Partner von Kiva sind): 106
Anzahl der Länder, in denen Kiva Field Partner tätig sind: 49
Aktuelle Rückzahlungsrate (alle Partner): 97.88%
Durchschnittlicher Kreditbetrag (schließt Kredite an Gruppen ein): $404.87
Durchschnittlicher Anlagebetrag je Anleger: $171.34
Durchschnittliche Anzahl Kredite je Anleger: 4.91

Gehen Kiva jetzt die Ziele aus? Mit Sicherheit nicht:

But we believe this is only the beginning . . .

Kiva is about dreaming big. The entrepreneurs on the website dream about big business; our Field Partners dream about financially including all of the poor; Kiva Lenders dream about ending poverty.

Kiva was a big dream before the idea of lending to someone on the other side of the world became a reality. Now we have big dreams about making Kiva the world’s hub for alleviating poverty.

Dies Zitat stammt aus einem Kiva Blogbeitrag aus dem Oktober, der auch die strategischen Ziele von Kiva für die nächsten 5 Jahre nennt.

  1. 1 Milliarde US$ Kredite über das Internet finanzieren
  2. 2 Millionen Unternehmer weltweit erreichen
  3. Eigene (finanzielle) Unabhängigkeit sichern.

Online Kreditbörsen – die Exoten

Smava und Auxmoney* haben inzwischen einen gewissen Bekanntheitsgrad erreicht und können schon allein aufgrund ihres Kreditvolumens als Marktführer bezeichnet werden.

Daneben gibt es weitere Online Kreditbörsen – bzw. zum Teil Anbieter einer Website, die sich gerne in dieses Marktsegment einsortieren möchten.

Erst gestern erhielt ich wieder ein Email mit der Bitte, ob ich nicht auch mal über den <Domainname> Kreditmarktplatz hier im Blog berichten möchte.

Liebend gerne würde ich auch mal Newcomer vorstellen. Wettbewerb belebt schließlich das Geschäft – und die Anleger sind sicher daran interessiert über neue Konkurrenten von Smava und Auxmoney zu lesen. Aber aus meiner Sicht ist eine Webseite nicht allein dadurch, dass draufsteht „Hier werden Kredite von Privat zu Privat angeboten“ ein Anbieter von P2P Krediten. Es kommt vielmehr auf Nutzen, Qualität und Seriösität der angebotenen Leistung an.

Weiterlesen

Smava erneut Empfehlung der Stiftung Warentest

Im heute erscheinenden Novemberheft von Finanztest wird im Artikel ‚Kredit 2.0 für Zinsjäger‘ erneut Smava gut bewertet. „Beim Anbieter Smava stimmt das Konzept“ schreibt Finanztest und lobt den Absicherungsmechanismus durch die Anlegerpools. Bei Konkurrent Auxmoney kritisiert der Artikel Schwächen in den Punkten Transparenz des Inkasso-Prozesses, falsche Werbeversprechen und hohe Kosten.

Bankless-Life startet P2P Kredite Plattform in Österreich

Der nicht gewinnorientierte Verein „Von Menschen für Menschen“ vermittelt als erster Anbieter in Österreich auf seiner Webseite Bankless-Life.at* Peer-to-Peer Kredite zwischen seinen Mitgliedern.

Vereinsmitglieder, die von Privat Geld leihen wollen, beschreiben einfach online ihren Kreditwunsch. Voraussetzung für ein Darlehen ist, dass der Antragsteller Konto und Wohnsitz in Österreich hat, volljährig ist, eine Bonität von C oder besser hat und über ein regelmäßiges Einkommen von mindestens 1.000 Euro pro Monat verfügt. Der Kreditbetrag kann zwischen 1.000 und 30.000 Euro liegen.

Die Darlehensgesuche laufen 10 Tage. Wird der Kredit in dieser Zeit nicht vollständig finanziert, so kann der Kreditnehmer sich entscheiden eine Teilfinanzierung in Höhe der abgegebenen Gebote zu akzeptieren (wenn diese mindestens 25% und mindestens 1.000 Euro betragen).

Anleger benötigen ebenfalls ein Konto und einen Wohnsitz in Österreich und müssen mindestens 18 Jahre alt sein. Der kleinstmögliche Anlagebetrag ist 250 Euro.

Gebühren

Bankless-Life kann nur von Vereinsmitgliedern genutzt werden. Die Vereinsmitgliedschaft kostet 60 Euro pro Jahr. Für Gebote zahlen Anleger 3 Euro. Kreditnehmer zahlen gestaffel nach Laufzeit (12-60 Monate) zwischen 0,5 Prozent und 2,5 Prozent der Kreditsumme. Dazu kommt eine gesetzliche Kreditvertragssteuer in Höhe von 0,8 Prozent und eine Prämie für den Anleger-Pool von 2 Prozent der Kreditsumme.

Der Verein in Mauerkirchen wurde von Vereinsobmann Siegfried Fischer mitgegründet. Dieser erklärte, seit dem Start vor rund 2 Wochen hätten 20 Kreditgeber 11 Personen zusammen 50.000 Euro geliehen. Die Anzahl der Vereinsmitglieder wird mit 1.800 angegeben

Weiterlesen

Wie hoch ist die Wahrscheinlichkeit der Kreditfinanzierung über Auxmoney?

Kreditsuchende, die über die Kreditbörse Auxmoney* einen Kredit von Privat beantragen, können vorher schwer einschätzen wie hoch die Chance auf eine erfolgreiche Finanzierung ist. Eine neue Auswertung des Statistikdienstes Wiseclerk.com zeigt, dass die Finanzierungschance in den letzten Monaten bei rund 10-20% der Kreditgesuche lag. Vor Juni lag diese Quote bei nur ca. 5-10%.

Natürlich ist die individuelle Wahrscheinlichkeit auf Finanzierung des Kreditgesuches abhängig von vielen Faktoren, wie z.B. Bonität, Zinssatz, Betrag, Laufzeit, Arbeitgeberrückfrage, Haushaltsrechnung, Beschreibung, Wohnort oder gar eingestelltes Bild.

Die Grafik zeigt auch, dass schon die Bereitstellung einer zusätzlichen bestätigten Information durch Kauf eines Zertifikates die Wahrscheinlichkeit der Finanzierung erhöht. Interessanterweise scheinen rein quantitativ die Zertifikate Haushaltsrechnung und Arbeitgeberrückfrage den meisten Nutzen zu stiften. Dies könnte daran liegen, dass sie in Relation zu den Bonitätsscores seltener angegeben werden und somit eine höhere Aufmerksamkeit bei den Anlegern generieren.


(Größere Darstellung siehe Quelle Auxmoney Kredit Statistiken von Wiseclerk.com)

Auch die Verfügbarkeit Bonitätswerte, wie beispielsweise der Schufascore verbessert die Kreditchance. Es überrascht, dass sich auch ein vergleichsweise schlechter Schufascore von weniger als 300 positiv auswirken kann. Zwar liegt die Abschlusswahrscheinlichkeit unter der aller Kreditgesuche mit Schufascore aber immer noch deutlich über dem Durchschnittswert der Kreditgesuche insgesamt (grüne Linie).

Weiterlesen

Studienaktie – P2P Kredite für Studenten als Aktie

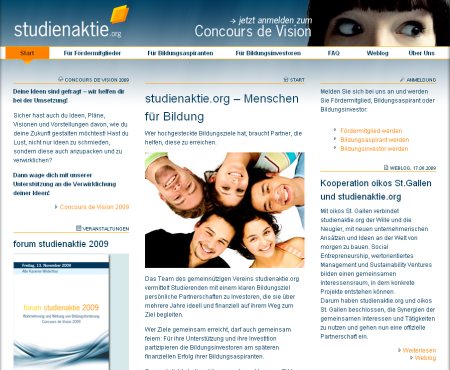
Studienaktie ist ein gemeinnütziger Verein in der Schweiz der Studenten zu mehr und besserer Bildung verhelfen will. Der Name ist dabei wortwörtlich zu nehmen, denn das Modell sieht nicht die Vergabe eines herkömmlichen Privatkredites zur Finanzierung der Bildungsausgaben des Studenten vor – nein der Student verkauft Anteilsscheine mit dem Anleger auf den finanziellen Erfolg seiner zukünftigen Karriere wetten können.

Ein Beispiel illustriert wie das funktioniert. Ein Student könnte heute viele Anteilsscheine zu je 100 Schweizer Franken Nennwert anbieten und verkaufen. Im Gegenzug verspricht je Anteilsschein 0,25 Prozent seines Jahresgehaltes 2017 zurückzuzahlen. Liegt dies dann beispielsweise bei 80.000 CHF, dann erhält jeder Anleger eine Rückzahlung von 200 Schweizer Franken.

Diese „Wette“ könnte ein gutes Geschäft sein, denn Studienaktie ist an der Schweizer Elite-Universität St. Gallen entstanden – inzwischen können sich aber Studenten auch anderer Universitäten bewerben. Zur Information der Anleger dienen anonymisierte Dossiers über die bisherige Ausbildung.

Das Modell klingt eigentlich ganz gut. Ich habe mich aber dennoch nicht als Anleger angemeldet, denn mich stören folgende Punkte:

  • Investoren zahlen eine jährliche Mitgliedsgebühr von 100 CHF. Das wäre ja noch angemessen, wenn ich vorher sehen könnte welche Angebote zu welchen Konditionen es überhaupt gibt. Aber dieser Bereich ist nur für angemeldete Mitglieder sichtbar
  • Die Abwicklung (Vertragsabschluss) und Auszahlung erfolgt direkt zwischen Anleger und Student – dies macht mehrere kleine Kredite unattraktiv da der administrative Aufwand dann zu hoch wird

Ich werde Studienaktie mal weiter beobachten. Sollten Sie das Konzept ausprobieren, schildern Sie doch bitte Ihre Studienaktie Erfahrungen im Forum.