Smava Rendite – Momentaufnahme meiner Kredite im Januar

Smava.de* liefert den Anlegern leider wenig Überblick zur Performance ihrer Anlage. Das Anlegerkonto ist unübersichtlich. Und im Bereich Meine Geldanlagen ist es nicht einmal möglich auf einen Blick zu erkennen welche Kreditnehmer nach Plan zahlen und welche Zahlungen verspätet sind. Folge ist das einige Anleger jeden Monatsanfang bis zu 5 Minuten durch ihre Tilgungspläne klicken, um zu erfahren, wie der Stand ist.

Wie hoch ist nun aber meine Rendite.

Hilft alles nichts. Daher erstelle ich mir als Momentaufnahme eine Tabelle zur Renditeberechnung in Excel. Und wenn ich mir die Arbeit schon mache – die eigentlich Smava leisten sollte – dann kann ich als Experiment auch gleich messen wie lange das dauert. Also los.

Da ich faul bin und mir Tipparbeit sparen will, rufe ich als ersten Schritt mein Wiseclerk Portfolio auf, klicke mit der rechten Maustaste auf die Tabelle, wähle dann im Kontextmenü Nach Microsoft Excel exportieren und lösche in der dann entstehenden Tabelle alle Daten bis auf Bonität, KDF und Zins.

Als zweiten Schritt hole ich mir im Bereich Meine Geldanlagen und den Tilgungsplänen die Informationen Vertragsnummer, Rate und Restschuld vor Tilgung.

Blick auf die Uhr: Bis hierhin hat es gut 20 Minuten gedauert.

Nächster Schritt: Übertragung der Zahlungsinformationen aus dem Bereich Mein Anleger-Konto in die Excel-Tabelle.

So das hat jetzt nochmals rund 25 Minuten gedauert. Jetzt noch die Rendite einbauen:
(Zins+Poolausgleich Januar)/Restschuld vor Zahlung * 12. (Die Multiplikation mit 12 um von Monats- auf Jahresrendite umzurechnen ist vereinfachend und mathematisch nicht korrekt). Der Dezember Poolausgleich fließt übrigens nicht in die Berechnung ein, da wir ja hier die Januar Rendite betrachten. Voila, die Rendite meiner Smava Kredite ist zur Zeit ca. 7,3%.

Fazit: Manuelle Erstellung der Tabelle hat gut 50 Minuten gedauert und ist nicht zur Nachahmung empfohlen. Zudem hab ich mich irgendwo vertippt, denn die tatsächliche Zahlung ist 254,08 nicht 253,29.

So und da ich vermute, dass hier auch Smava Mitarbeiter lesen: Jetzt wissen Sie ja, wie ich als Anleger gerne eine Übersichtseite meiner Kredite hätte! Die knappe Stunde Arbeit stelle ich Ihnen nicht in Rechnung – ist geschenkt.

Solange Smava nichts zur Übersichtlichkeit beiträgt, können Anleger, die sich trotzdem einen aktuellen Überblick in Excel verschaffen wollen, die Projektverwaltung in Excel von Finanzhai nutzen. Das ist zwar initial genau so viel Arbeit wie die obige Vorgehensweise aber in den Folgemonaten brauchen dann nur noch die Zahlungsquoten und die Spätzahlungen eingetragen zu werden. Allerdings finde ich das Ergebnis nicht so übersichtlich dargestellt wie obige Tabelle.
Valuna vermittelt Privatanleger für Firmenfinanzierungen

Heute kam eine Pressmitteilung des Startups Valuna.de*. Valuna bietet Firmen die Möglichkeit ohne Einschaltung eine Bank Kredite aufzunehmen und die Kreditgeber dazu über das Internet zu finden. Die Anlage erfolgt in Form einer Schuldverschreibung. Der Mindestanlagebetrag beträgt – je nach Kredit zwischen 100 und 5.000 Euro.
Aktuell möchte zum Beispiel die Quickprinter GmbH einen 100.000 Euro Kredit über 7 Jahre zu 15% Zinsen aufnehmen. 15% Zinsen (tatsächlich sind es laut Wertpapierprospekt 12% Basisdividende plus Überschußbeteiligung – die 15% sind Prognose) klingt auf den ersten Blick viel, allerdings müssen Anleger auch das Risiko dieser Anlageform im Auge behalten. Das höchstmögliche Risiko ist der Verlust der Einlage einer Insolvenz des Unternehmens. Zudem veröffentlicht Valuna ausdrücklich nur die Unternehmensangaben, prüft sie selbst also nicht.

Bei einem Blick auf die Unternehmensdaten von QuickPrinter mit einer Umsatzrendite von 1% und 25 Mitarbeitern bei nur 220.000 Euro Umsatz (=rechnerischer Jahresumsatz pro Mitarbeiter ca. 10.000 Euro), finde ich diese Zahlen persönlich relativ niedrig.

Für die Anleger ist die Registrierung und Nutzung von Valuna* kostenlos. Firmen bezahlen Valuna für die erfolgreichen Verlauf des Wertpapierverkaufs ein mengenabhängiges Entgelt (3,2% in der kleinsten Volumenstufe) sowie weitere Dienstleistungen wie Layouting, Lektorat, Beratung, Konzepterstellung. Die Valuna Musterkalkulation kommt in Summe auf Emissionskosten von 5,95% für die Firma. Vorteile für die Firmen sind laut Valuna:

Nicht zuletzt in Folge von Basel II sind Kredite zunehmend schwerer zu bekommen, die Prozesse bürokratischer und oftmals müssen mehr Sicherheiten gestellt werden. Mit Valuna erschließen Sie sich eine völlig neue zusätzliche Finanzierungsquelle jenseits der Bankenwelt, die Ihnen hilft, eine angemessene Kapitalausstattung für Ihr Unternehmen zu realisieren.

Valuna hilft Ihnen dabei auf dreifache Weise: Valuna ermöglicht Ihnen zum ersten einen direkten Zugang zu Anlegern, die in Ihr Unternehmen investieren können. Zum zweiten können Sie über Valuna Eigenkapital (z.B. in Form von Genussrechten) einwerben und so Ihre Bonität verbessern, was wiederum für weitere Bankkredite sehr vorteilhaft ist. Die Finanzierung über Valuna ermöglicht Ihnen zum dritten interessante Optionen, parallel zur Finanzierung, Ihre Kunden und Geschäftspartner stärker an Ihr Unternehmen zu binden.

Der Zahlungsverkehr erfolgt übrigens immer nur zwischen Anleger und Firma. Valuna ist also nicht als Dritter dazwischengeschaltet und nimmt hauptsächlich Marketing-, Informations-, und Abwicklungsaufgaben statt.

Der Ablauf für Anleger ist so, das sie erst den Prospekt anfordern und per Email erhalten, dann die Zeichnungsunterlagen anfordern und per Email bekommen und diese schließlich ausgefüllt per Post schicken. Angesichts des Umfangs der Unterlagen (Quickprinter Prospekt hat 28 Seiten) aus meiner Sicht zu aufwändig für kleine Anlagesummen wie 100 Euro.

Die Website könnte vom Layout noch verbessert werden. Nicht schön ist auch, dass 4 von den 5 vorgestellten Anlagen „Beispielemissionen“ (vulgo fiktive Dummies) sind.

Ich selbst werde Quickprinter kein Geld leihen. Für Feedback von Nutzern bin ich dankbar – schreiben Sie Ihre Erfahrungen doch bitte ins Forum, wenn Sie über Valuna Schuldverschreibungen gezeichnet haben. Danke.

An einem sehr ähnlichen Konzept entwickelt schon seit über einem Jahr die Portafinancia GmbH*. Wie Geschäftsführer Axel Liebetrau vorgestern P2P-Kredite.com mitteilte, ist die Entwicklung abgeschlossen und die Bafin-Genehmigung liegt vor. Die Portafinancia GmbH bemührt sich derzeit um weitere Investoren um die Startphase zu finanzieren.

Die besten Kredite bei MyC4 finden

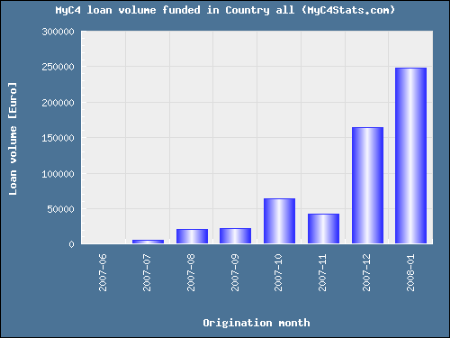
MyC4.com wächst in den letzten Monaten stark. Dies zeigt eine Auswertung der neuen Statistikseite MyC4Stats.com auf Wiseclerk.com die die Summe der neu finanzierten Kredite pro Monat zeigt. Gegenüber den Vormonaten stieg das neue Kreditvolumen im Dezember und Januar stark. Im Dezember wurden Kredite von über 150.000 Euro und im Januar von knapp 250.000 Euro neu an afrikanische Kleinunternehmer ausgezahlt.

myc4 loan volume
(Quelle: MyC4Stats.com)

Die Seite bietet auch Tabellen, die die Anleger unterstützen, die Kredite mit den aktuell höchsten Zinsraten zu finden. Bei MyC4 hat jeder Anleger, anders als z.B. bei Smava, seinen eigenen individuellen Zinssatz in einem Kredit, also verschiedene Anleger in ein und dem selben Kredit haben unterschiedliche Zinssätze. Es gibt bei MyC4 Vorgaben für die maximale Höhe des durchschnittlichen gewichteten Zinssatzes (wanted interest rate), aber für einen einzelnen Anleger ist es dennoch möglich einen darüber liegenden Zinssatz zu erhalten.

Beispiel: In einem 2500 Euro Kredit an Clementine Gbrou, die Körner nach Europa exportiert lag die maximale Wanted interest rate bei 12% (für die Anleger). Geschlossen wurde die Gebotsphase mit einem gewichteten Zinssatz von 11,64% (Anleger). Dabei erhalten einzelnen Anleger jedoch von Ihnen selbst gewählte/gebotene Zinssätze zwischen 3% und 13,5%. Mehrere Anleger erhalten also überdurchschnittliche (bezogen auf diesen einzelnen Kredit) Zinsen.

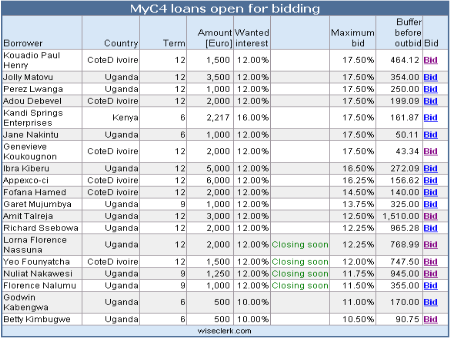
Für die Auswahl der Kredite in der Gebotsphase ist bei MyC4 somit ein schneller Überblick über die maximalen Zinsraten bei den offenen Kreditprojekten (Opportunities) wichtig. Diesen liefern weitere Tabellen bei MyC4Stats. Beispiel Screenshot:

Myc4 statistics
(Quelle: MyC4Stats.com)

Die Tabelle sortiert die offenen Kreditprojekte nach dem maximal abgebbaren Gebot (Spalte Maximum bid) und nennt auch den Euro Betrag der als Puffer vor dem unterboten werden schützt, falls ein Gebot abgegeben wird (Buffer before outbid). Der Puffer entsteht weil das maximal abzugebende Gebot immer mindestens 0,5% unter dem aktuell höchsten liegen muss und somit schon ein oder mehrere Gebote prozentual über dem Neuen liegen.

P2P Kredite – Welche Trends kommen in 2008?

2007 war für Peer-to-Peer Kredite global ein Jahr des Wachstums und im deutschen Markt das Jahr der Markteinführung. Was wird 2008 bringen?

Mehr Wettbewerb (Wahrscheinlichkeit international 100%, im deutschen Markt 75%)
Besonders in den USA vervielfacht sich die Zahl der Anbieter. In 2008 werden mindestens ein halbes Dutzen Anbieter für P2P Kredite um die Gunst der Anleger und Kreditnehmer konkurrieren. Auch in anderen nationalen Märkten der meisten Industrieländer werden weitere Anbieter an den Start gehen.
In Deutschland darf man 2008 wohl mit dem Start von Boober.de rechnen.

Mechanismen zur Absicherung gegen Ausfälle (Wahrscheinlichkeit international 75%)
Anders als viele der internationalen Vorbilder bietet Smava.de* durch die Anleger-Pools schon einen Absicherungs-Mechanismus, der die Auswirkungen von Kreditausfällen mindert und zumindest gegen Komplettverluste schützt. Boober.nl* garantiert in Holland bei bestimmten Bonitätsstufen die Rückzahlung eines Großteils des Kreditbetrages.
Denkbar wäre auch die Einbindung von Versicherungsprodukten von Dritt-Anbietern (Versicherungen). Dies würde allerdings die Kreditvergabe für den Kreditnehmer und/oder den Anleger verteuern.

Zweitmarkt (Wahrscheinlichkeit international 25%, in Deutschland 0%)
Die Einführung eines Zweitmarktes für P2P Kredite (engl. secondary market) würde es Anlegern erlauben Kredite an andere Anleger weiterzuverkaufen und somit dem Anleger einen Ausstieg auch vor Ablauf der 36 Monate ermöglichen.
Im amerikanischen Markt hat Prosper* erklärt an der Einführung eines solchen secondary market zu arbeiten. Ein Geschäftsführer von Smava erläuterte P2P-Kredite.com, dass dies in den nächsten Jahren keine realisierbare Option sei, da erheblicher Aufwand nötig sei, um dies regulierungskonform in Deutschland umzusetzen.

Weiterlesen

Meine MyC4 Kredite : Status-Update

Seit gut 4 Monaten vergebe ich Kleinkredite über MyC4.com* an afrikanische Kleinstunternehmer in Uganda, Kenia und der Elfenbeinküste. Seitdem ist bei MyC4 einiges passiert.

Wie läuft es bisher? Ich habe in viele kleine Kredite jeweils Beträge zwischen 10 und 90 Euro zu Zinsen zwischen 5% und 26% angelegt. Aktuell ist der erzielbare Zinssatz bei Neuanlagen meist zwischen 13 und 14 Prozent.

Bisher hatte ich keine Ausfälle und nur sehr vereinzelte Zahlungen, die zu spät waren (Late payments: 0.65%). Selbst die Krise in Kenia und die indirekten Auswirkungen auf die Versorgungslage in Kampala, Uganda hatten keine Zahlungsausfälle zur Folge.

Mit MyC4 bin ich somit bisher zufrieden. Verbesserungsfähig sind noch die manchmal 2-3 Wochen dauernde (zinslose) Zeitspanne vom Gebotsende bis zur Auszahlung der Kredite und einige Aspekte der Übersichtlichkeit und Navigation auf der Website.

Fragen? Einfach im MyC4 Forum stellen und ich werde versuchen sie zu beantworten.

Kredite für Selbstständige von Smava

Selbstständigenkredit

Gestern erhielt ich folgendes Email:

Hallo Herr Lehmann,

ich habe mich vor 4 Jahren als Webdesigner selbstständig gemacht. Nach 2 durchwachsenen Jahren läuft es gerade gut. Aktuell musste ich für die quartalsweise Umsatzsteuerzahlung meinen Dispo um rund 1.200 Euro überziehen. Ich wollte daher einen Kredit von 2.000 Euro aufnehmen (soll auch einige Anschaffungen abdecken), bin aber bei 2 Online Kreditanträgen von Banken abgeblitzt.
Habe ich nach Ihrer Einschätzung bei Smava Chancen? Möchte ungern das lästige Anmeldeprocedere durchlaufen, wenn es nichts bringt.

Smava* bietet gute Chancen für Kredite für Selbstständige. Voraussetzung ist allerdings eine ausreichende Schufa Bonität und schon mindestens 2 Jahre Tätigkeit. Dazu aus der Smava FAQ:

Werden bei smava auch Selbständige als Kreditnehmer zugelassen?
Ja, das ist ein Unterschied zu vielen Banken. Für Selbständige führt smava eine Prüfung durch, die die finanziellen Besonderheiten der Berufsgruppe berücksichtigt. Nach der Prüfung können Selbständige, genau wie andere Kreditnehmer, auf dem Marktplatz Ihre Kreditprojekte einstellen. Diese dürfen allerdings nur von privater Natur sein.

…
Von Freiberuflern und Gewerbetreibenden benötigt smava die letzten beiden Jahresabschlüsse oder Gewinnermittlungen mit den letzten beiden Einkommenssteuerbescheiden. Außerdem benötigen wir von Freiberuflern und Gewerbetreibenden eine aktuelle Betriebswirtschaftliche Auswertung für den Zeitraum seit letztem Einkommenssteuerbescheid einschließlich der Summen- und Saldenliste.

Im Gegensatz zu Banken scheinen die Anleger bei Smava kaum nach der Tätigkeit des Kreditnehmers zu differenzieren. Unter den über 250 Smava Krediten geht zwar die Mehrheit an Arbeiter/Angestellte (diese stellen ja auch die Bevölkerungsmehrheit) aber bisher finanziert wurden auch:

  • 34 Kredite für Freiberufler und
  • 41 Kredite für Gewerbetreibende

Hier eine Auswahl einiger zuletzt bei Smava finanzierter Kredite für Selbstständige:

Übrigens, statt solche Fragen per Email zu schicken, können sie gerne direkt ins P2P Kredite Forum gestellt werden.

Im Januar ist in vielen Haushalten das Geld knapp

So der Tenor eines Radiobeitrages der gestern bei SWR3 lief. Als Gründe genannt wurden die Ausgaben für Weihnachten und die in den Januar fallenden periodischen Zahlungen wie z.B. Versicherungsbeiträge.

Trifft offensichtlich auch auf Smava* Kreditnehmer zu. Denn als gestern der Status der Dezemberzahlungen veröffenlicht wurde, waren 11 Kredite mit der Zahlung in Verzug, mehr als zu irgendeinem Zeitpunkt zuvor. Ich selbst erhielt für einen Kredit der Bonität D per Email die Nachricht, dass der Kreditnehmer nicht pünktlich gezahlt hat. Aber natürlich sind auch viele meiner anderen Kredite indirekt über den Poolausgleich betroffen.

Heute sind aktuell noch 8 Kredite in Verzug. Die Marktplatzstatistik-Seite bei Smava zeigt eine Übersicht mit der Anzahl der Kredite in Verzug und den Gesamtsummen. Eine (unvollständige) Smava Zahlungsverzug Tabelle bei Wiseclerk listet die einzelnen betroffenen Kredit auf. Diese beruht allerdings auf Nutzermeldungen und ist daher nicht komplett (aufgeführt sind derzeit nur 3 der tatsächlich 8 Kredite).

Annuitätendarlehen – Begriff

Auf nahezu allen Plattformen werden P2P Kredite als Annuitätendarlehen vergeben. So auch bei Smava*.

Bei einem Annuitätendarlehen erfolgt die Rückzahlung in Raten mit konstanter Höhe. Die konstante Rate hat dabei einen sich veränderten Zins- und Tilgungsanteil. Da mit jeder Rate ein Teil der Restschuld getilgt wird, wird der zu zahlende Zinsanteil von Rate zu Rate kleiner. Eine detailliertere Definition mit den zugehörigen mathematischen Formeln findet sich bei Wikipedia. Am meisten verbreitet sind Annuitätendarlehen bei der Immobilienfinanzierung.

Für die Kreditnehmer erleichtert ein Annuitätenkredit die Planbarkeit. Über eine feste Laufzeit (bei Smava 3 Jahre) wird jeden Monat eine Zahlung in selber Höhe fällig.
Für einige Anleger ist diese Form des Kredites gewöhnungsbedürftig, erschwert sie doch die Berechnung der jährlichen Verzinsung. Insbesondere ist zu beachten, dass jeden Monat bereits ein Teil des investierten Betrages zurückgezahlt wird und für eine Wiederanlage zur Verfügung steht.

Als (potentieller) Kreditnehmer kann man sich bei Smava* die monatlichen Raten ganz leicht berechnen lassen. Einfach „Geld leihen“ klicken, Betrag und Nominalzins eingeben und schon wird die Monatsrate in Euro angezeigt.
Als Anleger sieht man unter „mein Smava“, „Meine Geldanlagen“ die Tilgungspläne der laufenden Kredite.

Übrigens gibt es auch in Excel Funktionen, zur Unterstützung der Annuitätenrechnung. Die Funktion RMZ() ermöglicht beispielsweise die leichte Berechnung der Rate bei gegebenen Parametern:

RMZ(10%/12; 36; 10000; 0) liefert -322,67 also für einen Kredit über 10000 Euro bei 36 Perioden, 10% Zins und 12 Perioden pro Jahr sowie einer Restschuld von 0 am Ende der Laufzeit eine monatlich zu zahlende Rate von 322,67 Euro.

Mit der Funktion KAPZ() lassen sich in Excel die Tilgungsanteile der einzelnen Monatsraten berechnen. So liefert in obigem Beispiel KAPZ(10%/12; 8; 36; 10000; 0) den Wert -253,65. Von der 8. Monatsrate über 322,67 Euro entfallen also 253,65 Euro auf die Tilgung und 69,02 (322,67-253,65) Euro auf die Zinsen.

Noch Fragen? Nutzen Sie das P2P Kredite Forum.