
Smava führt optionale Restkreditversicherung ein

Kreditnehmer können sich bei Smava* ab heute optional gegen die Risiken Arbeitslosigkeit, Todesfall und Arbeitsunfähigkeit absichern. Im Schadensfall zahlt die Versicherung Credit Life für den Kreditnehmer (zeitlich begrenzt) die Raten der Kredite weiter.

Details sind in der FAQ von Smava beschrieben.

Zu begrüßen ist, dass jeder Kreditnehmer selektiv selbst entscheiden kann, ob und gegen welche Risiken er sich versichern kann. Allerdings ist der Schutz auch nicht billig:

  • Der Todesfallschutz kostet ca 0,5% der Kreditsumme
  • Versicherung des Todesfalls und der Arbeitsunfähigkeit kostet ca. 2,5%
  • Die Komplettabsicherung einschließlich Arbeitslosigkeitsversicherung kostet ca. 4,7%

Beachten sollten Kreditnehmer folgende Passagen:

Muss bei Antragstellung eine Gesundheitsprüfung vorgenommen werden?
Bei Antragstellung ist für Sie keine Gesundheitsprüfung erforderlich. Ob eine Versicherungsleistung aufgrund bekannter Vorerkrankungen oder einer Unfallfolge ausgeschlossen ist, wird erst im Leistungsfall durch die Fachabteilung der Credit Life geprüft.

und

Welche Leistung wird bei unverschuldeter Arbeitslosigkeit erbracht?
Bei unverschuldeter Arbeitslosigkeit werden Ihre im Rahmen des Kreditprojektes vereinbarten monatlichen Raten von Credit Life weiter gezahlt – und zwar bis zu 12 Monate je Leistungsfall. Sollten Sie während der Laufzeit des Kredites erneut unverschludet arbeitslos werden, so leistet auch Credit Life erneut.

Für Anleger ist diese Entwicklung in jedem Fall positiv. Je mehr Kreditnehmer sich absichern, desto geringer wird das Zahlungsausfallrisiko.

In diesem Zusammenhang wäre es für die Anleger eine wichtige Entscheidungshilfe, wenn bei den Kreditprojekten vermerkt ist, ob der Kreditnehmer eine Restkreditversicherung in Anspruch nimmt. 
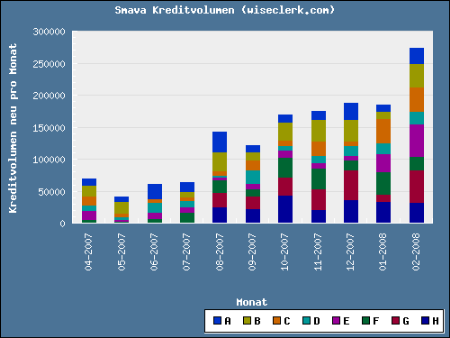
Neuvolumen der Smava Kredite im Februar wächst auf über 250.000 Euro

Wie folgende Grafik zeigt hat das Volumen neuer Smava* Kredite im Februar deutlich gegenüber den Vormonaten zugelegt.

Smava Kredite
(Quelle: Smava Kreditvolumen, Stand 28.02.2008)

Gleichzeitig haben viele der 10 Kreditnehmer, die Anfang des Monats noch mit der Zahlung in Verzug waren, im Laufe des Monates gezahlt, so dass aktuell nur 2 Kredite in Verzug sind (zusätzlich zu den 3 Inkassoausfällen). Die Smava Zinsen der Neukredite waren im Durchschnitt im Februar gegenüber den Vormonaten etwas niedriger oder stabil (je nach Bonität).

Prosper öffnet Plattform für Gebote via Dritt-Applikationen

Prosper.com* hat heute die Möglichkeit geschaffen, dass Dritt-Applikationen Gebote für Kreditgeber abgeben. Ähnlich wie Bietagenten bei Ebay können nun also Bietprogramme bei Prosper über eine API-Schnittstelle automatisiert Gebote für Anleger abgeben. Anleger müssen diese Funktion lediglich in Ihrem Account freigeben.

Mögliche Anwendungsfelder sind:

  • Bid sniper: Da es sich bei Prosper um (umgedrehte) Auktionen handelt, ist hier das Ziel der Gebotsabgabe kurz vor Schluß des Listings zum optimalen Zinssatz
  • Automatische Umsetzung von Biet-Strategien: Zwar bietet Prosper mit den standing orders und den portfolio plans schon interne Möglichkeiten zur automatisierten Umsetzung eigener Strategien, aber noch komplexere Strategien sind mit Bordmitteln nicht umzusetzen. Der Mehrwert könnte bei den Dritt-Applikationen in der besseren Prognose des Ausfallrisikos (durch statistische Auswertungen) liegen. Die Applikation würde dann auf die Kredite mit dem besten Ertrag/Risiko Verhältnis bieten.

Es bleibt abzuwarten, welche Art von Applikationen an den Markt gehen und in welchem Maß Anleger bereit sind diesen „Vollmacht“ über den Einsatz ihrer Gelder bei Prosper zu gewähren. Spannendes Thema. 

Mehr dazu und zu weiteren Neuerungen bei Prosper gibt es bei Wiseclerk.

Banken verfolgen Thema P2P Kredite aufmerksam

Noch ist das Volumen, das über P2P Kredite abgewickelt wird, viel zu gering um ernsthaft als Wettbewerb von den Banken wahrgenommen zu werden.

Dennoch verfolgen die Banken die Entwicklung aufmerksam. So ist der Artikel Kredite aus privater Hand von Axel Liebetrau Top-Thema im Februar im Newsletter der Akademie Deutscher Genossenschaften (ADG).

Und die renommierte Beratungsfirma Gartner prognostiziert für 2010: „social-banking platforms will have captured 10% of the available market for retail lending and financial planning„.
Die Banken weltweit laufen also laut Gartner Gefahr schon in 2 Jahren 10% des Marktes an neue Geschäftsmodelle zu verlieren. Sicher eine sehr optimistische Prognose wie auch der Banker James Gardner kritisiert.

Kredit bei Smava aufnehmen um das Finanzamt zu bezahlen?

In letzter Zeit gibt es bei Smava.de* vermehrt Kreditprojekte bei denen die Kreditnehmer angeben, dass sie eine unerwartet hohe Steuerzahlung (meist aus gewerblicher oder freiberuflicher Tätigkeit) ans Finanzamt zu leisten haben und dazu einen Kredit aufnehmen möchten. Aktuelles Beispiel: Geld fürs Finanzamt (13,9% Zinsen nominal = 15,63% Effektivzins p.a., 9.000 Euro, Bonität G)

Freut natürlich Smava, den Staatshaushalt und bei pünktlicher Rückzahlung auch die Anleger. Aber ich habe noch nicht verstanden, wo bei so hohen Zinsen die Motivation für den Kreditnehmer ist? Aus meiner Sicht eine kommerziell suboptimale Vorgehensweise, denn bei den Steuerbescheiden gilt i.d.R.:

Zahlung und Folgen verspäteter Zahlung
… Wenn Sie die Steuern nicht bis zum Ablauf des Fälligkeitstages zahlen ist für jeden angefangenen Monat der Säumnis ein Säumniszuschlag von 1 vH. des rückständigen Säumnisbetrages verwirkt. …

Abstottern beim Finanzamt kostet also rund 12% Zinsen im Jahr (man muss allerdings eine Vollstreckung durch einen Vollstreckungsaufschub vermeiden). Und das ist sogar noch die ungünstige Variante. Denn wer mit dem Finanzamt eine Stundung vereinbart zahlt nur 0,5% Zinsen pro Monat. (Quelle: Wikipedia Artikel u.a.)

Ich habe den Kreditnehmer Domego aus oben genannten Beispielprojekt mal angeschrieben. Mal sehen was er zu seinen Beweggründen sagt.

Hinweis: Dies ist keine Steuerberatung im Einzelfall, sondern eine Wiedergabe der generellen Sachlage auf Basis von Schilderungen in der Presse. In Ihrem individuellen Fall können andere Regelungen gelten. Bitte wenden Sie sich an den Steuerberater Ihres Vertrauens.

Gruppenleiter müssen schnell sein

Gestern um 11:29 Uhr. Ich öffne ein Email, das mir Smava* um 11:08 Uhr geschickt hat:

Hallo,

das Mitglied „cfox24“ bewirbt sich bei Ihrer Gruppe „Akademiker, Abiturienten, Know-How Träger  (Wissen ist Macht)“ mit folgender Nachricht: …

Also bei Smava.de eingeloggt. Ja, da ist auch die Anzeige, das eine offene Bewerbung zu meiner Gruppe vorliegt. Draufgeklickt und …

Nichts.

Es liegen keine offene Bewerbungen vor. Wenn das jetzt das erste Mal gewesen wäre, wäre ich jetzt verblüfft gewesen. Aus den Erfahrungen der Vergangenheit weiß ich aber woran es liegt:

Auf den Kredit von cfox24 hat ein erster Bieter (Provider um 10:30 Uhr) ein Gebot abgegeben. Damit ist eine Aufnahme in eine Gruppe oder ein Wechsel der Gruppe nicht mehr möglich.

Wieder mal zu langsam gewesen als Gruppenleiter. Und diesmal hatte ich sogar 20 Minuten zum reagieren. Ich hatte auch schon mal eine Bewerbung mitten in der Nacht, wo mir sage und schreibe 8 Minuten Zeit für die Freigabe der Bewerbung vor dem ersten Gebot geblieben wären.

Smava Umfrage

Habe gestern an der Online-Umfrage von Smava.de* teilgenommen, zu der Smava Anleger per Email eingeladen hatte. Meist Multiple-Choice Fragen. Interessant fand ich die Frage, die in Richtung Investieren ohne Anleger-Pool ging sowie die Frage zur Zufriedenheit mit der Darstellung der Geldanlagen und des Anleger-Kontos. Ich hoffe, dass sich durch die Antworten darauf vor allem in puncto Übersichtlichkeit des Anleger-Kontos etwas bewegt.