Neu: Auxmoney Kredite jetzt mit KFZ als Sicherheit möglich

Ganz neu bei Auxmoney* ist die Möglichkeit statt eines P2P-Kredites ohne Sicherheiten jetzt auch in P2P Kredite zu investieren, bei denen der Kreditbetrag ganz oder teilweise durch eine KFZ-Beleihung als Sicherheit gestützt wird.

Zitat aus der Ankündigung von Auxmoney:

Seit heute hat der Kreditnehmer die Möglichkeit, ein neues Zertifikat zu erwerben und dadurch seine Bonität durch die Besicherung des Kreditbetrages mit seinem eigenen KFZ zu erhöhen.

Der Kreditnehmer stellt sechs Fotos zur Verfügung, sowie sämtliche weiteren zur Bewertung relevante Fahrzeugdaten. Aus den Fahrzeugdaten wird dann mithilfe der Deutsche Automobil Treuhand (DAT) GmbH ein Zeitwert des Fahrzeugs ermittelt.

Dieser Wert wird als „besicherter Betrag“ in dem neuen KFZ-Zertifikat veröffentlicht. Sollte der betreffende Kredit ausfallen, wird das Fahrzeug von uns verkauft, da dieses zuvor an uns sicherungsübereignet wurde. Der erwirtschaftete Betrag wird an die Anleger anteilig ausgezahlt.

Ich finde das ist ein positiver Ansatz, der bei guter Umsetzung geeignet ist die Sicherheit für die Anleger zu erhöhen.


(Foto von stevoarnold)

Das Zertifikat kostet den Kreditnehmer 9,95 Euro – ist aus meiner Sicht wesentlich nützlicher als z.B. die Zertifikate Arbeitgeberrückfrage oder PostIdent. Im Zertifikat veröffentlicht wird der KSV-Wert (prozentual).

Smava Kredite über volle Laufzeit zurückgezahlt

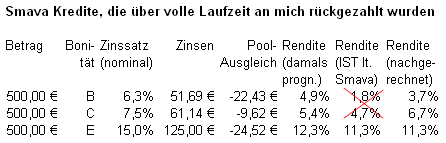
Diesen Monat vollendeten die ersten 3 Smava Kredite, in die ich im April 2007 investiert hatte, die 36 Monate Laufzeit. Damit kann ich nun das erste Mal auf Basis tatsächlicher Ergebnisse statt auf Basis von Prognosen und Hochrechnungen ermitteln was das Investment in P2P Kredite bei Smava am Ende bringt.

Kurz gesagt: Ich bin mit dem Ergebnis ganz zufrieden.

Die Rendite liegt bei 2 Krediten etwas unter der damaligen Prognose. Das liegt daran, dass die Ausfallraten in den Pools etwas höher waren, als aufgrund der Schufa Werte erwartet und dementsprechend waren die Zahlungsquoten geringer und der Poolausgleich höher.

Dennoch sind die Renditen bei dem Fernseher-Kredit und bei dem Kredit für die neue Küche deutlich besser, als beispielsweise ein Anlage auf einem Tagesgeldkonto.

Nachtrag: Ich sollte mich zukünftig besser nicht ohne nachrechnen auf Zahlen aus der Smava Vertragsdetails Anzeige verlassen. Die Rendite (IST) Werte aus der unten stehenden Tabelle hatte ich von dort übernommen, ohne nachzurechnen. Ein aufmerksamer Leser hat mich eben angerufen und darauf hingewiesen, die 1,8% können nicht stimmen. Recht hat er. Beim Nachrechnen komme ich auf ca. 3,7%. Auch beim zweiten Kredit berechne ich viel höhere Renditen als Smava (6,5% statt 4,7%). Beim Dritten scheint es dagegen zu stimmen.

Update: Betroffen war nur die Renditeberechnung von 36 Monats-Krediten im letzten Monat der Laufzeit. Bereits einen Tag später hat Smava diesen kleinen Fehler korrigiert.

Auch für Smava ist die Beendigung des ersten „Kreditzyklus“ Anlass die Daten auszuwerten und die gewonnenen Erkenntnisse zu nutzen.  So wird Smava ab Juni die Risikoberechnung aktualisieren.

Weiterlesen

Exklusiv: Smava wird Gebühren nochmal erhöhen

Smava* plant im Juni eine Anhebung der Gebühren für Anleger und Kreditnehmer. Smava Geschäftsführer Alexander Artopé hat mir telefonisch erläutert, dass Smava die Gebühren bei Kreditnehmern auf 2,5% (für Kredite mit Laufzeit 36 Monate) bzw. auf 3,0% (für Kredite mit Laufzeit 60 Monate) erhöhen wird. Der Mindestbetrag von 40 bzw. 60 Euro bleibt unverändert.

Für Anleger gibt es dann nicht mehr die fixe Gebühr von 4 Euro pro Gebot, sondern eine prozentuale Gebühr von 1,35% des Gebotsbetrages. Neu ist, dass Smava nicht nur bei widerrufenen Krediten die Gebühr erstattet, sondern auch wenn der Kredit in den ersten 6 Monaten vorzeitig durch den Kreditnehmer getilgt wird, 50% der Gebotsgebühr an die Anleger erstattet.

„Wir glauben, dass die Gebühren fair sind, da wir in den letzten Monaten ein wesentliches besseres Produkt geschaffen haben. Insbesondere für die Kreditnehmer können wir inzwischen eine sehr schnelle Finanzierung bieten“, sagte Alexander Artopé mir.

Smava wird zum gleichen Zeitpunkt auch die Risikodaten aktualisieren (diese basieren dann nicht mehr ausschließlich auf den Schufa Daten), so dass Anleger sehen können, dass auch mit den neuen Gebühren sehr attraktive Renditen erzielbar sind.
Als ein Aspekt für die Gebührenerhöhung wurde auch angeführt, dass Smava sich erfolgreich auf Kredite für Selbständige konzentriert hat, die Kreditprüfung bei Selbständigen laut Artopé aber arbeitsaufwändiger ist.

Meine Bewertung
Smava’s derzeitige Gebührenstruktur gilt erst seit Februar 2009. Natürlich ist das Produkt weiterentwickelt worden und gerade die Attraktivität für Kreditnehmer mag gestiegen sein, ich denke aber der Hauptgrund für die Erhöhung wird sein, dass Smava auf den Break-Even hinarbeitet um die Profitabilität des Marktplatzes zu erreichen. Zudem wird glaube ich manchmal erst im Betrieb tatsächlich sichtbar wie hoch die operativen Kosten für Teilprozesse tatsächlich sind. Mit Sicherheit drücken Smava auch die Marketingkosten für die Gewinnung der Kreditnehmer.
International haben jedenfalls fast alle P2P Kreditmarktplätze in mehreren Stufen seit der Gründung die Gebühren angehoben, zuletzt Zopa.

Bezogen auf Smava glaube ich, dass die Anleger auch die neuen Gebühren (mit Murren) akzeptieren werden. Schon dieerstmalige Einführung der Gebotsgebühr führt zwar zu negativen Kommentaren hat das Wachstum aber nicht beeinträchtigt.

Kritischer sehe ich die Erhöhung der Gebühren für die Kreditnehmer. Das schwächt die Wettbewerbsposition von Smava, denn es erhöht (wenn nicht sofort, dann mittelfristig) den Effektivzins. Die Alternative Ratenkredit von der Bank könnte dann wieder kommerziell besser aussehen.

Überhaupt war eins der Kernargumente mit denen P2P Kreditbörsen angetreten waren, die Bank als Mittelsmann auszuschalten und den Spread zwischen Anlagezins und Kreditzins zu verringern und so eine Win-Win Situation zu schaffen. Das Argument mag zwar auch bei der neuen Gebührenhöhe noch gelten, viel Luft ist dann aber nicht mehr.

Weiterlesen

P2P Kredite – Marktplätze für Privatkredite im Internet

Fabian Blaesi liefert mit ‚P2P Kredite – Marktplätze für Privatkredite im Internet‚ ein umfassendes Buch zum Thema. Nach einer guten Einführung, in der die Funktionsweise der Marktplätze erläutert wird und Cashare, Smava, Zopa und Prosper als Beispiele vorgestellt werden kommt Blaesi zum eigentlichen Hauptthema: Vertrauen.

Wie schaffen es die P2P Kreditmarktplätze als neue unbekannte Marktteilnehme das Vertrauen von Anlegern und Kreditnehmern zu gewinnen? Und das gegen etablierte Banken mit bekannten Marken und dem Image der Solidität und Seriösität (okay, letzteres war ein kleiner Seitenhieb von mir – dürfte sich seit der Finanzkrise verflüchtigt haben).

Gerade bei Innovationen, die angestammte, „von Kleinauf erlebte“ Abläufe ändern wollen, gibt es eine erhebliche Hemmschwelle das Bekannte gegen das Neue, Unsichere aufzugeben. Blaesi benennt zunächst (mögliche) Unsicherheiten bei P2P Krediten und beschreibt dann im Detail, welche Mechanismen eingesetzt werden können, um diese zu mildern. Stichworte hier sind Glaubwürdigkeit, Sicherheit, Reputation, Garantien, Sanktionen, Information und Kommunikation. Diese sehr schlüssig und gut gegliederte Analyse behandelt auch Communityaspekte.

Danach wird in einer praktischen Studie auch quantitativ belegt, was die Nutzer sich von den Kreditbörsen wünschen und erwarten.

Ich denke das Buch könnte zum Standardwerk für das Thema Vertrauensbildung bei Internet-Startups im Bereich Finanzen geht.

Das Buch gibt es bei Amazon.de.

P.S.: Thematisch übrigens wie ich finde ganz passend: Das Buchcover wurde mittels Crowdsourcing erstellt. Verschiedene Designer haben 38 Entwürfe vorgeschlagen (kwg).

Auxmoney Anleger-Gruppen

Heute hat Auxmoney* Anlegergruppen eingeführt. In der Ankündigungsemail von Auxmoney heisst es:

Auxmoney bietet seit heute Anlegern die Möglichkeit, sich zu einer Anlegergruppe zusammenzuschließen.

Ihr Vorteil:

Die Anleger einer Gruppe helfen einander dabei, interessante und lohnende Kreditprojekte auf auxmoney.com zu finden. Als Mitglied einer Gruppe werden Sie immer dann per E-Mail benachrichtigt, wenn ein anderes Gruppenmitglied auf ein Kreditprojekt geboten hat. So erhalten Sie ständig qualifizierte Informationen, welche Kreditprojekte nach Ansicht der anderen Gruppenmitglieder lohnenswert sind und können sich besser untereinander austauschen und Tipps geben.

So funktioniert es:

Jeder Anleger kann kostenfrei eine eigene Anlegergruppe eröffnen und andere Anleger zu dieser Gruppe einladen. … Weiter finden Sie hier auch einen kleinen gruppeneigenen Statistikbereich, der zum Beispiel über das investierte Volumen der Gruppe Auskunft gibt und eine Übersicht über Ihre Mitgliedschaft in anderen Gruppen.

Es ist zwar ganz interessant zu verfolgen, welche Anleger ähnliche Bietstrategien verfolgen. Auch Wiseclerk zeigt für jeden Anleger die 15 Anleger mit den ähnlichsten Geboten (Beispiel für mich). Über diese Anlegergruppen könnte also eine Signalgebung erfolgen und eine Wechselwirkung zwischen den Anlegern entstehen. Ob das wünschenswert ist, wurde schon in einem anderen Zusammenhang ansatzweise erörtert.

Ich sehe (noch) wenig Nutzen in den Gruppen bei Auxmoney. Wie bei Smava bringen die Gruppen wenig. Ein – auch im Forum zu Auxmoney diskutierter – Nachteil ist, das mit dem Wachsen von Gruppen jedes Mitglied eine immer stärker wachsende Anzahl von Benachrichtigungsemails über die Gebote anderer Gruppenmitglieder erhält.

Aber vielleicht reichert Auxmoney die Gruppen ja noch mit nützlicheren Funktionen an.

Google CEO Eric Schmidt investiert in Prosper

Nachdem vorgestern bereits Lending Club viel frisches Kapital eingesammelt hatte, geht es jetzt mit einer weiteren großen Finanzierungsrunde bei Prosper.com* weiter. Prosper erhält 14,7 Millionen US$ Venture Capital von bestehenden und neuen Investoren, zu denen indirekt auch Google-Chef Eric Schmidt gehört. Die Investoren setzen damit deutliche Signale, dass Sie an einen Erfolg des Konzeptes P2P Kredite glauben.

P2P Kreditmarktplatz Lending Club erhält 24,5 Mio. US$ in dritter Finanzierungsrunde

In den USA hat der P2P Kreditmarktplatz Lending Club* (www.lendingclub.com) gerade seine 3. Finanzierungsrunde abgeschlossen und erhält weitere 24,5 Millionen US$ Venture Capital. Insgesamt hat Lending Club damit bisher 52,7 Millionen US$ Finanzierung erhalten (mehr bei P2P-Banking.com).

Eine Dimension von der deutsche Anbieter wie Smava und Auxmoney noch weit entfernt sind, der aber vielleicht auch für Europa zeigt wo die Reise – in Konkurrenz zu den Banken – hingehen könnte.

Über Lending Club wurden bisher P2P Kredite in Höhe von 103 Mio US$ vergeben, etwa das Dreifache des Kreditvolumens bei Smava*. Das monatliche Kreditneuvolumen bei Lending Club ist ungefähr viermal soviel wie bei Smava.

Hochrechnung der monatlichen Smava Umsätze

Auf Basis der Wiseclerk Daten für Kreditprojekte, die im März endeten, habe ich eine aktuelle Hochrechnung der monatlichen Umsätze, die der P2P Kreditmarktplatz Smava erwirtschaftet, erstellt:


Erläuterung: Nicht berücksichtigt sind Erlöse aus Kontoführungsgebühren, und dem Verkauf der Restkreditversicherungen sowie eventuelle Erlöse aus dem Inkasso.

Die Smava Umsätze sind im Gegensatz zu Auxmoney (vgl. Auxmoney Umsätze) nahezu direkt abhängig vom Wachstum des Kreditvolumens. Gegenüber meiner letzten Hochrechnung der Smava Erlöse (Juni 2009), konnte die Smava GmbH den Umsatz etwas verdoppeln.