Kommt die „Dritte Welle“?

In den letzten Monaten führte der Kreditgeberüberhang bei Smava* dazu, dass nahezu alle Kreditgesuche umgehend finanziert wurden. Die Statistik über die Anzahl der offenen Kredite zeigt jedoch, dass die Zahl der noch offenen Kreditgesuche seit Anfang Juni wieder steigt.

Ähnliche Situationen gab es schon im August 2008 und im März 2009 (siehe Grafik). Damals ging diese unbefriedigte Kreditnachfrage auch mit einem Hoch der Smava Zinsen einher.


(Quelle: Smava Kredit Statistiken von Wiseclerk.com)

Die Ausgangssituation ist diesmal etwas anders. Am Verhältnis Kreditgeber zu Kreditnehmen hat sich nichts grundlegendes geändert. Aber die neue Risikoprognose für neue Smava Kredite und die Zahlen aus den neuen Smava Marktplatzstatistiken zeigen wie von mir erwartet Wirkung: die Anleger agieren vorsichtiger. In der Folge werden einige Kredite mit „niedrigeren“ Zinsen nicht mehr so schnell finanziert wie zuvor und der Durchschnittszinssatz ist bei einigen Bonitäten im Juni bereits deutlich gestiegen.

Neue Smava Marktplatzstatistiken

Smava* hat die zur Verfügung stehenden Statistiken überarbeitet. Diese sind jetzt unterteilt in „Übersicht“ und „Performance der Anlagepools„. Insgesamt sind mehr Informationen ablesbar als zuvor – Anleger die an die bisherigen Statistiken gewöhnt sind, müssen sich aber erst kurz neu orientieren. Um z.B. in den Statistiken zur Historie der Zahlungsquoten zu kommen, klickt man in der Performance-Sicht erst auf „Weitere Details einblenden“ und dann auf die mit einem Link hinterlegte „Durchschnittliche Zahlungsquote eines Pools“ und gelangt dann zur poolspezifischen Entwicklung (Beispiel: A60).

Gut finde ich, dass Smava die Renditen nicht mehr nur mit den erwarteten Zahlunsquoten berechnet, sondern dass sich (in der Performance-Sicht) jetzt auch ein „Renditebeispiel mit letzter finaler Zahlungsquote“ findet. Die letzte nicht vorläufige Zahlungsquote wurde schon länger von einigen Anleger als ein wichtiges Kriterium zur Festsetzung ihrer Zinsuntergrenze für Neuanlagen herangezogen.

Auch plastischer durch die neuen Statistiken werden die Risiken durch die Ausfälle. So beträgt der Anteil der ausgefallenen H36 Kredite 28,9% – eine deutliche Warnung. Die Rechnung mit den neuen Risikowerten (siehe frühere Artikel) führt nun natürlich auch zu niedrigeren angezeigten erwarteten Renditen. In den letzten 120 Tagen legten Anleger in H36 zu einem durchschnittlichen Nominalzins von 12% an. Wenn der neue Risikoaufschlag von Smava sich als realistisch herausstellen sollte, dann werden diese Anleger eine negative Rendite von 1% haben.

Ich erwarte, dass die neue Berechnungsweise, die geringere Renditeerwartungen anzeigt, zu mehr Vorsicht bei den Anlegern führt und damit die Smava Zinsen im Juni und Juli 2010 deutlich gegenüber Mai 2010 steigen werden.

Wer als Ergänzung zu den reinen Tabellen gerne graphische Auswertungen nutzt findet Charts in den Smava Statistiken auf Wiseclerk.com.

Die neuen Smava Emails mit den Rückzahlungstabellen

Bisher wurden Smava Anleger am „Zahltag“ per Email informiert, bei welchen Krediten ein Verzug eingetreten ist. Dazu gab es je betroffenen Kredit ein einzelnes Email.

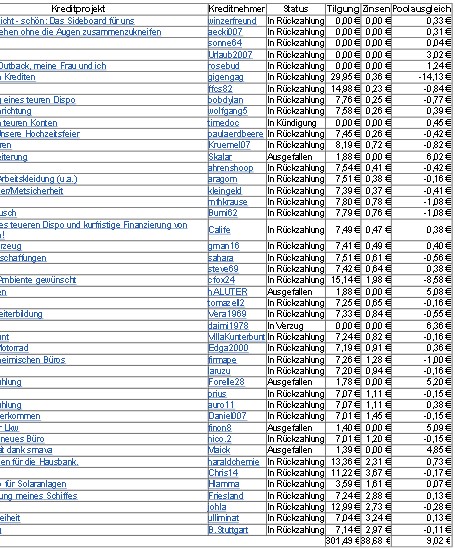
Seit gestern ist das Geschichte, denn nun bekommen Anleger ein Email mit einer übersichtlichen Tabelle, die die wesentlichen Fakten für alle Kredite enthält. Aufgeführt sind Status, Tilgung, Zinsen und Poolausgleich.

Wünschenswert wären aus meiner Sicht noch Spalten für Pool (z.B. „A36“) und der Berechnung zugrunde liegende aktuelle Poolquote. Wobei letzteres vielleicht auch zu Verwirrung oder Erklärungsbedarf führen würde, denn in die Poolzahlung fliesst ja nicht nur die allerletzte Poolquote ein.

Abbildung der Tabelle aus den neuen Smava Informations-Emails:

Bundestag beschäftigt sich mit dem Thema P2P Kredite

Die Fraktion Bündnis 90/Grüne hat am 21. Mai 2010 eine kleine Anfrage zum Thema „Private Kreditvergabe im Internet“ an die Bundesregierung gestellt, aus der ich hier nachfolgend zitiere. Bezeichnend finde ich, dass zwar in der Einleitung die Chancen für Verbraucher – neue und potentiell handlungserweiternde Möglichkeiten – angesprochen werden, in den Fragen aber hauptsächlich (Fragen 4-23) formuliert wird, ob dies nicht risikobehaftet sei und ob nicht der Bedarf nach mehr Regulierung und Kontrolle dieses aufstrebenden Feldes bestehe.

Sieht für mich so aus, als ob man sich hauptsächlich mehr Kontrolle und nicht wirklich Alternativen zu Bankkrediten bei den Grünen wünscht. Interessant wäre was CDU/CSU, FDP bzw. SPD über das Thema denken.

In den letzten fünf Jahren ist das Marktvolumen von privat vergebenen Krediten mittels Onlinemarktplätzen kontinuierlich auf weltweit schätzungsweise 1 Mrd. Euro angewachsen. Eine der traditionellen Aufgaben der Banken, die Kreditin- termediation, wird auf diese Weise von Kreditvergabeplattformen über das Internet übernommen. Diese vermitteln die Kreditvergabe zwischen privaten Kreditgebenden und privaten Kreditnehmenden (auch als „Peer-to-Peer-Lending“ oder „Peer-to-Peer-Banking“ bezeichnet). Eine Bank wirkt höchstens indirekt als rechtliche Kreditgeberin an der Kreditvergabe mit. Auch in Deutschland fassen Onlineportale für private Kreditvergabe zunehmend Fuß und konnten im Jahr 2009 ein vermitteltes Kreditvolumen von ca. 20 Mio. Euro ausweisen.
Damit eröffnen sich aus Verbrauchersicht gänzlich neue und potentiell hand- lungserweiternde Möglichkeiten, jenseits der bestehenden Kreditvergabestruk- turen und den dort von den bestehenden Banken, Sparkassen und Geldinstituten vorgegebenen Vergabebedingungen an Kredite zu gelangen. Diese Entwicklung steht noch am Anfang und ist in seinem Potential zur Veränderung der bestehen- den Märkte der Kreditvergabe noch kaum absehbar.
Dabei bestehen derzeit große Unterschiede in der konzeptionellen Ausgestaltung dieser Kreditvergabeplattformen. So differiert das Angebot zwischen profit- und sozialorientierten Plattformen, reinen Kreditanzeigemärkten, Kreditauktionsplätzen und Plattformen mit Einbindung einer Transaktionsbank. Zudem bieten die Plattformen unterschiedliche Kreditvergabekonditionen sowie Bonitätsprüfungsverfahren an. Dies stellt nicht nur den Verbraucherschutz vor neue Anforderungen, sondern auch die kreditrechtliche Aufsicht.
Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) sieht derzeit laut eigener Mitteilung vom Mai 2007 nur Einzelfallprüfungen der Plattformen für erlaubnispflichtige Bankgeschäfte vor. Die angemessene Bewertung und Ver- gleichbarkeit verschiedener Kreditmodalitäten ist für Verbraucherinnen und Verbraucher durch die genannten Gestaltungsspielräume nur bedingt gegeben.

Wir fragen daher die Bundesregierung:

1. Wie bewertet die Bundesregierung die Entwicklung des „Peer-to-Peer- Lending“-Sektors weltweit und insbesondere in Deutschland?

2. Wie bewertet die Bundesregierung die Internetplattformen für private Kreditvergabe?

3. Welche Plattformen sind der Bundesregierung bekannt?
Welche Differenzierungen und Unterschiede sind bezüglich Konzeption, Kreditvergabekonditionen und Bonitätsprüfung bei den verschiedenen Plattformen feststellbar?

4. Inwiefern liegen der Bundesregierung und/oder BaFin Daten und/oder Ab- schätzungen zur Entwicklung der Geschäftsvolumina in Deutschland tätiger Kreditvergabeplattformen hinsichtlich der letzten Jahre sowie prospektiv vor?
Wie lassen sich diese Daten und/oder Abschätzungen hinsichtlich der ver- schiedenen Konzeptionen der Kreditvergabeplattformen differenzieren?

Weiterlesen

Die Bank werden wir

Während sich das kürzlich vorgestellte Buch ‚P2P Kredite – Marktplätze für Privatkredite im Internet‘ ausschließlich mit P2P Krediten beschäftigt, betrachtet Lothar Lochmaier in seinem gerade erschienenen Buch ‚Die Bank sind wir‚ ein erweitertes Feld von Alternativen zur Bank.

Kernpunkte sind hier Selbstbestimmung und Transparenz. Nach einem kurzen historischen Abriss folgen Kapitel zu P2P Krediten, finanziellen Netzwerken, Betrachtung der demographischen Nutzerstruktur der neuen Plattformen und zur ‚Finanzdemokratie 2.0‘.

Das Buch beginnt ausgehend mit der Frage: „Wann haben Sie als Kunde das letzte Mal bei Ihrem Geldinstitut von einer qualifizierten Beratung profitiert“. Schlüssig wird aufgezeigt, dass die reine Vertriebsausrichtung der Banken zum Vertrauensverlust bei den Kunden führte, die nun neue Möglichkeiten ausprobieren, die ihnen marktfremde (Nichtbanken) in Verbindung mit dem Internet geben, mit dem Ziel die Kontrolle über die Anlage ihres Geldes wieder zu gewinnen.

Lochmaier sieht die Banken als zu sehr in ihren konventionellen Denkmustern verhaftet. Zum einen sind ihnen die Interessen ihrer Kunden nicht wichtig genug, zum anderen sehen sie nicht wie das Web 2.0 ihr Geschäftsumfeld verändern. Zu sehr konzentrieren sie sich auf die Effizienzsteigerung ihrer Prozesse.

Das ist ein wichtiger Punkt. Die Nichtreaktion der Banken auf neue Entwicklungen wie P2P Kredite, hatte ich ja schon hier im Blog festgestellt. Tatsächlich ist die Vertrauenskrise in die Banken aus meiner Sicht aber auch eine Vertrauenskrise in den Punkten Beratung, Geschäftsgebaren und Produktgestaltung bei komplexeren Produkten. Denn mit den „Basis“-Produkten bin ich als Kunde durchaus zufrieden. Meine Überweisungen werden zuverlässig ausgeführt, das Girokonto funktioniert bestens und auch mit der Kreditkartennutzung und z.B. dem Tagesgeldkonto bin ich zufrieden.

Wenn das vielen Bürgern so geht, könnten Banken in den Hintergrund gedrängt werden als reine „Transaktionsbanken“. Wer würde dann im Vordergrund stehen? Möglich das es neben neuen Internet-Startups vor allem IT-Konzerne und Telekommunikationsdienstleister sind, sagt Lochmaier:

In den Fokus rücken in der Diskussion um die Zukunftsmodelle der Banken vor allem die Daten selbst. Wer diese intelligent nutzt, befindet sich im Vorteil. Eine Bank stellt kaum mehr als einen Verarbeiter von Informationstechnologie das, der danach trachtet, möglichst effizient zu arbeiten. Viele Potentiale in der industriellen Automatisierung von Großbanken sind bereits ausgereizt. In den Vordergrund rückt ein anderes Element als das rein technisch und buchhaltärisch geprägte Selbstverständnis einer effizienten Bank. Das entscheidende Element liegt in der phantasievollen Interaktion zwischen dem Absender einer Botschaft, dem „Botschafter“, der sie überbringt und dem einzelnen Kunden, der Signale zurücksendet. Dieser Akt der „kulturellen Wertschöpfung“ von Geld ist den Banken weitgehend fremd weshalb weniger hierarchisch geprägte Spieler in der internetbasierten Wertschöpfungskette im Vorteil sind.

Das Buch bringt eine interessante Mischung aus Bestandaufnahme, Analyse und Interpretation. Bei letzterer ist für meinen Geschmack der Autor etwas zu skeptisch/pessimistisch – sowohl was die Banken angeht, als auch was die innovativen Ansätze angeht.

Zur Lektüre sehr empfohlen (auch den Bankern). Das Buch gibt es bei Amazon.

Wächst Smava zu langsam?

Und wenn ja, welche Folgen könnte dies haben?

Smava* – First Mover für P2P Kredite im deutschen Markt – sieht man von „Konzepten“ wie elolly mal ab – wächst seit dem Launch vor ca. 3 Jahren stetig.

Und auch sonst hat Smava scheinbar fast alles richtig gemacht. Smava hat tolerable Ausfallraten, Anleger erzielten gute Renditen, erhält sehr positive Presseresonanz und die Ergebnisse der Suchmaschinenoptimierung können sich sehen lassen.

Was wenn es trotzdem nicht genug ist? Smava muss – nach Einschätzung mehrerer Marktbeobachter – sein Kreditneuvolumen noch um ein Vielfaches steigern um den Break-Even beim Cash-Flow zu erreichen. Bei Zopa (in England) soll dieser Meilenstein dieses Jahr, im 5. Jahr erreicht werden.

Nun weiß ich nicht, was der Business Plan von Smava besagt und wieviel Geduld die VCs haben, die Smava finanzieren. Ich bin sicher, dass Smava alles unternimmt, um das Wachstum anzukurbeln. Aber was, wenn das Wachstum sich nicht forcieren lässt? Und da Smava in puncto Pressearbeit und SEO schon viel erreicht hat, wo sollen da noch die Steigerungsraten herkommen?

Zudem ist zweifelhaft, ob P2P Kredite ein Markt sind, bei dem der First Mover durch die Netzwerkeffekte einen einschlägigen Vorteil hat. Der Engpass für das Wachstum sind bonitätsstarke Kreditsuchende. Und die gewinnt Smava nur mit erheblichen Online-Marketing Ausgaben. Außerdem wird mit der Mehrheit der Kreditnehmer nur ein Einmalgeschäft gemacht.

Der Haupt-Asset von Smava dürfte daher die große Anzahl von registrierten solventen Anlegern sein und das Vertrauen, dass diese in Smava setzen.

Aber gesetzt den Fall, ein neuer Marktplatz für P2P Kredite tritt in den MArkt ein und schafft es das Wachstumsproblem bei Kreditnehmern mit guter Bonität mit einem völlig neuen Ansatz zu lösen? Die Anleger sind nicht fest an Smava gebunden. Zumindest für die Neuanlage könnten viele zur Konkurrenz abwandern. Schon heute ist eine nicht kleine Anzahl von Anlegern sowohl bei Smava* als auch bei Auxmoney* investiert.

Wie kann Smava in dieser Situation reagieren?

Zum einen kann Smava versuchen, die „Burn Rate“ zu reduzieren und das vorhandene Kapital zu strecken. Die Marketing-Ausgaben und die Personalplanung sind dabei vermutlich tabu, da das Wachstum ja forciert werden muss. Bleibt eine Reduzierung variabler Kosten (Prozessoptimierung) und die Erhöhung der Einnahmen. Beides macht Smava bereits (die Gebühren steigen im Juni).

Weiterlesen

Auxmoney Autopilot für Anleger

Neu bei Auxmoney* gibt es für Anleger die Möglichkeit eine „Autopilot“ Funktion zu nutzen, die automatisch bietet, wenn Kredite vom Anleger voreingestellte Auswahlkriterien erfüllen. (Bei Smava* heißt das vergleichbare Tool „Gebots-Assistent“).

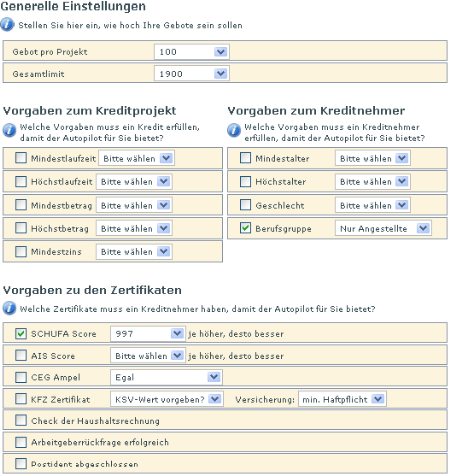
Die Einstellungsmöglichkeiten des Auxmoney Autopiloten zeigt dieser Screenshot:

Wählbar sind also so ziemlich alle Parameter – sogar einige wie Alter und Berufsgruppe, die derzeit beim manuellen Bieten nicht angezeigt werden.

Anleger müssen bei der Nutzung des Autopiloten folgendes beachten:

1) Der Autopilot bietet nur auf Kredite, die zu mindestens 10% durch manuelle Gebote finanziert wurden
2) Der Autopilot bietet nur auf Kredite, die noch nicht voll finanziert wurden. Der Autopilot unterbietet also nicht!
3) Der Autopilot bietet nur auf Kredite, auf die der Anleger noch nicht manuell geboten haben!

Besonders Punkt 2) ist für das Verständnis wichtig. Der Autopilot bietet direkt mit dem eingestellten Mindestzins. Startet das Kreditgesuch mit einem Zinssatz von z.B. 12% und ist der eingestellte Mindestzins im Autopilot dann bietet dieser direkt 10% – nähert sich also nicht sukzessive durch Nachbieten von oben dieser Schwelle an.

Der Autopilot lässt sich unter „Mein Auxmoney“ im Reiter „Mein Autopilot“ einstellen und aktivieren.

Anders als bei Smava (dort sind mehrere Gebotsassistenten konfiguierbar, die parallel tätig werden können) kann jeder Anleger nur genau einen Autopilot gleichzeitig aktivieren.

Mein Fazit: Für manche Anleger eine nützliche Funktion. Ich werde ihn aber nicht nutzen, da ich glaube, dass bei Auxmoney die Auswahl der Kredite sehr sorgfältig erfolgen muss, um eine gute Rendite zu erzielen. Zumal es bei Auxmoney anders als bei Smava auch nicht dazu kommt, dass Kredite binnen Minuten voll und damit verpasst sind.

Ihre Meinung dazu? Diskutieren Sie im Forum-Thread ‚Erfahrungen und Meinungen zum neuen Anleger Autopilot‚!

Details zur Sicherheitsübereignung eines PKW bei Auxmoney

Wie bereits heute morgen berichtet kann ein Kfz als Kreditsicherheit bei Auxmoney eingesetzt werden. Der Auxmoney* Privatkredit wird dabei ganz oder teilweise durch den geschätzten Wert des PKW besichert. Dazu muss der Kreditnehmer einen Vertrag mit der Creditconnect GmbH über eine Sicherheitsübereignung des PKW abschließen.

Der Kreditnehmer hinterlegt dabei den Kfz-Brief bei Creditconnect, kann aber durch ein vereinbartes Leihverhältnis das Fahrzeug wie bisher weiter benutzen. Verkaufen darf er das Fahrzeug natürlich ohne Einwilligung von Creditconnect nicht.

Bei Zustandekommen des Kredites kommen (nach dem bereits im vorigen Artikel erwähnten Zertifikat) weitere Kosten auf den Kreditnehmer zu. Er zahlt 2 Euro pro Monat Aufwendungsersatz an Creditconnect.

Kommt der Kreditnehmer mit der Zahlung der Kreditraten in Verzug so ist Creditconnect – nach vorheriger Ankündigung – berechtigt das Fahrzeug zu verwerten, d.h. zu verkaufen.

Siehe dazu auch den Thread ‚Kfz-Besicherung‘ im Forum.