Crosslend startet neuen Marktplatz für Peer to Peer Kredite

Heute ist der neue P2P Kreditmarktplatz Crosslend* gestartet. Die Firma mit Sitz in Berlin startet gleich in 3 Märkten Deutschland, Spanien und Großbritannien. In den ersten beiden Märkten führt Crosslend Anleger in private Kredite und Kreditnehmer zusammen, in Großbritannien ist Crosslend nur für Anleger geöffnet.

Gegründet wurde Crosslend von Oliver Schimek, Daniel Schlotter (beide zuvor bei Kreditech) und Marie Louise Seelig (ehemals Skrill). Bereits vor dem Start konnte Crosslend in einer Finanzierungsrunde Kapital für das Wachstum des Marktplatzes aufnehmen. Investoren sind u.a. von Lakestar und Atlantic Internet.

Crosslend bedient sich einer in Luxemburg gegründeten Firma (Crosslend Securities SA), die die vergebenen Kredite durch Schuldverschreibungen verbrieft. Für jeden Kredit wird eine Serie von ‚Notes‘ mit einer Stückelung von 25 Euro begeben, die dann von den Anlegern erworben werden können.
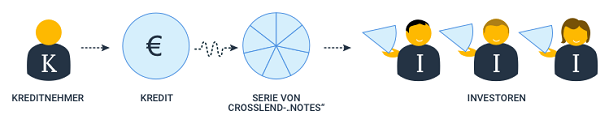
crosslend-notes

Zahlt ein Kreditnehmer seine Raten, dann zahlt die Crosslend Securities SA entsprechende Zinsen und Tilgungen an die Inhaber der Notes.
Diese Konstruktion ermöglicht es Crosslend, als erster deutsche P2P Kredit Service einen Zweitmarkt anzubieten. Dieser soll in den nächsten Monaten eingeführt werden.

Um anzulegen eröffnen Anleger im ersten Schritt ein Konto bei der Partnerbank von Crosslend, der biw Bank. Dabei können sie sich entweder direkt online mit einer Webcam über ein Videoverifikationssystems identifizieren oder das herkömmliche Postident-Verfahren nutzen. Anschließend wird Geld auf das Konto überwiesen und der Anleger kann wählen in welche Kredite er investieren möchte.

Das Mindestgebot pro Kredit sind 25 Euro. Crosslend berechnet Anlegern eine Gebühr (Ausgabeaufschlag) von 1%.
Zinshöhe und Gebühren für Kreditnehmer sind gestaffelt nach bonitätsabhängiger Risikoklasse (A-G und HR), die Effektivzinsen liegen zwischen ca 3,5% und 17%. Kredite sind für Laufzeiten von 6 bis 60 Monaten und Kreditbeträge von 1.500 bis 30.000 Euro möglich. Bei manchen (gekennzeichneten) Kreditanträgen hat Crosslend die angegebenen Einkommen durch Nachweise geprüft.
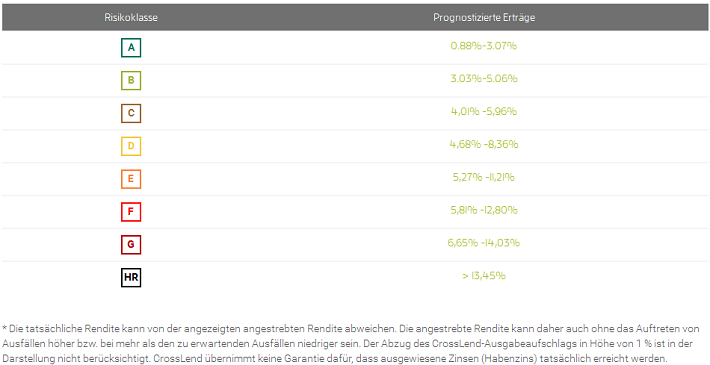
Crosslend prognostizierte Erträge
Prognostizierte angestrebte Rendite laut Crosslend Webseite

Eine weitere Innovation von Crosslend ist, dass Anleger über eine API Zugriff bekommen werden. Damit ist es professionellen Anlegern möglich, verfügbare Kredite abzurufen und zu analysieren und ihre Anlage zu automatisieren.
Ich habe das Management vor einigen Wochen in Berlin getroffen und auch mit einigen Mitarbeitern gesprochen. Mein Eindruck war, dass Crosslend* alle Aspekte gut durchdacht hat und mit dem kommenden Zweitmarkt und der API innovative Elemente in den deutschen P2P Kredite Markt einführt.

Im P2P Kredite Forum gibt es ein neues Crosslend Forum, auf dem sich Anleger mit Fragen und Antworten austauschen.

Crosslend Team
Crosslend Team – im Vordergrund in der Mitte die drei Gründer

Victory Park Capital wird 230 Mio. Euro auf dem Zencap Marktplatz in Kredite investieren

Zencap LogoDer Berliner P2P Kreditmarktplatz Zencap* hat eine exklusive Vereinbarung mit Victory Park Capital (VPC), einem institutionellen Anleger aus den USA, bekanntgegeben. Victory Park Capital wird in den nächsten 3 Jahren bis zu 230 Mio. Euro in die Kredite auf dem Zencap Marktplatz anlegen.

Zencap, ein von Rocket Internet finanziertes Startup, war Ende März 2014 gelauncht. Seite dem Start wurden Kredite an Unternehmen im Wert von rund 25 Mio. EUR vermittelt. Zencap vergibt Kredite an Firmen in Deutschland, Niederlande und Spanien – die Kredithöhe beträgt zwischen 5.000 und 250.000 Euro. Bisher wurden die Kredite von Privatpersonen finanziert; Victory Park Capital ist der erste bekanntgewordene große internationale instutionelle Anleger.

Für Victory Park Capital ist es nicht das erste Investment in deratige Kredite. Bereits vorher gab es stattliche Investments in Kreditlinien bei den britischen P2P Kreditmarktplatz Assetz Capital (150 Mio. Pfund) dem amerikanischen Anbieter Funding Circle USA (420 Mio. US$). Ähnliche Invests sind in Avant und Kreditech. Außerdem hat Victory Park Capital’s Specialty Lending Investments einen Fund im Frühjahr dieses Jahres in London aufgelegt und dafür 200 Mio. Pfund eingenommen.

Weiterlesen

Stand meines Privatkredit Portfolios bei Bondora & angekündigte, tiefgreifende Änderungen am Marktplatz

Seit Oktober 2012 investiere ich in Kredite bei Bondora* und berichte darüber. Bondora vergibt Kredite von privat an private Kreditnehmer in Estland, Spanien und Finnland. Mein letzter Erfahrungsbericht war im April. Bis heute habe ich schrittweise 14.000 Euro eingezahlt und angelegt. Dabei wird die Anlage in sehr viele Kredite an private Kreditnehmer gestreut – dadurch sinkt das Risiko, falls einzelne dieser Kreditnehmer diese privaten Kredite nicht zurückzahlen können (oder wollen). Die meisten der Kredite an privat, in die ich investiert habe, haben Laufzeiten zwischen 36 und 60 Monaten.

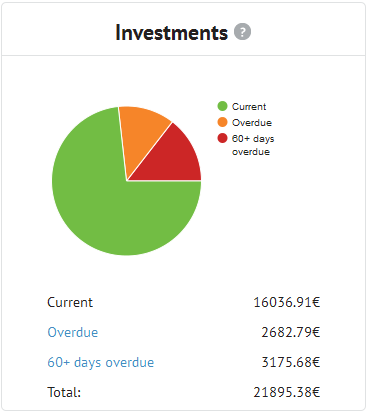
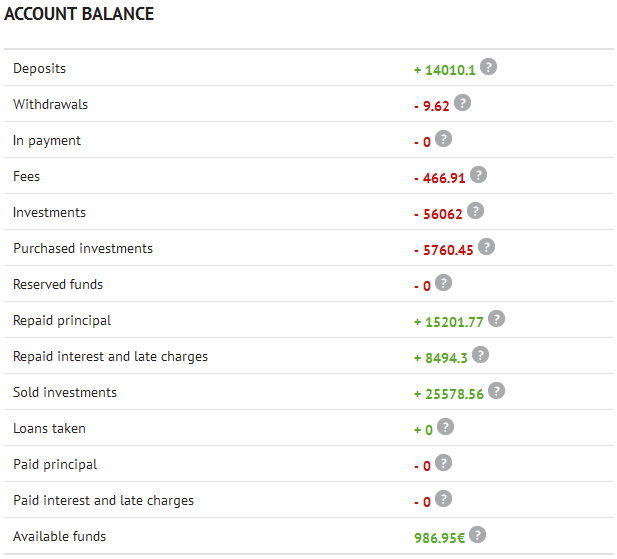
Bisher habe ich aus den Krediten 15.202 Euro an Rückzahlungen erhalten – dies beinhaltet allerdings die in diesem Jahr häufig vor der Kreditauszahlung vorkommenden Stornierungen durch Bondora. 21.895 Euro sind noch zu tilgen, davon sind 3.176 Euro meines Portfolios mehr als 60 Tage überfällig. Dieser Anteil ist in den letzten Monaten weiter gestiegen. 2.682 Euro meines Portfolios sind unter 60 Tage in Verzug (vgl. Abbildung 1). Auch dieser Anteil ist im Vergleich zum letzten Bericht gestiegen. Häufig zahlen Kreditnehmer, die weniger als 60 Tage in Verzug sind nach einiger Zeit verspätet nach. Wie in Abbildung 2 zu sehen ist, habe ich bisher 8.494 Euro Zinsen (inkl. Verzugszinsen) erhalten. Rückzahlungen und Zinsen habe ich reinvestiert.

Bondora Investment - Stand 08/15
Abbildung 1: Status der Kredite in meinem Portfolio

0 Euro habe ich im Moment in Geboten auf offene Kreditangebote. Der nicht investierte Bargeldbestand liegt derzeitbei 987 Euro, mehr zu den Gründen für diesen hohen Wert weiter unten.

Bondora Kontostand 08/2015
Abbildung 2: aktueller Kontostand

Rendite bis jetzt

Bondora zeigt mir aktuell eine Rendite von 26,76%. Bei eigener Rechnung komme ich auf eine in Excel mit XINTZINSFUSS berechnete Rendite von 21,6% – dabei habe ich angenommen, dass nach Ausfällen 30% der Kreditsummen, die 60+ days überfällig sind und 15% der Kreditbeträge, die überfällig sind, nicht wieder eintreibbar sind.

Weiterlesen

Privatkredit Marktplatz Lending Club wächst 90% gegenüber Vorjahr

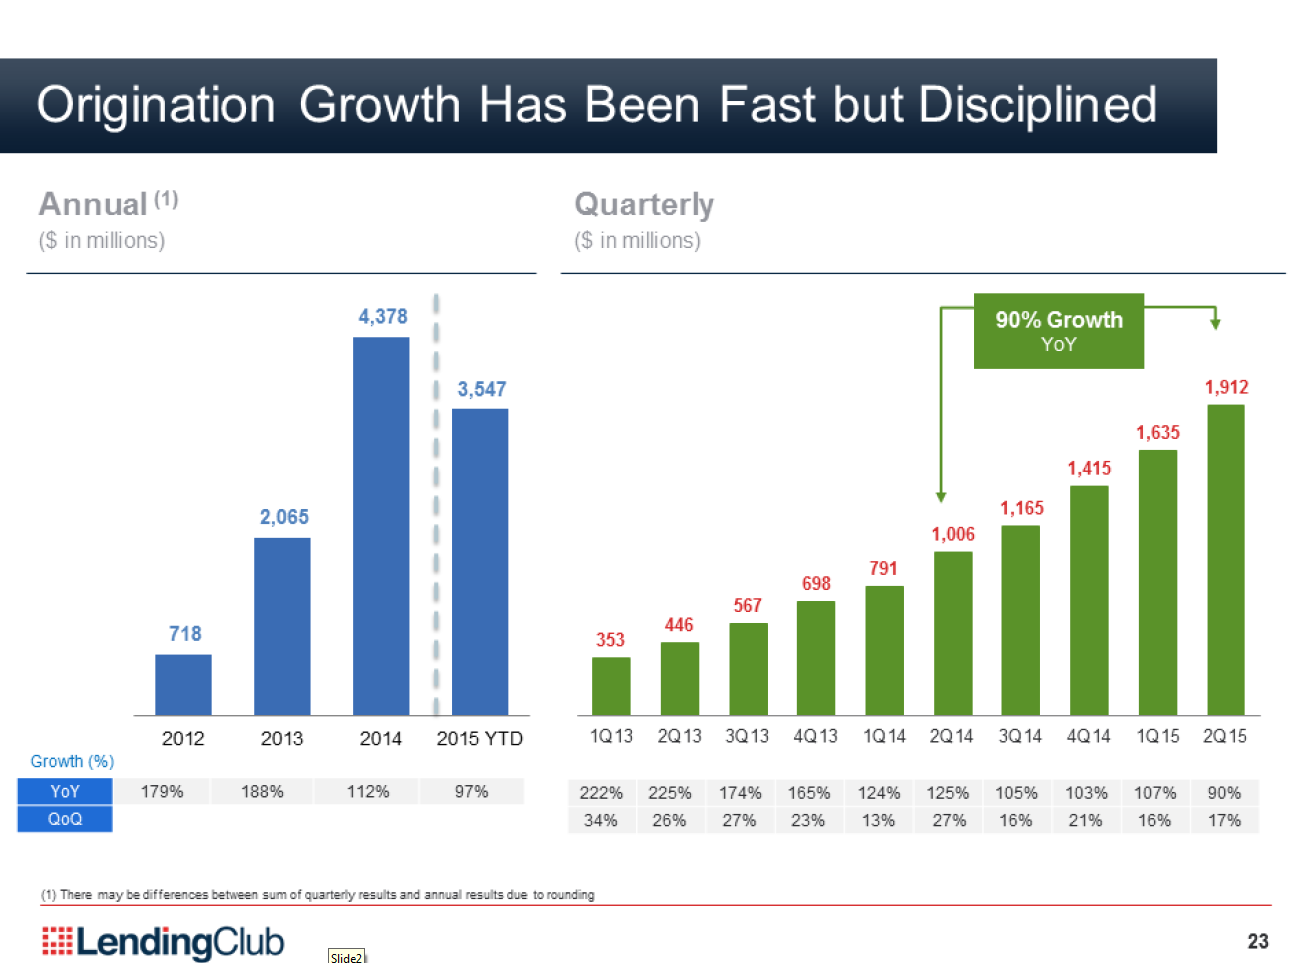
Lending Club LogoDer amerikanische P2P Kredit Marktplatz Lending Club* hat die Zahlen für das zweite Quartal 2015 bekanntgegeben. Die Wachstumsraten des Lending Club Geschäftes sind weiterhin sehr beeindruckend.

Lending Club Wachstum Kreditvolumen
Abbildung: Lending Club Kreditvolumen. Im 2. Quartal 2015 wurden 1,912 Mrd US$ Kredite finanziert. Ein Wachstum von 90% gegenüber dem Vorjahresquartal.

Weiterlesen

Lendico startet Kreditvergabe in Brasilien

Der P2P Kredit Marktplatz Lendico tritt nun auch in Brasilien an. Im Mai schloss Lendico eine 20 Millionen Euro-Finanzierungsrunde erfolgreich ab, um sein internationales Angebot für Privat- und Unternehmenskredite voranzutreiben. Jetzt will Lendico mit Brasilien einen der wichtigsten internationalen Kreditmärkte erobern. In einer Partnerschaft mit der Banco BMG positioniert sich Lendico auch in Brasilien als beste Alternative für günstige und schnelle Kredite.

Dr. Dominik Steinkühler, Gründer und Geschäftsführer von Lendico: „In Brasilien haben wir mit Banco BMG einen starken lokalen Partner gewonnen, der uns einen optimalen Marktzugang ermöglicht. Die Zeit ist reif für den Wandel auf den Kreditmärkten, der den Kreditnehmern bessere Produkte zugänglich macht.“

Weiterlesen

In Großbritannien Registerinformationen zu Unternehmen nun kostenlos öffentlich zugänglich

Das britische Gegenstück zum deutschen Handelsregister stellt von Unternehmen eingereichte Einträge nun kostenlos der Allgemeinheit online zur Verfügung (bisher kostete der Abruf pro Dokument). Interessant ist dies unter anderem auch im Kontext Crowdinvesting, da Investoren die Informationen zu den Startups checken können (solange sie lange genug Historie haben um schon nennenswert Filings vorgenommen zu haben.

Hier einige Links zu Unterlagen von den beiden bekanntesten und größten UK Crowdfunding Plattformen selbst:

Crowdcube

Seedrs*


Fragen eines Studenten für Bachelorarbeit zu P2P Krediten

Aufgrund meiner 2 Blogs erreichen mich neben Anfragen von der Presse auch ab und an Bitten von Studenten, die für ihr Studium eine Seminararbeit oder Bachelorarbeit zum Thema P2P Kredite schreiben, um ein Interview bzw. Beantwortung eines Fragenkataloges. Oft sind die Fragen ähnlich zu solchen, die ich in der Vergangenheit schon beantwortet habe. Ich beantworte diese trotz des Aufwandes gerne, aber nur wenn der Anfragende zustimmt, dass a) die Fragen und Antworten von mir im Blog veröffentlicht werden und ich b) ein Exemplar der fertigen Arbeit (zum Lesen; nicht zur Veröffentlichung) bekomme.

Auf diese Art und Weise wird hier ein Fundus wachsen, den zukünftige Studenten nutzen können, um zu sehen, mit welchen Fragestellungen sich Studenten bisher u.a. befasst haben. Heute ein Fragebogen von Nico Mausolff, der den Studiengang BWL-Bank an der Dualen Hochschule Baden-Württemberg in Villingen-Schwenningen absolviert und seine Bachelorarbeit zum Thema der „Finanzintermediation 2.0“ speziell, dem Peer-to-Peer Lending bzw. der Peer-to-Peer Kreditvergabe im Kontext der Kreditinstitute schreibt.

Wie beurteilen Sie die globale bzw. deutsche Marktentwicklung der P2P-Kreditvergabe?

Der Markt boomt, insbesondere in den USA und in Großbritannien. In den USA legen zunehmend institutionelle Anleger inkl. Banken über die P2P Kreditmarktplätze an. In Großbritannien fördert die Regierung die Entwicklung durch die Schaffung günstiger Rahmenbedingungen und schafft Steuervergünstigungen für den Invest in P2P Kredite. Ein prozentual sehr stark wachsender Markt ist auch Estland. In Kontinentaleuropa ist der Markt ca. 2-3 Jahre hinter UK die Kreditvolumina wachsen aber auch mit Raten von über 50% gegenüber dem Vorjahr. Es treten jedes Jahr Dutzende von neuen Anbietern in den Markt ein.

In Deutschland bestehen die Herausforderungen  für die Marktplätze vor allem in den sehr wettbewerbsfähigen Zinssätzen für Bankkredite und den hohen Marketingkosten die u.a. mit dem noch sehr geringen Bekanntheitsgrad von P2P Krediten in der Bevölkerung zusammenhängen. Während in der englischen Presse nahezu täglich Artikel über P2P Kredite stehen, ist vergleichbares in Deutschland eher selten – nur 2007 nach dem Smava Start gab es eine hohe Medienresonanz.

Nach jüngsten Zahlen (Nov. 2014) kennen in UK 45% der Befragten alternative Kreditmarktplätze und 7% haben sie schon genutzt.

Worin sehen Sie die Begründung, dass Peer-to-Peer Plattformen bei Kapitalnehmern sowie Kapitalgebern eine steigende Beliebtheit erfahren?

Für die Anleger ist es eine gut verständliche Anlageform mit transparenten Gebühren und Risiken die im Vergleich zu anderen Anlageformen eine attraktive Rendite ermöglicht.

Für Kreditnehmer spielen neben den Kosten Faktoren wie Schnelligkeit und Bequemlichkeit bei der Beantragung eine Rolle. Im Gegensatz zum Anleger der das Kreditausfallrisiko trägt, gibt es für den Kreditnehmer auch keine unvorhersehbaren Risiken, denn Gebühren fallen nur an wenn der Kredit zustande kommt und bei den meisten Anbietern ist eine vorzeitige Tilgung ohne Vorfälligkeitsgebühren möglich.

Wo sehen Sie kennzeichnende Unterschiede zwischen Kreditnehmern bzw. Kapital-gebern auf Peer-to-Peer Plattform und Kunden eines klassischen Kreditinstitutes?

Ein Anreiz für die Anleger ist, dass sie genau steuern können in welche Kredite ihr Geld fließt. Anders bei klassischen Anlageprodukten einer Bank. Dort fließt das Geld an die Bank und diese entscheidet dann wie das Geld z.B. über Kreditvergabe investiert wird.

Bei den Kreditnehmern sind Unterschiede schwerer zu identifizieren – die Klientel ist eher jünger und internetaffiner als die Allgemeinbevölkerung.

Unter dem Aspekt der digitalen Affinität, welche Bedeutung messen Sie zukünftigen Kundengruppen wie beispielsweise der Generation Y zu?

Im Marketing ist die richtige Kundenansprache zum richtigen Zeitpunkt entscheidend. Hier spielen die neuen Konkurrenten der Banken ihre Vorteile aus. Eine mögliche Entwicklung ist mittel- und langfristig dass die Fintechs den Kundenkontakt kontrollieren und darüber erhebliche Teile der Wertschöpfungskette während die Banken mehr und mehr auf diese als Vertriebspartner angewiesen sind und zunehmend nur noch das „Backoffice“ darstellen.

Sehen Sie P2P-Plattformen in einer vorteilhaften Ausgangssituation, durch Annahmen wie erhöhte Regulierung für Banken sowie eine potenzielle Vertrauenskrise und weiterhin die vermeidlich höhere Dynamik in einem webbasierten Geschäftsmodell?

Dazu hatte ich einen Artikel auf P2P-Banking.com geschrieben. Dort ist auch ein sehr anschauliches Chart von Lending Club auf Basis einer Untersuchung von McKinsey.

Weiterlesen

Crowdfunding und P2P-Kredite in der Schweiz – ein Marktüberblick

In der aktuellen Studie ‚Crowdfunding Monitoring Schweiz 2015‚ haben Prof. Dr. Andreas Dietrich von der Hochschule Luzern, Simon Amrein, Reto Wernli und Dr. Falk Kohlmann die Entwicklung des Crowdfundings in der Schweiz untersucht und dabei insbesondere auch die Entwicklung im Bereich P2P Kredite.

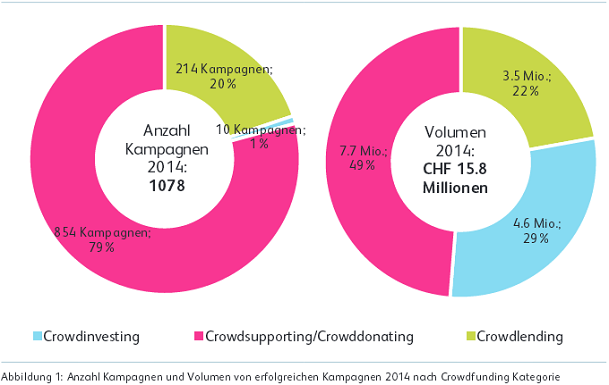
Obwohl der schweizer Markt stark wächst ist er noch in einer sehr frühen Entwicklungsphase und die Volumina sind im Vergleich zu anderen europäischen Märkten sehr gering. Wie die folgende Abbildung zeigt konzentriert sich das Marktgeschehen bisher auf Crowdsupporting/Crowddonating.


Quelle: Crowdmonitoring Schweiz 2015 Studie

Der Gesamtmarkt für neue Konsumentenkredite in der Schweiz wird mit 3,9 Milliarden CHF in 2014 beziffert. Über P2P Kredite wurden in 2014 3,5 Mio. CHF vergeben, das entspricht also gerade mal einem Anteil von ca. 0,1% vom Gesamtmarkt – allerdings hat sich das Volumen gegenüber 2013 (1,8 Mio. CHF) fast verdoppelt. Die Autoren schreiben dazu:

Der Crowdlending Markt ist von allen Teilmärkten des Crowdfundings im Vergleich zum letzten Jahr am
stärksten gewachsen. … Die Anzahl Kampagnen stieg von 116 auf 214, wovon sämtliche erfolgreich finanziert wurden. Die Herausforderung für Crowdlending-Plattformen liegt derzeit nicht darin, Kapitalgeber zu finden. Viel eher ist es schwierig(er), Kapitalsuchende auf die Plattformen zu bewegen.Ein «Funder» von Crowdlending Kampagnen investierte im Durchschnitt CHF 1.100, was sich markant
von den Werten des Crowdsupporting/Crowddonating sowie von Crowdinvesting unterscheidet.Die durchschnittliche Kampagnensumme, respektive das durchschnittliche Kreditvolumen, war mit CHF16.200 etwas höher als im Vorjahr (CHF 15.000). Die durchschnittliche Kreditsumme im Crowdlending ist dabei sehr ähnlich wie der durchschnittliche Konsumkredit per Ende 2014. Noch immer ist der Crowdlending-Markt allerdings in einer klaren Nische. …


Quelle: Crowdmonitoring Schweiz 2015 Studie

Weiterlesen