Großes Quiz über P2P Kredite – jetzt Wissen testen

Kurz vor Weihnachten noch ein wenig Unterhaltung. Wie gut ist Ihr Wissen zu Krediten von Privat an Privat? Machen Sie jetzt den Test und beantworten Sie 25 Fragen in unserem P2P Kredite Quiz. Insgesamt gibt es 5 Minuten Bedenkzeit – bei der Beantwortung ist daher auch Geschwindigkeit wichtig. Hinweis: bei Multiple Choice Fragen müssen alle zutreffenden Antworten beantwortet werden. Viel Spaß.


[WpProQuiz 1]


Mit Giromatch wird ein weiterer deutscher P2P Kreditmarktplatz starten

Giromatch LogoIm Januar 2016 wird das Frankfurter Startup Giromatch* seinen Marktplatz für Kredite von privat an privat starten. Kreditsuchende können bei Giromatch Kredite mit einer Laufzeit von 12 bis 60 Monaten beantragen, der effektive Jahreszins liegt derzeit nach Angaben auf der Giromatch Internetseite zwischen 5 und 6 Prozent. Private Anleger können (ab 200 Euro Mindestanlage) in ein „Deutschlandportfolio“ investieren. Dabei wählt der Anleger nur, ob er 3 (Kredite mit 1-3 Jahre Laufzeit) oder 5 Jahre (Kredite mit 4-5 Jahre Laufzeit) Anlagehorizont bevorzugt. Die Geldanlage in die einzelnen Privatkredite steuert Giromatch dann automatisch und streut dabei die Anlagesumme auf viele einzelne Kredite an privat.

Giromatch gibt die erwartete Rendite für Anleger mit 3,6% p.a (im 3 Jahresportfolio) bzw 4% (im 5 Jahresportfolio) vor Ausfällen an. Nach Ausfällen prognostiziert Giromatch 2,6% bzw 3%. Zudem plant Giromatch einen ‚Sicherungspool‚. Zitat: „Ihre Investitionen werden durch einen Sicherungspool zusätzlich abgesichert. Sollte sich Ihr Portfolio nicht wie erwartet entwickeln, werden die vorhandenen Mittel aus dem Sicherungspool verwendet, um Ihr eingezahltes Kapital abzusichern. Dazu legt GIROMATCH immer einen Teil der Einnahmen für Sie zurück.„.

Vorteile für Anleger im Vergleich zu anderen deutschen P2P Kreditmarktplätzen:

  • Keine Gebühren für Anleger
  • Sicherungspool (allerdings noch keine Aussagen über die geplante Höhe des dort vorgehaltenen Kapitals)
  • Einrichtung eines Anlagekonto ist nicht verpflichtend; funktioniert also auch direkt vom eigenen Girokonto
  • Der Algorithmus matcht ab 5 Euro pro Einzelkredit. Dadurch sehr breite Streuung auch mit geringen Anlagebeträgen erzielbar

Giromatch kooperiert mit Fidor als Transaktionsbank.  Wie oben erwähnt, müssen Anleger aber kein Konto dort eröffnen.

Das Modell erinnert mich stark an an die britische Plattform Ratesetter. In einem Telefonat sagte mir Geschäftsführer Robin Buschmann, dass Giromatch vor allem auf 2 Wegen Kreditnehmer gewinnen will. Durch Online Marketing via Google und durch Kooperationen mit Banken aus der Region, die z.T selbst kein Kreditgeschäft mit Privatkunden unterhalten. Giromatch schreibt dazu: „…[Kreditnehmer] sollen durch einen sehr einfachen Kreditantrag und niedrige Zinsen überzeugt werden. Eine Konditionszusage gibt es bereits nach wenigen Schritten ohne Registrierung. Kreditnehmer können sich online identifizieren und die Kontodaten zur Bonitätsprüfung einfach über ihren Online-Banking Zugang bestätigen. Damit bietet GIROMATCH dem klassischen Bankkunden eine neue digitale Alternative für die Kreditaufnahme, ohne dass Kostennachteile in Kauf genommen werden müssen.“

Weiterlesen

Weiter Boom Stimmung auf der LendIt Europe

Zencap wird von Funding Circle* übernommen (meine Einordnung dieses Deals) und Auxmoney* verkündet, dass der niederländische Versicherungskonzern Aegon 150 Mio. über den Auxmoney Marktplatz in Privatkredite anlegen wird. Dies und über 50 weitere News im P2P Kredite Bereich wurden am letzten Dienstag verkündet. Wenn Sie jetzt glaubten es sei Zufall, dass die Nachrichten nahezu zeitgleich kommen, dann täuschen Sie sich. Viele der verkündeten Ereignisse passierten tatsächlich viel früher, die Firmen legen den Veröffentlichungstermin aber zeitgleich zur LendIt Europe Konferenz, in der Hoffnung, damit maximale Aufmerksamkeit der Branche und der Medien zu erreichen.

Die LendIt Konferenz, die jährlich auch in den USA und China stattfindet, ist die wichtigste Konferenz der Branche. Die diesjährige Konferenz wurde zusammen mit dem britischen Branchenverband der Plattformen P2PFA ausgerichtet und kam auf 750 hochkarätige Teilnehmer. Die Teilnehmer vertreten zu 39% die Marktplätze/Plattformen, 28% sind (institutionelle) Investoren, 25% vertreten Dienstleistungsunternehmen, 8% die Medien. Das Gros (425) der Teilnehmer kam aus Großbritannien, 106 aus den USA, 31 aus Deutschland, 24 aus Frankreich und der Rest aus über 40 anderen Ländern.
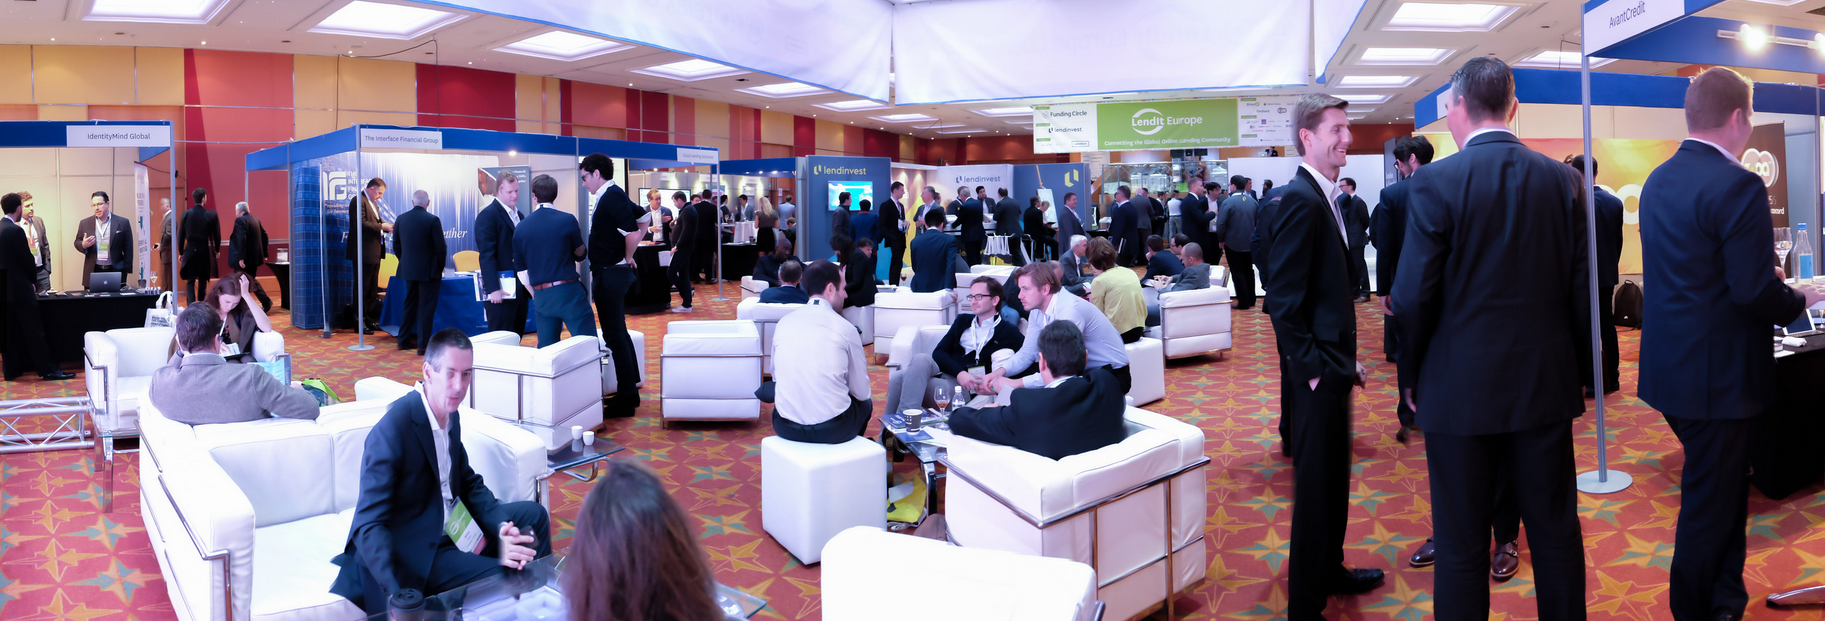
Lendit Europe
Eindrücke von der Konferenz (Quelle: Lendit Europe; Wiedergabe mit Genehmigung)

Die wichtigsten Themen dieses Jahr lassen sich in 3 Blöcke gliedern:

  1. Die Anlegerseite wird zunehmend von institutionellen Anlegern dominiert
  2. Die grenzüberschreitende, internationale Expansion wird von vielen Marktplätzen vorangetrieben und beschleunigt sich
  3. In Großbritannien existieren perfekte Rahmenbedingungen für die Marktplätze

Ausführliche Erläuterungen zu diesen 3 Punkten hatte ich schon auf P2P-Banking.com gepostet und spare mir sie jetzt hier nochmal zu übersetzen. Eine gute Zusammenfassung bietet auch dieser Artikel des Konferenzausrichters Peter Renton.

Eine Anekdote möchte ich aber noch kurz zu Punkt 3 beitragen: Ich habe den Vertreter der Bafin angesprochen -dieser beklagte hauptsächlich die mangelnde Professionalität der deutschen Startups bei eingereichten Unterlagen, die zudem voller Rechtschreibfehler seien. Was für ein Gegensatz zum Auftritt von Christopher Woolard (Video), Vertreter der britischen Regulierungsbehörde FCA. Diese unterstützt aktiv den Markteintritt neuer Marktplätze. Woolard wünscht sich so viele Marktplätze wie möglich, unter der Voraussetzung, dass diese die Minimumanforderungen erfüllen. Scheint aufzugehen: weit über 50 P2P Kreditmarktplätze sind schon in UK aktiv.
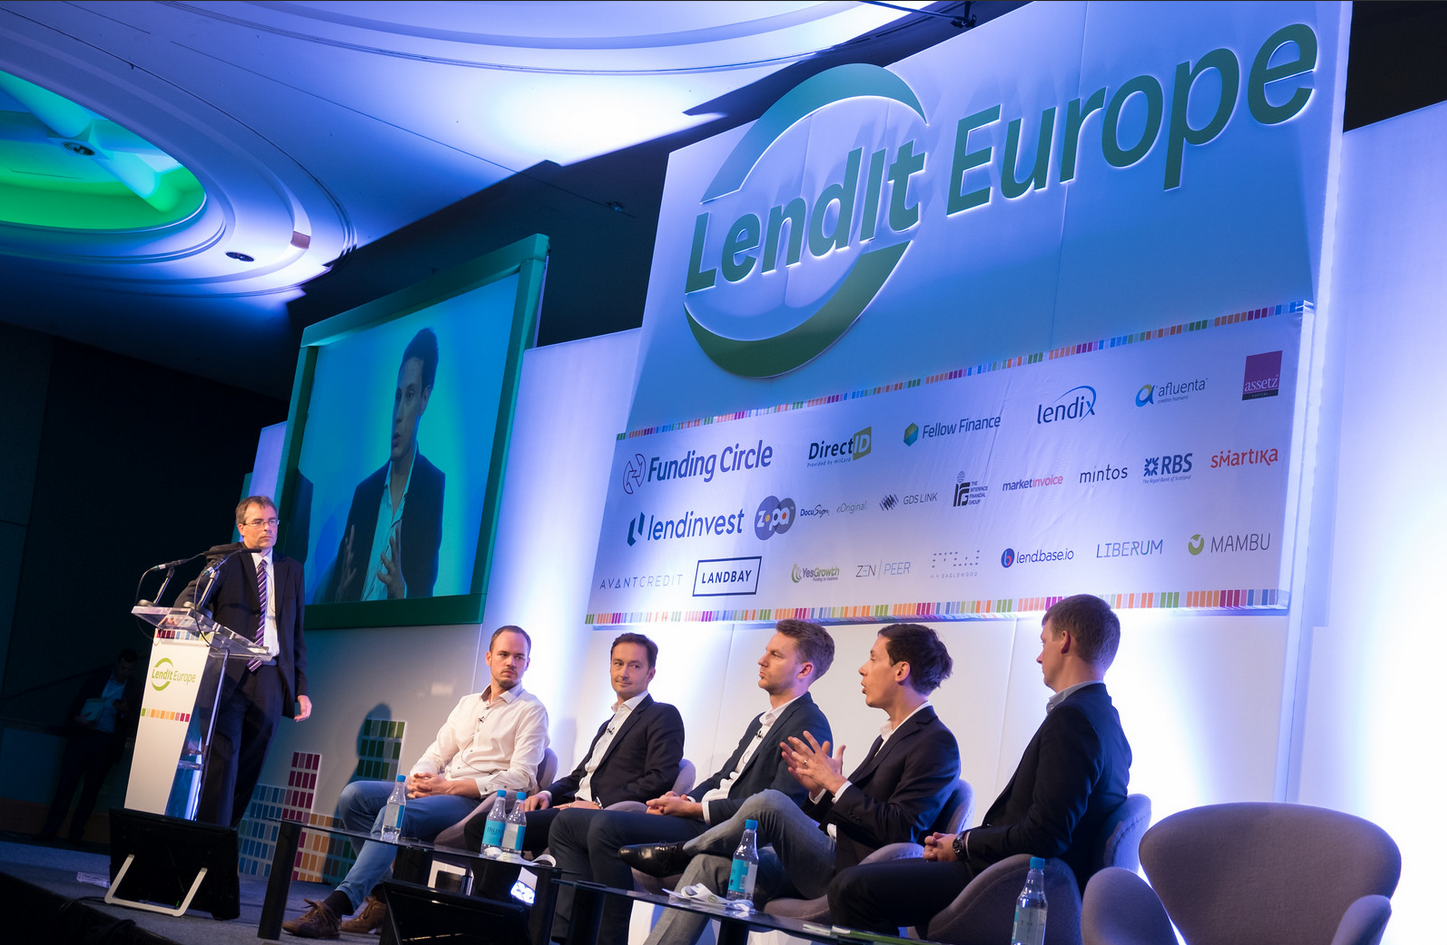
Lendit Europe
Das von mir moderierte ‘Up and coming European platforms’ panel mit v.l.n.r Siim Maivel (Investly), Patrick de Nonneville (Lendix), Martins Sulte (Mintos), Matthias Knecht (Zencap; jetzt Funding Circle CE) and Antoni Airikala (Fellow Finance) (Quelle: Lendit Europe; Wiedergabe mit Genehmigung)

Ein aus meiner Sicht wichtiger Aspekt, der an vielen Stellen sichtbar wurde, ist dass die Marktplätze in der Kreditprüfung mit der Zeit besser werden.

Weiterlesen

Neues Buch: Investieren in P2P Privatkredite

Nachdem jemand bei Bondora mich darauf aufmerksam gemacht hat, dass es ein neues deutschsprachiges Buch zum Thema P2P Kredite gibt, habe ich es direkt gekauft. Seit den Büchern von Blaesi und Fassbender ist inzwischen sehr viel Zeit vergangen und ein aktueller Leitfaden wäre sehr nützlich.

buch-wrobbel‚Investieren in P2P-Privatkredite‚ (gibt es als Taschenbuch und Ebook) von Kolja Barghoorn und Lars Wrobbel richtet sich an Anleger und will diesen vermitteln ‚Was man wissen sollte, wie man Fehler vermeidet und erfolgreich investiert.‚ Erläutert wird dies am Beispiel der Marktplätze Auxmoney* und Bondora*.

Pros:

  • Es werden keine Vorkenntnisse vorausgesetzt, sondern alles von Grund auf erläutert
  • Das Prinzip P2P Kredit wird erklärt
  • Mit 2 Marktplätzen als Beispiel ist es nicht theroetisch
  • Die Autoren haben selbst Geld angelegt, also Erfahrungen gesammelt, über die sie berichten (allerdings wohl nicht viel Geld; in einem Bondora Screenshot knapp 600 Euro)
  • Einige Tipps sind brauchbar
  • Der Preis ist für den Umfang angemessen

Cons:

  • Die für meinen Geschmack sehr sehr flappsige Sprache erinnert mich eher an ein Jugendbuch als an einen Finanzratgeber
  • Viele Angaben werden unreflektiert aus Aussagen der Marktplätze übernommen und nicht von den Autoren kommentiert
  • Das Buch enthält einige m.E. sehr grobe fachliche Schnitzer. Beispielsweise heisst es auf S.25/26: ‚Hinter Auxmoney.com steht die Bank „biw“ … bei welcher man als Auxmoney.com Investor …  zwingend ein Anlagekonto eröffnen muss, um Investitionen tätigen zu können. … Die biw-Bank ist dem Einlagensicherungsfonds des Bundesverbandes deutscher Banken e.V. angeschlossen. Der Einlagensicherungsfonds sichert alle Verbindlichkeiten die in der Bilanzposition „Verbindlichkeiten gegenüber Kunden“ auszuweisen sind. Man könnte also sagen das investierte Geld ist sicher.‚.
    Ich finde der letzte Satz suggeriert den Anlegern ihr Invest in P2P Kredite sei durch den Einlagensicherungsfonds abgesichert. Das ist nach meiner Meinung aber völlig falsch, denn nur das nicht investierte Geld, das noch auf dem Anlagekonto liegt, ist durch den Einlagensicherungsfonds gesichert.
  • Einzelne Tipps halte ich persönlich für fragwürdig.

Weiterlesen

Zencap: Kleinanlegerschutzgesetz Ursache für geringeres Kreditangebot auf dem Marktplatz

Zencap LogoDer P2P Kreditmarktplatz Zencap* führt die Verknappung des Angebotes für private Investoren auf seinem Marktplatz auf die Folgen des Kleinanlegerschutzgesetzes, das im Juli in Kraft trat, zurück.

‚Hauptursache für die geringe Anzahl an Kreditprojekten auf unserem Marktplatz ist das … Kleinanlegerschutzgesetz (KASG). Diese Regulierung ist eine vom Gesetzgeber initiierte Maßnahme zum Schutz von privaten Anlegern – und mit negativen Folgen für unsere Plattform. Obwohl wir die Schaffung gesetzlicher Rahmenbedingungen grundsätzlich positiv bewerten, führen diese neuen Richtlinien für uns zu erheblichen Erschwernissen:

Prinzipiell ist das Grundverständnis des Kleinanlegerschutzgesetzes problematisch , da es in Hinblick auf große Kapitalaufnahmen in Nachrangformat, vor allem partiarische Nachrangdarlehen, definiert wurde. Für kleine Unternehmen, die weniger als 1 Mio. Euro über ein klassisches Darlehen aufnehmen wollen, ist die Regulierung wenig sinnvoll. Für Anleger ist es verwirrend, warum eine Geldanlage in Geschäftskredite über 100.000 Euro anderen regulatorischen Bedingungen unterliegen sollten als Investitionen in Kredite unter 100.000 Euro. Und zuletzt wäre es für uns als Anbieter nicht wirtschaftlich für unterschiedliche Kredithöhen gänzlich andere Prozesse vorzuhalten.

Konnten wir auf unserem Kreditmarktplatz bisher Privatpersonen problemlos Projekte über 100.000 Euro als Geldanlage anbieten, müssen wir für diese nun andere Regeln erfüllen als für Kredite unter 100.000 Euro. Insbesondere sind wir gezwungen ein Vermögensinformationsblatt bereitzustellen, für das der jeweilige Unternehmer haftet.

Da unser durchschnittliches Kreditvolumen bei 100.000 Euro liegt, können wir aufgrund des Kleinanlegerschutzgesetzes einen Großteil der Projekte nicht mehr durch private Anleger finanzieren lassen. Das Ergebnis ist der Status Quo des Angebots auf unserem Marktplatz. Die Verknappung ist daher das Resultat einer nicht zu Ende gedachten Regulierung.‘

Das geringere Angebot an neuen Krediten war auch im Zencap Forum auf P2P-Kredite.com angemerkt und kommentiert worden.

Die ebenfalls diskutierte Finanzierungszusage durch den institutionellen Kapitalgeber Victory Park Capital, der über Zencap bis zu 230 Mio. Euro investieren will, hat laut Zencap keinen wesentlichen Einfluss. Zencap wiederholt die Zusage, dass alle Anleger gleich behandelt würden.

Weiterlesen

Companisto zieht postive Bilanz für Anleger nach 3 Jahren Crowdinvesting

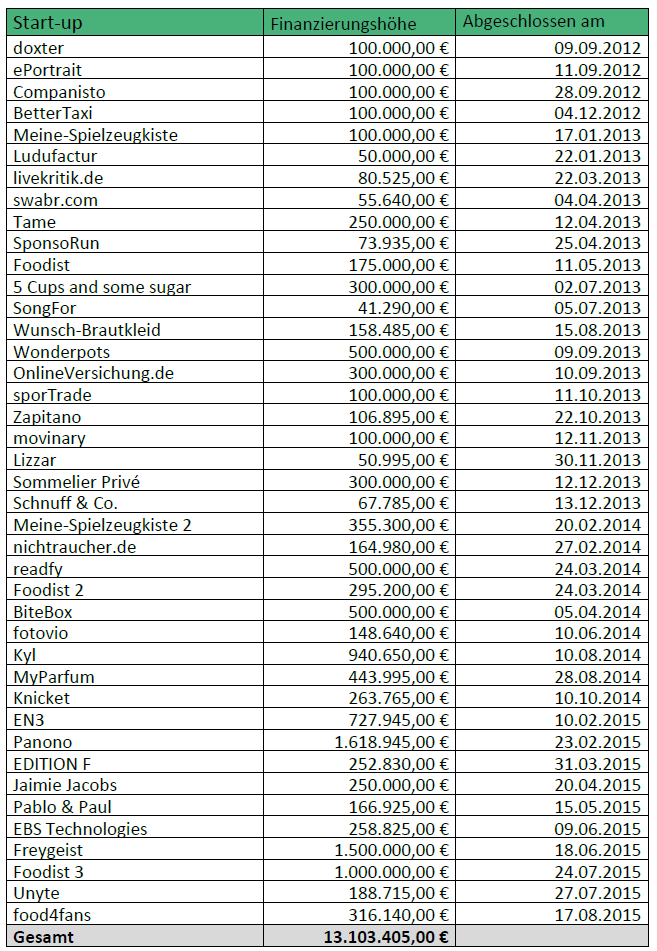
Der Crowdinvestment Marktplatz Companisto* zieht nach 3 Jahren Bilanz. Dazu hat Companisto die Entwicklung der 38 seit 2012 über Companisto finanzierten Startups ausgewertet und kommt zu dem Ergebnis:

… [Der] Gesamtwert, der über Companisto finanzierten Start-ups, stieg von 83,51 Mio. Euro auf 102,92 Mio. Euro: Das entspricht einem Wertzuwachs von 23,24% über drei Jahre. Der Wert der Beteiligungen der Crowdinvestoren hat sich durchschnittlich um 15,32% erhöht. Stärkste Wertsteigerung haben die Beteiligungen aus dem Jahr 2012 erfahren, die im Durchschnitt um 87,60% im Wert gestiegen sind. …

5 der 38 Startups haben inzwischen Insolvenz angemeldet. Für diese hat Companisto einen Unternehmenswert von null angesetzt (Totalverlust).

Diese finanzierten Startups sind in die Berechnung eingeflossen:

Companisto Startups
Quelle: Companisto

Zur Unternehmensbewertung schreibt Companisto:

… Die Unternehmenswertentwicklung beziffert, wie sich der Unternehmenswert der Gesamtheit der über Companisto finanzierten Start-ups seit dem Abschluss der Crowdinvestings entwickelt hat. Die Berechnung der Unternehmenswertentwicklung erfolgt durch einen Vergleich des Unternehmenswerts der Start-ups zum Zeitpunkt des Crowdinvestings mit dem aktuellen Unternehmenswert, welcher in der letzten Finanzierungsrunde des Unternehmens festgelegt wurde. … Der Unternehmenswert gibt nicht den Wert der Beteiligungen der Companisten an, sondern beziffert den Wert des gesamten Start-ups.

Weiterlesen

Salaryfinance vereinbart Kooperationen mit Zopa und Ratesetter

Salaryfinance ist ein neues Startup, dass in Grossbritannien Kredite an Privat vermitteln will, bei denen die fälligen Raten direkt von den Gehaltszahlungen der Arbeitgeber der Kreditnehmer einbehalten werden. Die Kredite sollen vor allem der Umschuldung dienen. Salaryfinance wirbt mit Ersparnissen durch günstigere Zinsen (der Effektivzins bei Salaryfinance beträgt derzeit 7,9%; laut Salaryfinance zahlen Kreditnehmer derzeit bei großen Banken für Kredite unter 5 Tsd. GBP im Durchschnitt 24% Zinsen).

Dabei werden die Kredite weder von Salaryfinance noch von den Arbeitgebern finanziert, sondern von den britischen P2P Kreditmarktplätzen Zopa* und Ratesetter*. Laut Salaryfinance soll der administrative Aufwand für Arbeitgeber minimal sein. Ein Slogan mit dem Salaryfinance um die Kooperation von Arbeitgebern wirbt ist: ‚Join us and enable your staff to reduce their
personal finance costs, at no expense to you.‚.

CEO Dan Cobley, Ex-Google MD für UK und Irland kann bereits erste Vereinbarungen mit 3 Arbeitgebern, die zusammen 19.000 Angestellte haben, vorweisen.

Laut Salaryfinance sind Kredite, bei denen die Raten direkt vom Gehalt bezahlt werden, in Mexiko, Brasilien und Teilen der USA bereits populär, in Großbritannien aber bisher nahezu unbekannt.

Aus meiner Sicht könnte eine der Hürden sein, dass Angestellte Hemmungen haben mit ihrem Arbeitgeber über Schulden zu reden. Salaryfinance hält dem entgegen, dass es für Arbeitgeber sehr attraktiv sei, wenn sie als Teil eines Pakets etwas anbieten könnten, dass einer Gehaltserhöhung von 3% entspräche – Salaryfinance geht also davon aus, dass die Arbeitgeber das Angebot aktiv ‚vermarkten‘ werden.

Die Ausweitung des Geschäfts von Ratesetter und Zopa auf immer neue Vertriebskanäle setzt sich damit fort (siehe dazu auch meinen Artikel von März 2015: ‚P2P Kreditmarktplätze weiten Vertriebskanäle erheblich aus‚). Ratesetter und Zopa müssen das Wachstum auf Kreditnehmerseite forcieren, um der stetig wachsenden Anlegernachfrage gerecht zu werden, die noch befeuert wird von kommenden Steuervergünstigungen der britischen Regierung für diese Anlageklasse. Auch auf der Anlegerseite verbreitert sich das Spektrum. Waren es zuerst nur private Anleger, kamen in den letzten Jahren vermehrt institutionelle Anleger (siehe z.B. Fund P2PGI investiert via Ratesetter) dazu. Sie werden somit immer stärker zu Handelsplattformen von Krediten, deren einzige Gemeinsamkeit noch ist, dass es sich um Konsumentenkredite handelt.

Weiterlesen

Kurzer Crosslend Test – Meine ersten Schritte

Wie berichtet ist der Marktplatz für Privatkredite Crosslend* heute offiziell gestartet. Vorher gab es schon eine einwöchige Softlaunch Phase, so dass ich schon vorher Gelegenheit hatte in erste Kredite an Privat zu investieren.

Nach der Eröffnung und Freischaltung meines Anlagekontos habe ich dort ein Guthaben eingezahlt. Im Übersichts Dashboard von Crosslend wurden mir dann unter dem Menüpunkt ‚Notes durchsuchen‚ alle verfügbaren Notes angezeigt. Da das noch in der Softlaunch Phase war, stand zu diesem Zeitpunkt nur ein Kredit zur Auswahl.

Crosslend Filter
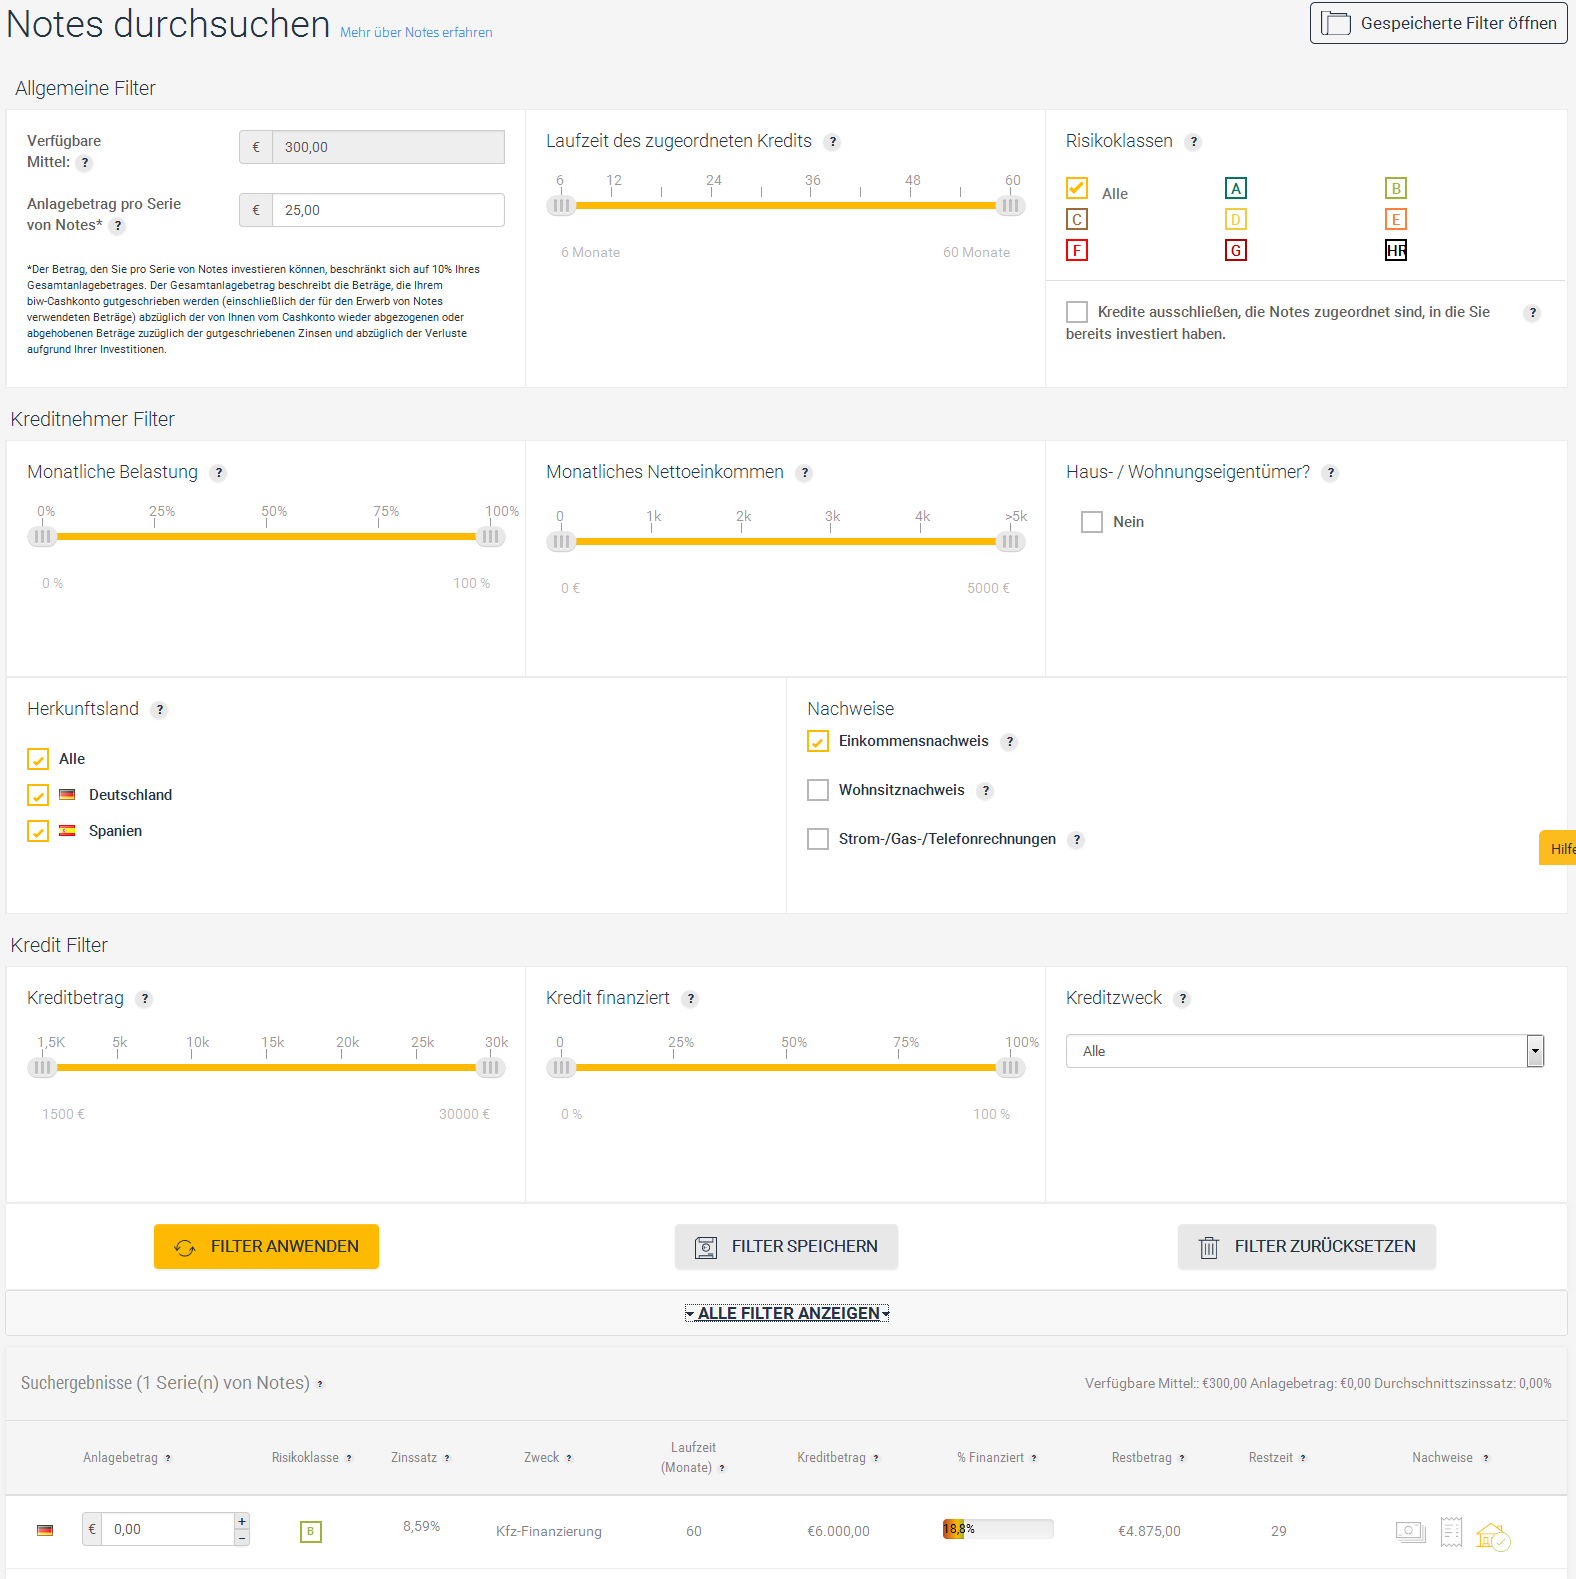
Abbildung (Klick für größere Ansicht): Crosslend Filter. Ganz unten die verfügbare Note: Ein 6000 Euro Kredit der Bonität/Risikoklasse B zu 8,59% Zinsen für eine Kfz-Finanzierung

Crosslend Filter

Die Filter sind Auswahl Parameter, die Anleger nutzen können, um die Kredite zu finden, die ihren Anlagewünschen entsprechen. Zunächst werden die allgemeinen Filter (Laufzeit, Risikoklasse) angezeigt. Mit Klick auf ‚Alle Filter‘ werden dann auch die erweiterten ‚Kreditnehmer Filter‘ und ‚Kredit Filter‘ angezeigt. Diese umfassen monatliche Belastung, Nettoeinkommen, Immobilienbesitz, Land, Einkommensnachweis, Wohnsitznachweis, Nachweis von Strom-, Gas- und Telefonrechnungen, Kreditbetrag, Finanzierungsgrad des Kredites und Kreditzweck. Anleger können ihre Auswahlpräferenzen mit ‚Filter speichern‘ sichern.

Weiterlesen