Vergleich der Kosten für Kredite bei Smava und Auxmoney

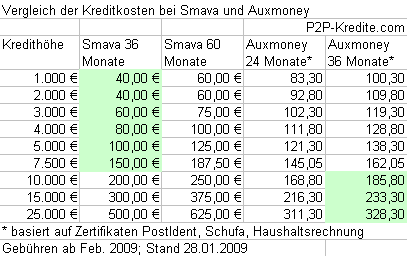
Anlässlich der jetzt feststehenden Einführung der neuen Smava Gebühren habe ich mal gegenübergestellt, was ein Kredit den Kreditnehmer bei Smava* und Auxmoney* im Vergleich kostet. Für Auxmoney habe ich die Zertifikate PostIdent, Schufa-Score und Haushaltsrechnung in die Kosten eingerechnet um möglichst Vergleichbarkeit der Leistungen zu gewährleisten.

Kreditnehmer sollten aber beachten, dass bei Auxmoney ein Teil der Gebühren auch im Nichterfolgsfall anfallen. Dies sind die Freischaltungs- und die Zertifikategebühren (im obigen Beispiel 39,80 Euro). Derzeit sind bei Auxmoney weniger als 5% der Kreditgesuche erfolgreich.

Grundlage der Berechnung sind die neue Smava Gebührenstruktur (ab Feb.) sowie das Auxmoney Preisverzeichnis.

Smava wird Gebühren für Kredite erhöhen

P2P-Kreditvermittler Smava* plant im Februar eine Erhöhung der Gebühren. Erstmals müssen dann auch Anleger Gebühren zahlen.

Bisherige Smava-Gebühren:

Anleger: keine Gebühren
Kreditnehmer: 1% der Kreditsumme

Geplante neue Smava Gebühren:

Anleger: 4 Euro pro Geldanlage
Kreditnehmer:

  • 2% der Kreditsumme, mindestens aber 40 Euro bei 36 Monaten Laufzeit
  • 2,5% der Kreditsumme, mindestens aber 60 Euro bei 60 Monaten Laufzeit

Der Mindestbetrag, der als Kreditsumme aufgenommen werden kann, steigt von 500 auf 1.000 Euro.

In einem Telefonat sagte mir Alexander Artopé, Geschäftsführer von Smava, dass er auch bei den höheren Kosten weiterhin von einer hohen Attraktivität für Kreditnehmer ausgeht. Die Banken hätten im letzten Jahr zunehmend versteckte Extrakosten bei der Kreditvergabe in ihre Angebote eingebaut. Zudem sei gerade für Selbstständige der Weg über Smava mit deutlich weniger Papierkrieg als bei einer Kreditaufnahme über eine Bank verbunden.

Im internationalen Vergleich sind die neuen Gebühren von Smava immer noch moderat, allerdings ist im Ausland das Zinsniveau bei P2P-Krediten auch deutlich höher.

Schon bei Einführung war meine Einschätzung, dass die bisherigen Gebühren von Smava nicht ausreichend sind, um einen wirtschaftlichen Betrieb zu gewährleisten. Die neue Gebühr sehe ich für Anleger relativ unkritisch. Beispiel: Bei einer 250 Euro Geldanlage zu 9% Zinsen in einen 36 Monats-Kredit verdient der Anleger über die Laufzeit ca. 36 Euro Zinsen. Davon gehen dann jetzt 4 Euro Transaktionskosten ab – dies schmälert die Rendite um ca. 1 Prozent. Wesentlich wichtiger ist der Einfluss der Poolquoten – sinken diese wirkt sich dies viel stärker auf das Ergebnis des Anlegers aus.

Tipp für Anleger, die die Transaktionskosten gering halten wollen: Die Gebühr fällt pro Anlage an. Bei einem erfolgreichen Gebot zu 1.000 Euro also nur ein Viertel der Gebühren, die bei 4 erfolgreichen Geboten zu 250 Euro anfallen. (EDIT: Dieser Satz ist nicht so zu verstehen, dass ich empfehle größere Gebote abzugeben)

Kritischer sehe ich die Auswirkung der Gebühren auf die Kreditnehmer. Schon jetzt ist die Nachfrage nicht gerade sprudelnd – andererseits hat Smava es geschafft, das Kreditvolumen von Monat zu Monat zu steigern. Die Gebührenerhöhung könnte dazu führen, das gerade Schuldner mit guter Bonität dann doch eher zu einem Ratenkredit von einer Bank greifen.

Da die Gebührenerhöhung sicher zu Reaktionen bei den Nutzern führt, würde ich mich freuen, wenn eine interessante Diskussion im Forum entsteht. Bitte dort auch kurz in der Umfrage abstimmen.
Günstige Zinsen für Smava Kredite im November und Dezember

Gute Zeiten für Kreditnehmer bei Smava*. In den letzten Monaten ist der Zinssatz neuer Kredite gegenüber dem im August/September erreichten Höchstständen deutlich gesunken. Aktuelle Beispiele für günstige Zinsen sind z.B. kladower (4.000 Euro zu 6,4% nominal), bulette (1.500 Euro; 6,7%) oder promenade (1.500 Euro; 7,0%). Besonders viele Selbständige und Freiberufler nutzen Smava als alternative Finanzierungsmöglichkeit zum herkömmlichen Bankkredit.

Wie Kreditsuchende die Chancen einen Kredit zu erhalten maximieren können, hatte ich schon in ‚7 Tipps um bei Smava Kredit zu bekommen‚ beschrieben. Nutzer, die Tipp 5 beherzigten und offensiv im Smava Forum für ihr Anliegen warben, wurden mit überdurchschnittlich schneller Finanzierung belohnt.


Quelle: Entwicklung der Smava Zinsen (Wiseclerk.com)

Weiterlesen

Feedback zum Auxmoney Kredit geben

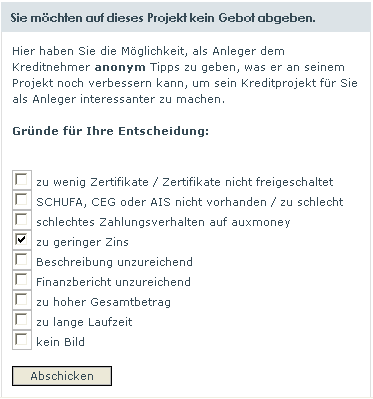
Bei Auxmoney* haben Anleger neu die Möglichkeit Kreditnehmer per standardisiertem Feedback zu informieren, warum ihre Kredite keine Gebote erhalten. Dazu ist in jedem Kreditprojekt unter dem Bieten Button ein „Nicht bieten, weil…“ Link. Nach dem Klick darauf erscheint ein Fenster mit den unten abgebildeten Optionen. Keine Ahnung wie genau die Meldung zu den Tipps aussieht, die der Kreditnehmer bekommt – das Feedback ist aber auf jeden Fall anonym.

Aus meiner Sicht eine gute Idee, denn so ersetzt ein Mausklick die sonst fällige zu tippende Nachricht. Und dazu kommt das Auxmoney nützliche intern auswertbare Statistiken zum Marktgeschehen sammeln kann.

Kleine Merkwürdigkeit am Rande: Aktuell suchen bei Auxmoney 5 Personen Kredite zu 0% Zinsen. Wie kommt man auf diese Idee? Oder ist irgendwie die Usability bei der Eingabe nicht optimal?

Nicht bieten weil Fenster
"Nicht bieten weil" Fenster

YouCredit bietet Kreditanbahnung

Heute ist der Launch von Youcredit.com*. Youcredit will das Konzept P2P Kredite auf das wesentliche zurückführen – die Vermittlung von Krediten von Privat an Privat. Youcredit prüft bei Anmeldung die Adresse, die Bankverbindung und die Bonität des Kreditsuchenden. Letztere wird durch einen Bonitäts-Score von Bürgel bewertet.

Im Gegensatz zu Smava* und Auxmoney* leistet Youcredit jedoch nicht die Zahlungsabwicklung. Die Auszahlung und die Rückzahlung wird direkt zwischen Kreditgeber und Kreditnehmer vereinbart und abgewickelt. Youcredit stellt die dazu notwendigen Dokumentenvorlagen. Gerät der Kreditnehmer in Verzug, so kann der Kreditgeber die Forderung automatisiert an ein Inkassounternehmen (Richter-Inkasso in Chemnitz) übergeben.
Maximale Kreditsumme pro Kreditnehmer ist 100.000 Euro. Dabei darf ein einzelner Kredit 30.000 Euro nicht übersteigen, es können aber mehrere aufgenommen werden.

Für den Service zahlen Kreditsuchende 9,95 Euro an Youcredit. Die optionale Bonitätsprüfung kostet 8,95 Euro.

In einem Gespräch mit P2P-Kredite.com erläuterte Ronny Raschkowan, Vorstand der Berliner NetVia AG die youcredit betreibt, Chancen würden insbesondere bei der Finanzierung von Existenzgründern gesehen. Werbung für das Angebot soll vor allem in Social Communities erfolgen.

Aus meiner Sicht eignet sich der Ansatz nur zur Vergabe einzelner oder weniger Kredite. Denn für Anleger mit sehr vielen Krediten wäre schon die Zahlungseingangsüberwachung aufwändig.

Aber dennoch ist es natürlich zu begrüßen, dass ein weiterer Wettbewerber Smava und Auxmoney Paroli bietet. Konkurrenz belebt das Geschäft und wirkt stimulierend auf die Entwicklung neuer Features bei den Kreditplattformen. Es bleibt abzuwarten, inwiefern sich Youcredit dauerhaft etablieren kann. Entscheidend wird sicher sein, dass eine initiale Menge an Kreditsuchenden sich anmeldet und Kreditprojekte online stellt. Ohne Nachfrage werden sich auch keine Anleger registrieren.
Ich wünsche auf jeden Fall viel Erfolg.

7 Tipps um bei Smava Kredit zu bekommen

Nach den Artikel ‚Tipps für neue Smava-Anleger‚ hier nun eine aktualisierte Neuauflage der Tipps für Smava *Kreditnehmer:

1) Schreiben Sie eine aussagekräftige Erläuterung zu welchem Zweck Sie den Kredit aufnehmen und schildern Sie Ihre finanzielle Situation, möglichst unter Benennung Ihrer Einnahmen und Ausgaben. Mit einer ausführlichen Erläuterung heben Sie sich aus der Masse der „wortkargen Kreditsuchenden“ hervor.
Wichtig ist auch eine Rechtschreibprüfung durchzuführen. Ein Text mit mehreren Rechtschreibfehlern wird von vielen Anlegern als Negativkriterium gewertet.
Falls Sie ein Foto mit veröffentlichen, wirkt dies zwar persönlicher, Ihnen sollten aber bewusst sein, dass damit Ihr Kreditgesuch nicht mehr wirklich anonym ist.

2) Der angebotene Zinssatz muss Marktkonform sein. Checken Sie Informationen zur Smava Zinsentwicklung und die Marktplatzstatistiken. Starten Sie ruhig etwas unter dem Durchschnitt.

3) Primär sollten Sie die Laufzeit (36 oder 60 Monaten) natürlich nach Ihrer persönlichen Situation wählen. Da die für Anleger wichtigen Pool-Quoten aber derzeit deutliche Unterschiede zwischen 36 und 60 Monats Krediten aufweisen und Sie zudem jederzeit ohne Vorfälligkeitsentschädigung vorzeitig den Kredit tilgen können, kann es sinnvoll sein, statt 36 Monaten Laufzeit 60 Monate Laufzeit zu wählen (mehr dazu unter ‚So bekommen Sie einen Smava Kredite – aktueller Tipp‚).

4) Falls es keine Gebote gibt, erhöhen Sie Ihren Zinssatz nach einigen Tagen – aber maßvoll in 0,1% oder 0,2% Intervallen. Wenn mehr als 25% Finanzierung erreicht sind und Sie nicht unter Zeitdruck stehen, kann es sinnvoll sein, den Zinssatz nicht weiter zu erhöhen, sondern den teilfinanzierten Kredit zu nehmen und ein weiteres Kreditgesuch zu stellen. Wenn Sie dann dort den Zinssatz weiter erhöhen, erhöht er sich nur für die Teilsumme und nicht für den ganzen Kredit (siehe auch ‚Volle Kreditsumme oder Salamitaktik‚ und ‚Beobachtungen zur Festlegung der Zinshöhe‚).

Weiterlesen

Kredite für Solaranlagen und andere erneuerbare Energien

Die Smava* Kredite können Kreditnehmer für beliebige Anschaffungen nutzen, da Smava Kredite nicht zweckgebunden sind. Das Zinsniveau ist aber für die unbesicherten Kredite bei Smava dann höher als für zweckgebundene Kredite. Und noch mehr Möglichkeiten an günstige Zinsen zu kommen, haben Kreditnehmer die den Kredit für förderungswürdige Zwecke einsetzen wollen.

Zum Beispiel hat Andy007 einen 60 Monats-Kredit zu 15,3 Prozent Zinsen (nominal) aufgenommen, um einen Airmax24 zur Stromerzeugung aus Windkraft auf seinem Hausdach anzuschaffen. Übrigens eine hochinteressante Technologie. Hoffentlich berichtet Andy007 über den Fortgang und ob die Airmax Turbine seine Erwartungen erfüllt hat.

Derzeit bietet die DKB Bank den DKB Energie kredit, der speziell zur Finanzierung von Investitionen in erneuerbare Energien ist an. Hier hätte der Kredit bei allerdings 6 (statt 5) Jahren Laufzeit 5,99 Prozent Effektivzins p.a. gekostet, wenn er bewilligt worden wäre. Der mögliche Kreditbetrag beträgt 5.000 bis 60.000 Euro.*

Noch günstiger sind Förderkredite mit denen der Staat, Länder oder Kommunen den Einbau regenerativer Energien unterstützen. Informationen dazu gibt es beispielsweise bei der KfW. Je nach Förderkredit erfolgt die Beantragung über die Hausbank.

*Genannte Konditionen aktuell zum Zeitpunkt der Veröffentlichung (08.08.2008). Bitte prüfen Sie die aktuellen Konditionen auf der Anbieterwebseite.