So bekommen Sie einen Smava Kredit – aktueller Tipp für Kreditnehmer

Wie im vorherigen Post beschrieben gibt es aktuelle Änderungen bei Smava.de*. Kreditsuchenden bei Smava kann ich folgenden aktuellen Tipp geben:

Selbst wenn Sie den Kredit nur 36 Monate brauchen, sollten Sie eine Laufzeit von 60 Monaten angeben. So paradox das klingt, Sie haben dadurch die Chance mit einem geringeren Zinssatz finanziert zu werden! Und da Smava die Möglichkeit bietet den Kredit jederzeit ohne Vorfälligkeitsentschädigung komplett zu tilgen, können Sie den Kredit nach 36 Monaten 8oder zu jedem gewünschten Zeitpunkt) zurückzahlen und beenden.

Sie haben keine Nachteile, denn die Smava Gebühr ist gleich (1% der Kreditsumme).

Hintergrund ist das Konstrukt der Smava Anlegerpools. Diese sind aktuell für die Laufzeit 36 Monate schon vorbelastet, für die neue Laufzeit 60 Monate aber noch nicht.
Dies gilt insbesondere, wenn Ihre Bonitätsstufe A, B oder F ist, aber auch bei den anderen Bonitäten kann es Vorteile geben.

Wenn Sie Ihren Zinssatz wählen, sollten Sie sich zwar normalerweise an den Durchschnittszinsen Ihrer Bonität orientieren (mit einem Abschlag), für die neue Laufzeit 60 Monate wäre es jedoch falsch die Durchschnitszinsen der 36 Monats-Kredite als Anhaltspunkt zu nehmen, da diese in den letzen Wochen wegen der vorbelasteten Anleger-Pools deutlich gestiegen waren. Ein guter Startwert sind m.E. 5,5% + Risikoaufschlag Ihrer Bonität. Wenn es dann zu wenig Gebote können Sie den Zinssatz in 0,1 Prozent Schritten sukzessive erhöhen bis ein für die Anleger akzeptables Niveau erreicht ist.

Fragen gerne im Kreditnehmer Forum.

Neuerungen bei Smava – Laufzeiten, gewerbliche Kredite, Betragsgrenzen

Bei Smava.de* gibt es umfassende Neuerungen:

  • die Kreditnehmer können die Kredite nun auch für gewerbliche Zwecke aufnehmen
  • die Betragsgrenze für kreditnehmer steigt auf 25.000 Euro (bisher 10.000)
  • die Betragsgrenze für Gesamtinvest im Marktplatz für Anleger steigt 100.000 Euro (bisher 25.000) Euro
  • als Laufzeiten der Kredite stehen nun 36 und 60 Monate zur Auswahl (bisher nur 36 Monate); dabei werden die Anleger-Pools nach Laufzeiten getrennt gebildet
  • die Inkassoquoten für neue Kredite werden nach Bonitäten gestaffelt (A-C:25%, D-F: 20% und G+H: 15%); für die Bonitäten D-H sinken sie somit gegenüber der alten Regelung
  • verbesserte Vertragsansicht und Übersicht im Anlegerkonto
  • Anlage-Assistent zur Speicherung von Suchanfragen, die dann eine automatische Benachrichtigung per Email bei passendenden neuen Kreditanfragen auslösen


Smava Kredite erreichen 2 Millionen Euro

Diese Woche wird Smava* voraussichtlich die Grenze von 2 Millionen Euro vermitteltes Kreditvolumen überschreiten. Für die erste Million hatte Smava noch 9 Monate gebraucht, die 2. war dann schon in 4 Monaten geschafft.

Allerdings hat sich im Vergleich zum Dezember auch die Situation bei den Poolraten verändert. Die Zahlungsausfälle und Zahlungsverzüge haben in den Anleger-Pools A, B und F inzwischen ein Niveau erreicht, das die Vergabe von Neukrediten verteuert bzw. beeinträchtigt. Heute sind z.B. 4 Kredite in der Bonität F offen und erhalten bei 11,0 bis 11,9 Prozent Zinsen keine oder kaum Gebote (1,2,3,4). In früheren Monaten wäre bei diesem Zinssatz relativ zügig finanziert worden, aber jetzt müssen die Anleger den Abschlag durch den Pool einrechnen. Das bekommt auch Hedwig zu spüren. Sie hat den gebotenen Zinssatz für ihren F-Kredit bis auf 17,0% erhöht.

Günstiger ist die Situation in den C, D, E und H Pools, aber bei C und D würde sich schon ein größerer zusätzlicher Ausfall deutlich bemerkbar machen.

MyC4 finanziert den 1000. Kredit nach Afrika

Die Plattform MyC4.com hat seit dem Start im letzten Mai inzwischen über 1000 Kredite an selbständige Kleinunternehmer nach Afrika finanziert. Die 3400 Anleger, überwiegend aus Dänemark – insgesamt aber aus 53 Nationen – erhalten durchschnittlich 11,7% Zinsen. Kreditausfälle hat es noch nicht gegeben; verspätete Zahlungen und Verzögerungen kommen vor, halten sich aber zumindest bei meinem Portfolio in Grenzen.

In einem Gespräch in Kopenhagen erläuterte mir Tim Vang, einer der Gründer des dänischen Startups, einige der Pläne für die nähere Zukunft. MyC4 hat ehrgeizige Wachstumspläne – siehe dazu auch den Geschäftsbericht von MyC4 (englisch und dänisch). In Afrika ist die Expansion in weitere Länder geplant. Und in Europa sind  Zielmärkte für die Ansprache von Anlegern definiert worden.
Die für die Anleger wichtige Trennung der Anlegergelder von den Unternehmensgeldern steht ganz oben auf der Liste der Prioritäten.
Mit Spannung erwarten dürfen laut Vang die Nutzer das völlig neue Site-Design, das im Mai kommen soll.

27 offene Kredite zur Auswahl bei Smava

In den letzten Tagen gab es bei Smava* mehr neue Kreditgesuche als üblich. Einige wurden binnen weniger Stunden finanziert. Aktuell stehen aber noch 27 offene Kreditprojekte für Anleger zur Auswahl.

Größere Meldungen in der Presse über Smava gab es in den letzten Tagen nicht.
Möglich ist, dass sich die Suchmaschinenoptimierung von Smava auszuzahlen beginnt. Bei Google ist Smava zum Beispiel für die Suchbegriffe „Privatkredit“, „Privatkredite“ und „Geld leihen“ auf Platz 1 der Ergebnisliste.

 
Entwicklung der Anzahl offener Kredite (Quelle: Smava Statistiken, Wiseclerk.com)

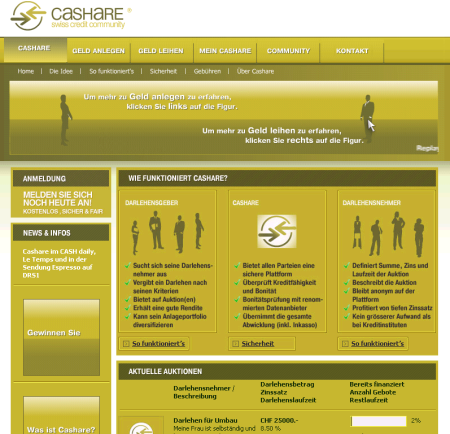
Cashare – erster Anbieter für P2P Kredite in der Schweiz

Cashare.ch* ist als erster Marktplatz für P2P Kredite in der Schweiz gestartet. Bei Cashare können Schweizer Geld leihen. Die minimale Kreditsumme beträgt 1.000 Schweizer Franken. Der Darlehensnehmer setzt den Zinssatz fest, und Darlehensgeber können dann auf den Kredit beiten. Das minimale Gebot (Anlagebetrag) ist mit 500 CHF relativ hoch. Wird der Kredit voll finanziert führen weitere Gebote in der laufenden Auktion dazu, dass der Zinssatz um 0,1% sinkt und ältere Gebote verdrängt werden.

Cashare wickelt die Kredittransaktionen nicht selbst ab, sondern arbeitet mit der Inkassogesellschaft C&S Credit Management AG in Küsnacht zusammen.

Cashare berechnet folgende Gebühren:

  • Anleger und Kreditnehmer: 5 CHF Identifizierungsgebühr (in der Online-Banking Variante)
  • Kreditnehmer: 19 CHF Einstellgebühr
  • Kreditnehmer: 0,75% der erhaltenen Darlehenssumme pro Jahr Plattformgebühr
  • Anleger: 0,75% der vergebenen Darlehenssumme pro Jahr Plattformgebühr

Negativ ist somit, dass Kreditnehmer auch im Nichterfolgsfall Gebühren für ihren Kreditantrag zahlen müssen. Cashare begründet dies u.a. mit den Kosten für die Einholung der Bonitätsauskunft (Daten von TeleData und CrediCheck).

Als ungewöhnlich an der Abwicklung aufgefallen ist mir noch, dass Kreditgeber bei jedem erfolgreichen Gebot einen seperaten Darlehensvertrag ausdrucken und per Post an Cashare schicken müssen. Das mach das Handling ziemlich unkomfortabel.

Die Cashare AG wurde von Michael Borter und Roger Müller gegründet, die zusammen 100% der Aktien besitzen. Hier gibt es ein Interview mit Michael Borter, der zuvor u.a. bei den Schweizer Banken Vontobel und Credit Suisse arbeitete.

Nach Presseberichten, behauptete Cashare zunächst, dass das Businessmodell von Cashare wurde durch die Eidgenössische Bankenkommission (EBK) auf die Rechtmässigkeit und gesetzliche Grundlage geprüft worden sei. Die habe EBK Sprecher Tobias Lux aber dementiert: „Wir haben weder die Firma noch das Geschäftsmodell geprüft oder bewilligt„.

So kurz nach dem Start gibt es aktuell nur 4 laufende Kreditprojekte (Beträge zwischen 6.000 und 30.000 CHF, Zinsen von 7 bis 10%) auf die bisher nur mäßig geboten wird.

Als Deutscher kann ich Cashare nicht selbst testen. Wenn Sie Cashare nutzen, berichten Sie doch bitte über Ihre Erfahrungen im Forum. Danke.

Restkreditversicherung – Umfrage zur Inanspruchnahme bisher

Smava.de* hat vor gut einem Monat eine optionale Restkreditversicherung eingeführt für Smava Kredite. In den Kreditprojekten wird jedoch nicht gekennzeichnet, ob der Kreditnehmer diese wählt und auch aggregierte Zahlen zur Inanspruchnahme wird Smava nicht veröffentlichen. Zu den Gründen äußert sich Smava hier.

Für Anleger sind Informationen zur Nutzung der Restkreditversicherung natürlich interessant. Denn diese mindert das potentielle Ausfallrisiko und die Kosten für die Versicherung trägt ja komplett der Kreditnehmer. Anleger können also nur profitieren.

Mangels Informationen habe ich daher über das interne Nachrichtensystem 37 neuen Kreditnehmern in den letzten Wochen folgende Frage gestellt:

Frage zu Ihrem Kreditprojekt

Hallo,

darf ich Sie fragen, ob Sie die optionale Restkreditversicherung gewählt haben?

Von den 25 Kreditnehmern, die mir antworteten:

  • sagen 7, sie haben die Restkreditversicherung abgeschlossen
  • war einer unsicher, meint aber nein
  • sagt einer nein, weil ihm gesagt worden sei, das gebe es bei Smava nicht
  • sagen 16, sie haben die Restkreditverischerung nicht abgeschlossen. In den teils langen Begründungen wurde vor allem geäußert man sei anderweitig abgesichert. In einigen Fällen wurden die zu hohen Kosten der Versicherung als Hinderungsgrund genannt

Auf Basis dieser – sicher nicht repräsentativen – Stichprobe schließen also ca. 20-25% der Kreditnehmer eine Restkreditversicherung ab. Überprüfen lassen sich die Angaben nicht, die Aussagen können auch nur in der Hoffnung auf ein Gebot gemacht worden sein.

Ich werde die Liste der Kreditnehmer, die mit ja geantwortet haben (6 von den 7 wurden finanziert), mal im Auge behalten, und im Falle eines Ausfalles schauen was passiert.

Frage an die Anleger: Kontaktieren Sie Kreditnehmer, um sie zu fragen, ob sie die Restkreditversicherung gewählt haben. Antworten entweder als Kommentar oder besser im Smava Forum Bereich von P2P-Kredite.com.