Negativrekord

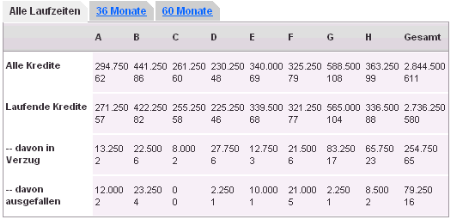
Heute hat Smava die aktuellen Zahlen zu den monatlichen Rückzahlungen der Kredite online gestellt. Leider ist dabei ein negativer Rekord zu verzeichnen. Von den rund 580 Krediten ist für 65 Kredite die monatliche Tilgungsrate nicht pünktlich gezahlt (eingezogen) worden.
Smava Zahlungen
(Quelle: Marktplatzstatistiken)
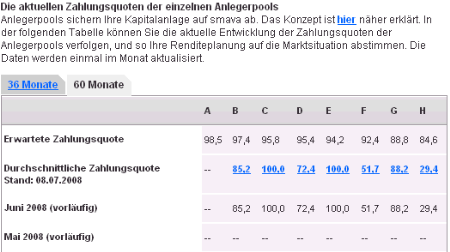
Noch erschrekender ist, dass bei 7 der erst kürzlich eingeführten 60 Monats Kredite die Zahlung der allerersten Rate fehlgeschlagen ist. Daraus resultieren sehr niedrige Quoten in den 60 Monats Anleger-Pools. Die 51,7% im F Pool bedeuten z.B., dass ein Anleger im F-Pool (60 Monate), dessen Kreditnehmer gezahlt hat, trotzdem nur rund die Hälfte der Tilgung erhält, denn die andere Hälfte muss er in den Anleger-Pool als Ausgleich zahlen.
Smava Quoten

Allerdings besteht noch Hoffnung. Denn in der Vergangenheit wurden viele der zunächst in Verzug geratenen Kredite verspätet nachgezahlt, bevor sie nach 40 Tagen Frist ins Inkasso gegangen werden.
Siehe auch die aktuelle Forums-Diskussion zu den Zahlungsverzügen Juni.

Gedrehte Situation

Während früher Smava* in der Regel zuwenige Kredite im Angebot hatte für zuviele Anleger, ist die Situation seit einigen Wochen genau andersherum. Aktuell gibt es knapp 40 offene Kreditprojekte, aber nur auf wenige Kredite gibt es Gebote. Nur 9 der Top 50 Anleger haben offene Gebote laufen.

Smava hat reagiert und in seinem Partnerprogramm die Prämien für die Anwerbung neuer Anleger im Juli erhöht.

Leitzinserhöhung

Heute hat die EZB den Leitzins von 4 auf 4,25% angehoben. Hat zwar keine direkte Auswirkungen auf Peer-to-peer Kredite (zumindest solange es keine deutschen Anbieter gibt die die Zinshöhe variabel an einen Referenzzins koppeln – so macht es Fynanz in den USA).

Aber indirekt wirkt es sich schon auf das Geschäft von Smava* aus. Denn tendenziell werden durch diese Anhebung Kredite von Banken teuerer. Andererseits kann dies auch dazu führen, dass Anleger bei Geldanlagen wie z.B. Tagesgeldkonto etwas höhere Zinsen angeboten bekommen.

Neue Kredite mit zusätzlicher Information

Für neue Kredite zeigt Smava* als zusätzliche Information ein Zahlungsprofil an.

In der kontextsensitiven Hilfe steht dazu:

Das individuelle Zahlungsprofil zeigt Ihnen, inwieweit der Kreditnehmer in der Vergangenheit seinen Zahlungsverpflichtungen auf smava nachgekommen ist. So wird ersichtlich wieviele Kreditraten aus vorangegangenen smava Krediten pünktlich, wieviele Raten verspätet und wieviele Raten gar nicht bezahlt wurden.

Bis zur Auszahlung des ersten smava Kredites liegen noch keine Zahlungsinformationen über den Kreditnehmer vor. Solange wird das Zahlungsprofil als „Neu“ gekennzeichnet.

Rückschlüsse auf den aktuellen Zahlungsstatus werden dadurch zwar im Gegensatz zu bisher prinzipiell möglich, in der Praxis aber vermutlich nicht eineindeutig möglich, da

  • das Zahlungsprofil anscheinend in Bezug zum Kreditnehmer und nicht zum einzelnen Kredit steht. Ein Kreditnehmer kann mehrere Kredite haben und ggf. ist nicht erkennbar welcher davon verspätet ist
  • der Eintritt des Zahlungsverzuges zwar erkennbar ist, die Nachzahlung aber nicht, bzw. nur indirekt dadurch das der Kredit nicht nach der 40 Tage Frist ins Inkasso ging.


Erster Zahlungsausfall bei MyC4

Bei MyC4.com* hat Rebecca Nantambi als erste Kreditnehmer ihren Kredit nicht komplett zurückgezahlt. Dies ist der erste Kreditausfall bei MyC4. Ein Statement des lokalen Providers (FED) ist hier.

Wem die MyC4 Navigation zu unübersichtlich ist: Hier ist ein direkter Link zu den defaults (engl. für Ausfälle).

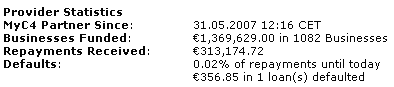
Wie schon erwähnt ist es der erste Ausfall. Nicht zurückgezahlt wurden 356 Euro. In Relation gesetzt zu über 2.500.000 Euro vergebenen Kredite beträgt die Ausfallquote bisher also 0,014%.

MyC4 – Provider-Statistik für FED (Uganda):
 

Diplomarbeiten zum Thema P2P-Kredite

P2P-Kredite (bzw. peer-to-peer Kredite oder social lending) bieten sich als innovatives und interessantes Thema für eine Seminararbeit, Diplomarbeit oder Doktorarbeit z.B. in BWL an.
Folgerichtig bekomme ich gelegentlich Anfragen, ob ich mit Antworten zu einigen Fragen oder mit Informationen helfen kann.

Gerne! Ich verfüge über jede Menge Daten und Informationen sowohl zu Smava als auch zu internationalen Plattformen wie Prosper, Zopa, Lendingclub oder Boober.

Ich erwarte lediglich ein Exemplar der fertigen Arbeit als Lektüre. 

Gastbeitrag im Smava Blog

Smava.de hat seit kurzem einen Unternehmensblog. Auf Einladung von Smava habe ich einen Gastbeitrag zum Thema „Worauf sollten Anleger bei der Auswahl der Kredite achten“ geschrieben.

In den USA bestehen der Lendingclub Blog und der Prosper Blog überwiegend aus Gastbeiträgen. Während ersterer aber beliebige Themen rund um persönliche Finanzen abdeckt geht es im Prosper Blog nur um Beiträge, die auch in Verbindung mit Prosper stehen, was mir besser gefällt.

Ich hoffe, dass im Smava Blog auch mal Mitarbeiter sich zu Releaseplanung und einigen Hintergründen bei den Abläufen äußern.

Neues MyC4 Release – Wechselkursrisiko auf Anleger verlagert

MyC4.com präsentiert sich heute in einem neuen, aufgeräumteren Design. MyC4.com ist eine Plattform auf der Anleger Mikrokredite an Kleinunternehmer in Afrika vergeben. Anders als bei Kiva* sind diese jedoch für den Anleger nicht zinslos; im Schnitt verdienten Anleger zuletzt 11,8% Zinsen auf ihren Invest. Bisher wurden Kredite im Volumen von 1,8 Millionen Euro finanziert und noch gibt es keine Ausfälle – lediglich einige Zahlungsverzüge.

Laut MyC4 wurde in dem Relase folgendes geändert:

  • The look of MyC4.com has been updated
  • Improved navigation making it easier to find your way around via a top menu and a left hand menu with sub-levels
  • “Opportunity” changed to “Business” – to access the overview of Businesses, click on “INVEST” in the top menu
  • MyCredits is now changed to EURO (€)
  • The Investor now carries the Currency Risk
  • Withholding tax

Die Verlagerung des Wechselkursrisikos auf den Anleger ist eine größere Veränderung. Dazu aus der Ankündigungsemail:

At MyC4 we want to offer a sustainable and easy to understand solution for the African Businesses. The currency Risk has until now been carried by the African Business, but this has uncertainty for their loan conditions.

To ensure that MyC4 and the African Businesses are sustainable in the long run a new model for the Currency Risk has been developed. We now transfer the Currency Risk to the Investor, which has to be covered by the size of the interest rate you demand.

As a consequence please be aware that going forward there is a Currency Risk on your new investment when investing in some African countries. MyC4 cannot advise on the daily currency development, but based on the last 3 years currency fluctuation we suggest as a guideline that your add the following percentages to your normal wanted interest rate to cover for the potential Currency Risk;

Uganda 6%
Kenya 2%
Côte d’Ivoire 0%

This means that if you where planning to Bid on a Business in Kenya with an interest of 8% in mind you now add the 2% – so you Bid 10%, but will properly get 8% depending on the currency fluctuation over the period of the loan.

Abbildung der neuen MyC4 Startseite:
Neues MyC4 Design